中国报告大厅网讯,2025年,传感器行业在物联网、智能汽车等多领域需求的拉动下进入高速增长期,作为数据采集的底层核心硬件,传感器的技术迭代与产能扩张不仅重塑了产业格局,更成为数字经济与实体经济融合的关键纽带,展现出强劲的发展韧性。以下是2025年传感器行业发展现状分析。
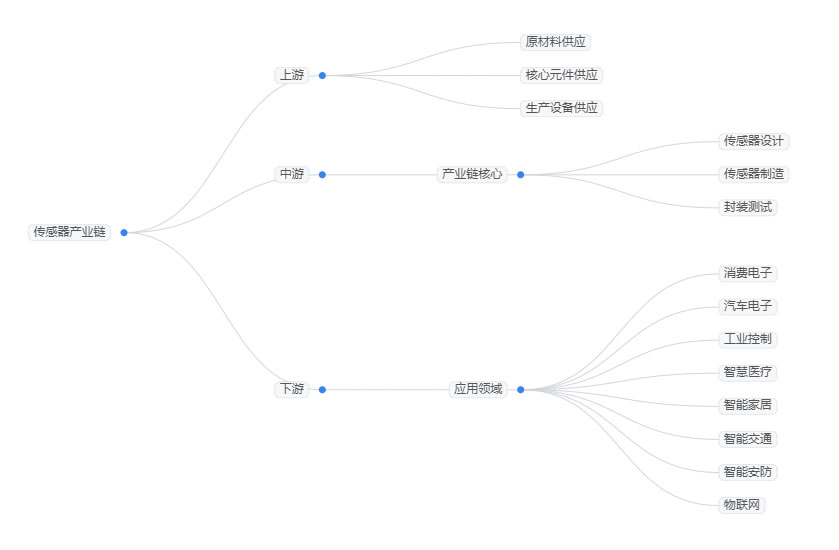
随着传感技术的持续创新,传感器将在更多领域发挥基础设施般的关键作用,成为数字化时代不可或缺的"感官神经"。传感器产业链上游为原材料、核心元件以及生产设备供应。中游是产业链的核心,主要包括各类传感器的设计、制造以及封装测试。下游是传感器的应用领域,主要包括消费电子、汽车电子、工业控制、智慧医疗、智能家居、智能交通、智能安防、物联网等。现从三大方面来分析2025年传感器行业发展现状。
一、全球与中国传感器市场规模:区域分化与规模扩张并存
全球市场的量级突破与动力来源
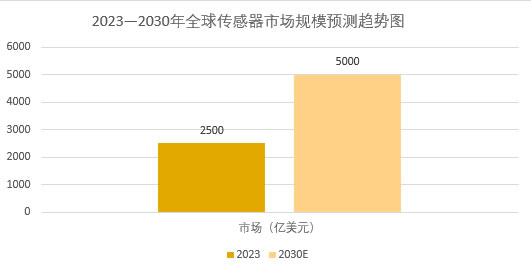
全球传感器市场规模在2023年已达到约2500亿美元,并以每年8-12%的复合增长率持续扩张。《2025-2030年中国传感器行业运营态势与投资前景调查研究报告》预计,到2030年全球传感器市场规模有望突破5000亿美元大关。从区域分布看,亚太地区占据全球市场份额的 55% 以上,成为全球传感器产业的核心增长极。
中国市场的领先地位与结构特征
中国传感器市场在 2025年规模超过1500亿美元,稳居全球最大单一市场和制造中心。市场增长呈现 “量价齐升” 特征,一方面中低端传感器凭借产能优势实现规模扩张,另一方面中高端传感器在政策扶持下快速突破,压力、图像、惯性导航等领域自给率已提升至 60% 左右,有效支撑了市场规模的持续扩大。
二、传感器核心应用场景:智能汽车与工业领域成增长引擎
智能汽车领域的传感器 “富矿” 效应
新能源汽车与智能驾驶成为传感器需求最旺盛的领域,单车传感器数量从 2023 年的约 300 个增长至 2025 年的 400 个以上。其中车规传感器市场规模预计达 850 亿美元,中国占比超 40%,规模突破 340 亿美元,2020-2025 年年均复合增长率达 18.6%。L3 级以上自动驾驶车型中,激光雷达、高精度毫米波雷达等高端传感器的搭载使单车传感器价值量从 500 美元跃升至 2000 美元以上,自适应巡航、盲区监测等功能的渗透率分别达 65%、72%。
工业与消费电子领域的多元化需求
工业领域中,基于 MEMS 技术的智能传感器在预测性维护、产线良率监控方面的渗透率显著提升,2025 年工业物联网传感器节点部署量将超过百亿规模。消费电子领域虽增速放缓,但高端化需求推动技术革新,高像素图像传感器成为核心增长点,部分企业 5000 万像素产品收入占比持续提升,同时 AR 眼镜、智能手表等新兴产品催生了柔性传感器、健康监测传感器等新需求,豪威集团在新兴消费电子市场的收入同比激增 249.4%。
三、传感器产业格局:国产化突围与贸易结构优化并进
国产化进程的加速与竞争态势
中国传感器产业自主化进程在 2025 年进入加速通道,国内头部厂商通过垂直整合与战略库存建设,有效应对全球半导体波动风险。在车规传感器领域,国产化率预计达 35%,本土企业在压力、电流等中低端传感器市场形成成本优势,价格较进口产品低 20%-40%,并成功进入主流车企供应链。但高端市场仍由国际巨头主导,车规级、医疗级等高性能传感器领域的技术突破仍是核心任务。
贸易格局的区域化与结构升级
全球传感器贸易呈现区域化供应链趋势,中国传感器出口结构持续优化,中高端产品出口占比从2023年的 35%提升至2025年的45%以上,出口目的地向 “一带一路” 沿线国家及欧洲市场多元化拓展。进口方面,虽对高端芯片和敏感材料的依赖度仍达 60%,但进口替代趋势清晰,贸易逆差呈现收窄态势,展现出产业竞争力的稳步提升。
2025年的传感器行业呈现出“规模扩张、技术升级、格局重塑”的鲜明特征,尽管高端技术壁垒仍存,但国产化率的持续提升与出口结构的优化,预示着中国传感器产业正从 “制造大国” 向 “创新强国” 迈进。


