中国报告大厅网讯,停车供需矛盾的加剧让立体车库成为核心解决方案,2025年,立体车库行业在政策扶持与技术升级的双重驱动下,市场规模正从规模扩张向质量提升转型。以下是2025年立体车库行业现状分析。
立体车库行业作为现代城市停车解决方案的重要组成部分,近年来在城市化进程加速、汽车保有量激增的背景下,呈现出快速发展的态势。现从三大方面来分析2025年立体车库行业现状。
一、规模与驱动:2025年立体车库行业的增长支撑与数据表现
市场规模稳步扩张
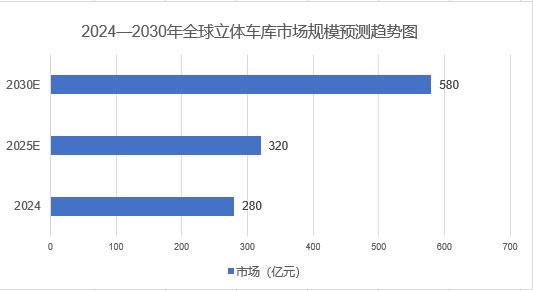
行业规模在需求拉动下持续增长,2024年立体车库市场规模约为280亿元,年均复合增长率保持在12%左右;《2025-2030年中国立体车库行业市场深度研究及发展前景投资可行性分析报告》预计2025年将突破320亿元,到2030年有望达到约580亿元,期间累计新增泊位需求将超过300万个。2025年全年预计新增泊位86.5万个,其中智能立体车库占比38%,展现出结构化增长特征。
政策与需求形成双轮驱动
国家层面将智能停车设施纳入 “新基建” 重点支持领域,明确提出到2030年新增停车位供给中机械式立体停车设施占比不低于 30% 的指标。地方层面,23 个省份已出台专项补贴政策,单个项目最高补贴可达投资的 30%,部分城市对新建住宅项目配建机械车位给予每车位 600 元补贴。截至 2024 年底,全国机动车保有量已突破 4.3 亿辆,其中汽车保有量超过 3.5 亿辆,城市停车位缺口普遍维持在 30% 至 50% 之间,部分一线城市甚至高达 60% 以上,刚性需求持续释放。
产能与全球地位凸显
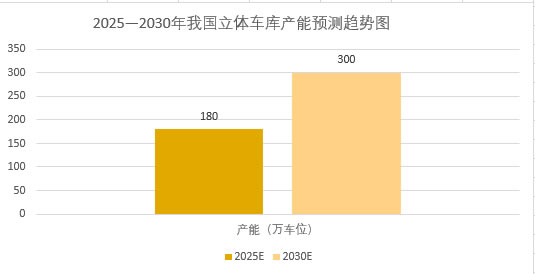
2025年我国立体车库产能达180万车位,产量为135万车位,产能利用率 75.0%,需求量 140 万车位,占全球比重 38.5%。这一数据较往年持续提升,预计到2030年,产能将达 300万车位,产量 243 万车位,占全球比重升至 46.5%,成为全球立体车库产业核心市场。
二、产品迭代:2025 年立体车库的技术升级与结构优化
主流产品份额动态调整
升降横移类仍占据主导地位但份额略有回落,2024 年以 52.3% 的市场份额对应规模 98.1 亿元,2025 年预测回落至 50.1%。垂直升降类则持续提升,2024 年占比 28.7%、规模 53.8 亿元,2025 年预计提升至 31.5%、规模达 64.0 亿元,反映行业技术升级趋势。2025 年一季度数据显示,升降横移类在招标项目中占比 69.6%,平面移动(含 AGV)类和简易升降类均占比 10.9%,垂直循环类占比 6.5%,垂直升降类占比 2.1%。
智能技术融合加速渗透
立体车库正从传统设备向智能化升级,2025 年设备联网率已从 2022 年的 35% 提升至 65%,AI 视觉识别技术普及率超过 80%,有效将故障率下降至 0.5% 以下。搭载 AI 调度系统的智能立体车库快速发展,2025 年采用 AGV 机器人停车系统的商业项目占比已达 39%,较 2022 年增长 27 个百分点,这类设备虽单价高出 40%-60%,但周转率提升 30%,占据高端市场 65% 份额。新一代 AGV 机器人停车系统实现存取车时间缩短至 90 秒以内,大幅改善用户体验。
新能源适配能力提升
针对新能源汽车普及趋势,立体车库加速功能升级,2025 年配备新能源充电桩的立体车库占比已从 10% 增长至 25%,且具备 V2G 功能的智能车位占比预计持续提升。同时,新型立体车库优化结构设计,突破限宽 2 米、限重 2.35 吨的传统限制,适配更宽的新能源车型,缓解剐蹭隐患。商业综合体已强制要求充电车位占比 30% 以上,催生新的市场需求。
三、区域与挑战:2025 年立体车库的市场分布与破局路径
区域需求呈现 “东强西快” 格局
华东地区 2024 年以 38.6% 的占比成为最大市场,规模 72.4 亿元;华南地区占比 26.4%,达 49.5 亿元,其中广东省贡献区域 70% 以上需求;华北地区占 18.9%,规模 35.5 亿元。长三角、珠三角和京津冀三大城市群占据全国 60% 的市场份额,深圳、上海等超大城市单个城市年新增立体车库超过 5000 个车位。中西部城市增速领先,2024 年中西部地区市场规模同比增长达 9.7%,成渝双城经济圈和长江中游城市群成为新增长极,2026 年新建项目数量同比预计增长 35%。
现存问题制约行业发展
尽管市场规模持续扩大,但行业仍面临诸多挑战。全国已建成立体车库超 1.2 万个,提供车位逾千万个,但实际使用率不足 62%,部分区域空置率高达 45%。车位尺寸偏小(多为 2.0 米宽)、取车等待时间长(平均 1 分钟以上)、月均 50 元 / 车位的维护成本等问题,降低了用户接受度。同时,行业标准化程度不高、安装成本偏高、不同厂商设备兼容性差等问题也亟待解决。
创新路径推动高质量发展
技术与模式创新成为破局关键,光伏与立体车库融合设计使能耗降低 25%,已纳入绿色建筑评价加分项。商业模式上,BOT 模式与设备租赁模式的应用,将商业项目投资回报周期从 5-7 年缩短至 3.5 年;PPP 模式应用比例正从 15% 向 30% 提升,2024 年行业融资总额同比增长 35%。头部企业通过 “设备 + 云平台 + 金融服务” 模式,将后市场服务收入占比提升至总营收的 35%,使行业平均毛利率维持在 28%-32% 的水平。2027 年实施的物联网技术规范,预计推动立体车库行业数字化投入年均增长 23%。
2025年的立体车库行业正处于政策红利与技术升级的叠加期,从产品端看,智能升级与新能源适配成为核心方向;从区域端看,东部核心城市群稳固领先,中西部新兴市场加速崛起。尽管使用率不足、成本偏高的问题尚未完全解决,但随着智能化技术渗透、运营模式创新及标准化推进,行业将逐步实现从 “政策驱动” 向 “市场驱动” 的转型。


