中国报告大厅网讯,氧化铁作为无机化工颜料领域的核心品类,是兼具着色性能与功能性的基础化工材料,广泛应用于涂料、建材、塑料等传统领域,同时在磁性材料、新能源电极材料等新兴场景的渗透持续提升。当前国内氧化铁产业布局正沿着供给侧出清、需求端分化的方向演进,产能端的结构性调整与需求端的结构重构同步推进,行业发展逻辑从规模扩张转向质量提升。作为全球最大的氧化铁生产国与出口国,中国氧化铁行业的产能规模、产品结构、竞争格局与贸易流向,直接影响全球无机颜料供应链的稳定运行。
一、氧化铁产业供给端布局
1.1 产能与产出结构
1.1.1 产能规模与利用率
国内氧化铁行业的产能演变,始终与环保政策趋严、下游需求波动的节奏保持同步。2017年行业产能利用率达到91.4%,处于历史高位,供需关系呈现紧平衡状态,企业生产负荷接近满额,产品价格维持在较高区间。2020年受公共卫生事件影响,下游建材、涂料需求阶段性停滞,加上跨区域物流受阻导致产销衔接不畅,行业产能利用率回落至67.5%,部分小规模企业出现阶段性停产。2019-2021年行业总产能稳定在80万吨的水平,未出现大规模新增产能,核心原因是行业环保准入门槛持续提升,新增生产线的审批难度加大,企业扩产节奏明显放缓。2021年行业产量达到56.86万吨,对应产能利用率回升至71%左右,较2020年有明显修复,主要动力来自疫情后下游需求的逐步恢复,以及海外订单的拉动。2022年上半年行业产量达到29.32万吨,同比增长2.9%,产能利用率维持在73%左右的区间,整体产能规模未出现大幅波动。2026年以来,行业进入供给侧出清的关键阶段,1-4月累计关停未达标生产线23条,涉及年产能约11.7万吨,主要为环保排放不达标的小规模生产线,规上企业数量从2023年的147家缩减至2026年一季度的92家,行业产能的整体质量明显提升。
国内氧化铁行业的产品品类经过数十年的发展,已经形成以铁红、铁黄、铁黑为核心,棕系列为补充的完整产品矩阵。不同品类的生产工艺、原料路径存在明显差异,对应的成本结构、应用场景也有所区别。铁红系列是国内产量最大的氧化铁品类,生产工艺成熟,应用场景最广,从建筑涂料到工业防腐涂料都有广泛使用;铁黄系列的生产对反应温度、原料纯度要求更高,产品的耐光性、耐候性更优,主要用于高端涂料、塑料着色场景;铁黑系列的磁性性能突出,除了传统着色场景外,还可以用于磁性材料的生产,是连接传统颜料与新兴功能材料的核心品类。国内氧化铁行业的产品结构调整,始终围绕下游需求的变化展开,随着高端应用场景的占比提升,高纯度、高耐候性的氧化铁产品产量占比持续提升,低端通用型产品的占比逐步下降。
2021年中国氧化铁分品类产量结构
| 产品品类 | 产量(万吨) | 占总产量比重(%) |
|---|---|---|
| 氧化铁红 | 26.43 | 46.5 |
| 氧化铁黄 | 23.48 | 41.3 |
| 氧化铁黑 | 5.11 | 9.0 |
| 棕系列及其他 | 1.84 | 3.2 |
| 合计 | 56.86 | 100.0 |

铁红与铁黄两类产品合计占行业总产量的近九成,是国内氧化铁生产的核心品类,两类产品的生产规模直接决定了行业的整体供给能力。铁黑系列的产量占比仅为9%,但对应的功能性附加值更高,是未来产品结构升级的核心方向。2021年铁黄系列产量同比增长16.5%,增速远高于行业平均水平,背后反映的是下游高端涂料、塑料场景对铁黄产品需求的快速增长。
1.1.2 产品结构分布
国内氧化铁产品按照质量等级可以划分为颜料级、磁性级、工业级三个层级,不同层级的产品对应不同的应用场景与附加值水平。颜料级产品的质量要求最高,要求杂质含量低、颗粒粒径均匀、着色力强,主要用于高端涂料、塑料、油墨等场景;磁性级产品要求铁含量高、磁性参数稳定,主要用于永磁铁氧体、磁记录材料的生产,是连接传统颜料产业与新兴电子材料产业的核心品类;工业级产品的纯度要求较低,主要用于水处理、冶金辅料等场景,产品附加值较低。和国际先进水平相比,国内高端颜料级氧化铁的产品稳定性还有一定差距,部分高耐候性、高透明度的氧化铁产品还需要依赖进口,2021年国内氧化铁进口量达到21.50万吨,主要用于高端涂料、塑料行业的需求缺口。
国内氧化铁生产主要采用硫酸亚铁法、硝酸法两种主流工艺。硫酸亚铁法的原料主要是钛白粉副产的硫酸亚铁,原料成本较低,是目前国内主流的生产工艺;硝酸法生产的产品纯度更高,着色力更强,但生产过程的环保处理成本也更高,主要用于高端颜料级产品的生产。2025年底,国内头部氧化铁粉生产企业完成全产线SCR脱硝与余热回收系统升级,单位能耗下降18.5%,生产过程的环保排放水平达到国际先进标准,产品的质量稳定性进一步提升,为高端产品的进口替代奠定了基础。
1.2 市场竞争格局
1.2.1 行业集中度演变
国内氧化铁行业的竞争格局,在过去十年经历了从分散到集中的演变过程。早期行业进入门槛较低,大量小规模生产线集中在山东、河北、浙江等地区,企业数量多、规模小,厂均产能仅为1.8万吨,远低于国际头部企业的平均产能水平。小规模企业的生产工艺落后,环保投入不足,产品质量稳定性差,主要依靠低价竞争抢占市场,导致行业整体利润率长期处于较低水平。随着环保政策的趋严,小规模企业的生存压力持续加大,行业产能逐步向头部企业集中。头部企业凭借规模优势、技术优势、渠道优势,不断扩大市场份额,行业集中度持续提升。2022年上半年,行业前十企业的产量达到19.62万吨,占行业总产量的67%;前十企业的销量达到20.23万吨,占行业总销量的78%,头部企业在销售端的集中度远高于生产端,主要是因为头部企业的出口渠道更完善,能够承接海外的大额订单,而小规模企业的产品主要面向本地零散市场,出口占比较低。
2022-2026年中国氧化铁行业集中度变化
| 时间节点 | 前十企业产量占比(%) | 前十企业销量占比(%) | 行业CR5(%) |
|---|---|---|---|
| 2022年上半年 | 67 | 78 | —— |
| 2024年 | —— | —— | 32.4 |
| 2026年一季度 | —— | —— | 43.6 |

行业生产端与销售端的集中度存在明显差异,销售端的集中度提升速度更快,反映出头部企业在渠道布局上的领先优势。2026年一季度行业CR5较2024年提升11.2个百分点,集中度提升的速度明显加快,背后是小规模未达标产能的持续出清。这一趋势下,行业的定价权逐步向头部企业转移,低价无序竞争的局面将得到明显改善。
1.2.2 成本端变动趋势
氧化铁生产成本受原料、能源价格波动影响显著,原料主要是硫酸亚铁、铁皮、烧碱等,其中硫酸亚铁的价格受钛白粉行业的开工率影响较大,当钛白粉行业开工率提升时,硫酸亚铁的供应量增加,价格下降,氧化铁的生产成本随之降低;当钛白粉行业开工率下降时,硫酸亚铁的供应量减少,价格上涨,氧化铁的生产成本随之上升。能源成本主要是煤制气、工业天然气的采购成本,国内氧化铁主产区集中在山西、河北等煤炭资源丰富的地区,煤制气是主要的能源来源。
2026年1-4月,山西、河北等主产区的煤制气成本同比上浮7.3%,全国工业用天然气平均采购价同比上涨11.8%,加上原料价格的波动,直接推高氧化铁粉单位制造成本12%-15%。虽然头部企业在2025年底完成了全产线的节能改造,单位能耗下降18.5%,一定程度上对冲了能源价格上涨的压力,但整体成本端的上行压力依然存在。成本上行的压力对小规模企业的影响更大,因为小规模企业的能耗水平更高,规模效应不足,无法通过节能改造消化成本上涨的压力,这也进一步推动了行业产能的出清。
二、氧化铁产业需求端布局
2.1 下游应用结构
2.1.1 核心应用领域占比
国内氧化铁的下游应用领域,经过长期的市场培育,已经形成以涂料、建材、橡胶塑料为核心的应用结构。涂料领域是氧化铁最大的应用场景,氧化铁作为无机颜料,具有耐光、耐候、无毒的特点,是建筑涂料、工业防腐涂料、汽车涂料中不可或缺的着色材料,和有机颜料相比,氧化铁的着色成本更低,环保性更好,在对环保要求较高的涂料场景中具有不可替代的优势。建材领域是氧化铁的第二大应用场景,主要用于彩色水泥、彩色沥青、混凝土预制件的着色,随着国内新型城镇化建设的推进,彩色路面、景观建筑对氧化铁的需求持续稳定。橡胶塑料领域的氧化铁主要用于橡胶制品、塑料管材、塑料型材的着色,要求产品具有良好的分散性与耐迁移性,和树脂的相容性好。除了传统的三大应用领域外,氧化铁在磁性材料、造纸、化妆品等领域的应用占比也在逐步提升,成为需求增长的新动力。
2021年中国氧化铁下游应用结构分布
| 应用领域 | 占总需求比重(%) | 对应消费量(万吨) |
|---|---|---|
| 涂料 | 39.9 | 8.76 |
| 建材 | 27.6 | 6.05 |
| 橡胶塑料 | 13.4 | 2.94 |
| 其他领域 | 19.1 | 4.20 |
| 合计 | 100.0 | 21.95 |

涂料与建材两类传统领域合计占国内氧化铁需求的近七成,是行业需求的基本盘,两类领域的需求变化直接决定了国内氧化铁市场的整体规模。其他领域的需求占比接近两成,其中磁性材料领域的需求增速最快,是未来需求增长的核心来源。2021年国内市场销量同比下降0.2%,整体需求处于平稳状态,没有出现大幅波动。
2.1.2 需求结构分化特征
当前国内氧化铁需求的分化趋势已经十分明显,传统的建筑涂料、建材领域的需求受房地产行业的影响较大,2026年国内房地产新开工面积同比下降21.4%,直接拖累了建筑涂料领域的氧化铁需求,和房地产相关的建材领域需求也出现了小幅下滑。和传统领域的需求疲软形成对照的是,磁性材料领域的氧化铁需求保持高速增长,主要是因为新能源汽车、风电、储能等产业的快速发展,带动了永磁铁氧体材料的需求,而高性能永磁铁氧体的生产需要高纯度的氧化铁作为原料。2026年,国内建筑涂料与磁性材料两类需求的增速差达到46.8个百分点,需求结构的分化特征十分明显。
这种分化趋势对氧化铁企业的产品结构提出了新的要求,传统的通用型氧化铁产品面临需求增长放缓的压力,而高性能磁性级、高端颜料级氧化铁产品的需求保持快速增长。企业需要调整产品结构,加大对新兴应用领域的研发投入,才能适应需求结构的变化。同时,出口需求的增长也成为行业需求的重要支撑,国内氧化铁凭借性价比优势,在全球市场的竞争力持续提升,出口量保持稳定增长。
2.2 进出口市场分布
2.2.1 进出口规模变动
中国作为全球最大的氧化铁生产国与出口国,进出口规模的变化对行业的整体运行具有重要影响。2021年国内氧化铁进口量达到21.50万吨,同比增长34.0%,进口金额1.19亿美元,进口产品主要是高端颜料级氧化铁,满足国内高端涂料、塑料行业的需求缺口;同年出口量达到35.25万吨,同比增长21.3%,出口金额3.96亿美元,实现贸易顺差2.77亿美元。出口的产品主要是中低端通用型氧化铁,凭借成本优势在全球市场占据较高的份额。2022年上半年,国内氧化铁行业销量达到27.35万吨,同比下降5.7%,但行业销售收入达到21.35亿元,同比增长24.8%,收入端的增长主要是因为出口产品的价格提升,加上产品结构的优化,高附加值产品的占比提升。
进出口结构的变化反映了国内氧化铁行业的竞争力,虽然中低端产品的产能存在阶段性过剩,但高端产品依然存在供需缺口,需要通过进口补充。未来随着国内企业技术水平的提升,高端产品的进口替代将持续推进,进口规模将逐步下降,出口规模将保持稳定增长,贸易顺差的规模将进一步扩大。
2.2.2 出口区域结构
国内氧化铁的出口市场分布,经过多年的渠道布局,已经形成覆盖东南亚、欧洲、北美、中东、非洲等多个区域的全球销售网络。不同出口区域的需求特点存在明显差异,东南亚地区的制造业发展速度较快,涂料、建材、塑料等行业的需求增长较快,对氧化铁的需求量大,是国内氧化铁出口的第一大区域市场;欧洲地区的环保标准较高,对氧化铁产品的质量要求严格,主要进口高耐候性、低杂质含量的高端氧化铁产品;美国市场的建筑涂料、塑料行业对氧化铁的需求稳定,是国内氧化铁出口的重要传统市场。三个核心市场的需求合计占国内氧化铁出口规模的七成左右,是国内出口渠道布局的核心区域。随着RCEP协定的落地,国内氧化铁对东南亚地区的出口关税持续下降,物流成本不断降低,进一步提升了国内产品在东南亚市场的竞争力。
2021年中国氧化铁出口金额区域分布
| 出口区域 | 占出口总金额比重(%) |
|---|---|
| 东南亚 | 24.0 |
| 欧洲 | 22.9 |
| 美国 | 22.2 |
| 其他区域 | 30.9 |
| 合计 | 100.0 |
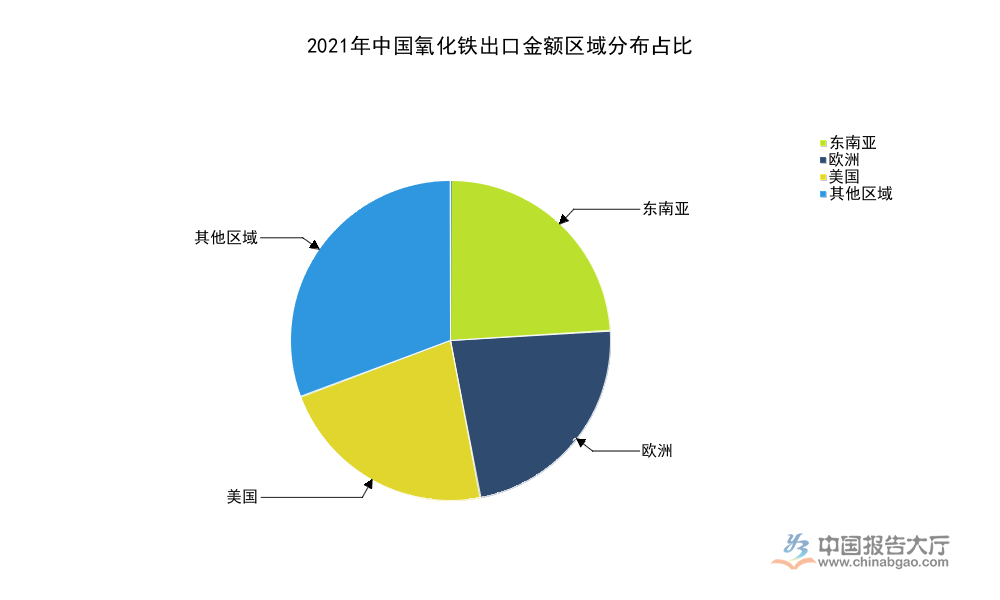
三个核心市场的出口金额占比接近七成,对应的出口数量占比达到70.2%,出口市场的集中度较高。这种较高的集中度意味着,核心市场的贸易政策变化、需求波动,将对国内氧化铁行业的出口规模产生直接影响。东南亚市场的出口占比已经超过欧洲与美国,成为第一大出口市场,背后反映的是全球制造业产能向东南亚转移的趋势。
核心洞察
- 国内氧化铁行业供给侧出清持续推进,规上企业数量较2023年缩减近四成,行业CR5提升至43.6%,头部企业的市场话语权持续增强,行业竞争秩序逐步规范。
- 需求端结构分化特征显著,传统房地产关联领域需求疲软,磁性材料等新兴领域需求高速增长,两类场景的需求增速差达46.8个百分点,产品结构升级成为企业核心竞争方向。
- 出口市场结构持续优化,东南亚成为第一大出口目的地,全年贸易顺差规模接近3亿美元,中国氧化铁产品在全球供应链中的地位持续稳固。




 京公网安备 11010502031895号