中国报告大厅网讯,唇部彩妆是国内化妆品市场中渗透率最高的细分品类之一,当前已进入存量竞争阶段,渠道结构发生深刻变化,本土品牌与国际品牌的竞争格局也随之调整。
一、唇部彩妆整体市场规模
1.1 历年增长态势
1.1.1 时间序列规模变化
唇部彩妆作为彩妆入门品类,消费需求刚性较强,伴随国内彩妆市场从起步到成熟,行业规模经历了完整的增长周期。早期国内唇部彩妆市场被国际品牌垄断,价格带偏高,用户规模增长缓慢,2010年后本土彩妆品牌崛起,通过性价比策略和产品创新快速下沉,带动行业规模进入高速增长阶段。行业增长呈现明显阶段性特征,不同阶段的增速变动对应不同的市场驱动逻辑,行业增长的拐点已经明确,存量竞争特征逐步凸显。
| 年份 | 市场规模(亿元) | 同比增速(%) |
|---|---|---|
| 2015 | 61.8 | 15 |
| 2016 | 94.2 | 36 |
| 2017 | 128.2 | 33 |
| 2018 | 167.3 | 31 |
| 2019 | 183.5 | 10 |
| 2020 | 201.9 | 10 |
| 2021 | 232.6 | 15 |
| 2023 | 262.8 | 13 |

这一走势完全契合彩妆品类的成长规律,新兴品类早期依赖用户渗透获得高速增长,当渗透率达到一定水平后,增长动力切换,增速自然回落至个位数区间。2020-2021年增速出现小幅反弹,这背后可能是疫情期间口红经济效应带动,刚性消费需求支撑市场表现,行业增长并未出现大幅下滑。
1.1.2 增长放缓逻辑分析
从需求端看,国内唇部彩妆的用户渗透已经进入瓶颈期,据中国化妆品工业协会2024年发布的消费者调研数据,国内城镇18-60岁女性消费者中,唇部彩妆的渗透率已经超过86%,位列所有彩妆细分品类第一位,新增可转化的潜在用户数量已经非常有限,未来新增需求主要来自现有用户的替换需求。目前现有用户的年均购买量已经提升至3.6支,进一步提升的空间较小,单客价值增长的天花板已经逐步显现。
从供给端看,唇部彩妆的行业进入门槛较低,研发和生产投入远低于护肤等其他化妆品品类,大量本土新品牌和白牌产品通过内容电商快速进入市场,导致行业供给整体过剩,中小品牌的流量获取成本持续攀升,多数中小品牌无法实现盈利,每年都有大量品牌退出市场,行业出清过程中整体规模增长被拖累。供给过剩引发价格战,大量低价产品走量但对营收规模的贡献较低,进一步拉低了整体市场规模的增速。
消费分级趋势也进一步固化了当前的增长格局,高端唇部彩妆市场主要被国际品牌占据,国际品牌的价格带稳定,通过品牌力维持高毛利,本土品牌主要布局大众价格带,竞争激烈,很难通过价格升级带动规模增长,多数品牌只能通过持续推新维持现有市场份额,很难实现跨越式的规模增长。未来行业规模增长将主要依赖人口结构变化和低线市场消费升级,存量竞争将长期成为市场的主流特征,行业整合速度会进一步加快,头部品牌的市场份额会持续提升,行业集中度将逐步上升。未来行业的机会将更多来自结构调整,而非整体规模的扩张。
1.2 中长期增长预判
近年来,国内化妆品消费市场整体增速逐步回落,唇部彩妆作为成熟细分品类,增速回落符合行业整体发展趋势。从现有数据观察,行业规模将保持个位数增长,增速逐步回落至6%-8%区间,到2028年(预测)整体规模将接近380亿元,增长的主要动力来自两个方面,一是低线城市和乡镇市场的消费升级,原有使用低价白牌产品的用户逐步向品牌产品升级,带动营收增长;二是产品功能延伸,唇部彩妆逐步融合护理功能,护唇类唇部产品占比提升,带动产品单价提升,进而拉动规模增长。
不排除未来出现新的产品形态带动新一轮增长的可能性,近年唇泥、唇霜等新形态产品推出后,都带动了一波替换需求,未来若出现新的产品创新,不排除带动行业增速阶段性反弹的可能,但整体而言,行业成熟后增速回落的大趋势不会发生改变,市场竞争的核心将从争夺新用户转向争夺现有用户的心智,品牌力和产品力将成为竞争的核心要素,流量驱动的白牌和中小品牌的生存空间会进一步被压缩。
二、唇部彩妆线上渠道格局
2.1 核心平台对比
2.1.1 销售额变动趋势
线上渠道已经成为唇部彩妆的核心销售渠道,占比超过整体市场的八成,淘宝(含天猫)和抖音是线上渠道的两大核心玩家,占据了线上唇部彩妆超过九成的市场份额,对比两个平台连续三年前三季度的销售数据,可排除年末大促等季节性因素的干扰,清晰观察到渠道转移的长期趋势。唇部彩妆属于视觉驱动型品类,产品的上色效果、质地都需要通过内容展示,非常适配内容种草+直播带货的抖音渠道逻辑,近年来多数品牌都逐步调整投放策略,将更多的资源向抖音倾斜,带动渠道份额持续变动。
| 统计周期 | 淘宝平台 | 抖音平台 |
|---|---|---|
| 2023年前三季度 | 78.6 | 39.4 |
| 2024年前三季度 | 64.7 | 60.9 |
| 2025年前三季度 | 63.1 | 75.3 |

连续三年的数据变化呈现清晰的单向转移趋势,淘宝平台唇部彩妆销售额持续小幅下滑,抖音平台则保持高速增长,两年时间完成了从不到淘宝的一半到反超的转变,这一变化并非短期流量波动导致,而是渠道转移趋势的最终体现,渠道格局的重构已经完成。后续抖音平台的份额仍会进一步提升,与淘宝的差距会逐步拉大。
2.1.2 销量与价格差异
对比两个平台的销量和均价数据,可进一步挖掘两个平台的用户结构差异和品牌定位差异,揭示渠道转移背后的底层逻辑。淘宝作为传统货架电商,用户决策路径以主动搜索为主,用户对品牌的认知度较高,更偏好成熟品牌的中高端产品,而抖音作为内容推荐型电商,流量分配向高转化产品倾斜,低价产品更容易获得曝光,带量能力更强,整体价格带低于淘宝平台。连续三年的统计口径一致,可清晰反映两个平台的定位差异和长期变化趋势。
| 统计周期 | 淘宝平台 | 抖音平台 |
|---|---|---|
| 2023前三季度 | 97.4 | 75.5 |
| 2024前三季度 | 92.5 | 110.6 |
| 2025前三季度 | 77.7 | 144.8 |

| 统计周期 | 淘宝平台 | 抖音平台 |
|---|---|---|
| 2023前三季度 | 80.7 | 52.2 |
| 2024前三季度 | 69.9 | 55.1 |
| 2025前三季度 | 81.2 | 52.0 |
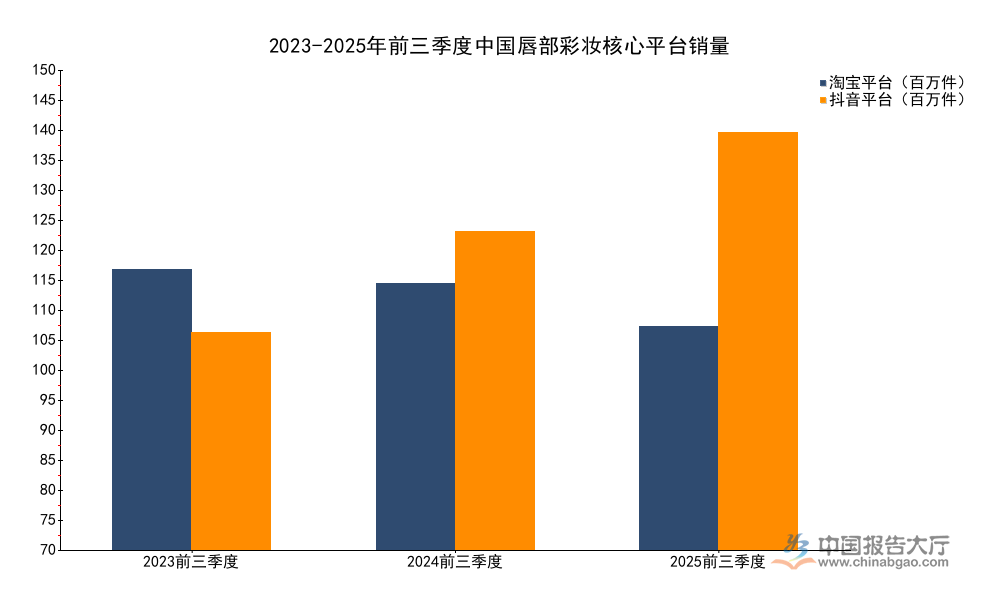
从销量维度看,抖音平台早在2024年前三季度就已经在销量层面完成对淘宝的超越,2025年销量差距进一步拉大,抖音的带量能力已经远超传统货架平台,成为唇部彩妆走量的核心渠道。从价格维度看,淘宝平台均价始终比抖音平台高30元左右,两个平台的价格带分层清晰,定位差异长期稳定,并未随着渠道份额的变化发生大幅改变。抖音平台均价连续三年维持在52元左右,并未随着销售额的增长出现明显的价格升级,多数品牌针对两个平台推出差异化产品线,刻意维持价格带分层的策略,进一步巩固两个平台的定位差异。
2.2 渠道转移的底层动因
究其本质,唇部彩妆的渠道转移是品类特性适配渠道逻辑的必然结果。唇部彩妆的试色需求强,传统货架电商只能通过图片和短视频展示,无法满足实时试色的需求,而直播带货可以通过主播实时试色展示产品的真实效果,降低用户的决策成本,提升转化效率。另一方面,唇部彩妆的单价较低,决策门槛低,适合冲动消费,内容种草可以激发用户的潜在需求,带动即兴购买,这也是抖音渠道转化效率高于传统货架电商的核心原因。
与之形成对照的是,淘宝平台的用户更多偏向目的性购买,用户已经确定品牌和色号,到平台搜索购买,这部分用户以复购为主,品牌粘性较强,因此淘宝平台的价格更高,用户更偏好成熟品牌。这一定位差异意味着,两个平台将会长期共存,分别满足不同的用户需求,抖音承担拉新和走量的功能,淘宝承担复购和品牌展示的功能,多数品牌会采用双渠道布局的策略,针对不同渠道推出差异化产品,适配不同渠道的用户需求。
如需获取完整细分赛道调研数据与机会分析报告,可联系专业机构定制调研服务。
核心洞察
- 中国唇部彩妆整体市场规模突破260亿元,增速逐步回落至个位数,进入存量竞争阶段。
- 抖音前三季度唇部彩妆销售额已超越淘宝,成为国内最大的唇部彩妆线上销售平台。
- 两大平台价格带分层清晰,定位差异长期稳定,双渠道布局成为品牌主流策略。




 京公网安备 11010502031895号