微动开关作为通过微小行程触发电路通断的精密电子元器件,是家电、汽车电子、工业控制等多个领域的核心基础部件,其产业布局变化直接反映下游终端需求的技术升级方向,也体现本土电子元器件产业的国产化替代进程。近年来,随着消费电子升级与新能源汽车产业的快速扩张,微动开关产业的供需结构、区域布局与竞争格局都发生了显著变化。
一、产业链供需格局
1.1 上游核心零部件供给
1.1.1 导电硅橡胶市场发展
导电硅橡胶是微动开关按键部分的核心原材料,行业对导电性能、使用寿命、密封性都有较高要求,早年国内导电硅橡胶市场主要依赖进口产品,核心技术掌握在海外化工企业手中。国内导电硅橡胶按键市场的增长,主要受益于下游消费电子、小家电产品渗透率的提升,行业规模从早年的低位持续扩张,《十四五新材料产业发展规划》明确提出提升导电硅橡胶国产化率的目标,行业头部企业持续加大研发投入,市场集中度逐步提升。
| 年份 | 市场规模 |
|---|---|
| 2023 | 28.6 |
| 2025 | 35 |
| 2030 | 55 |
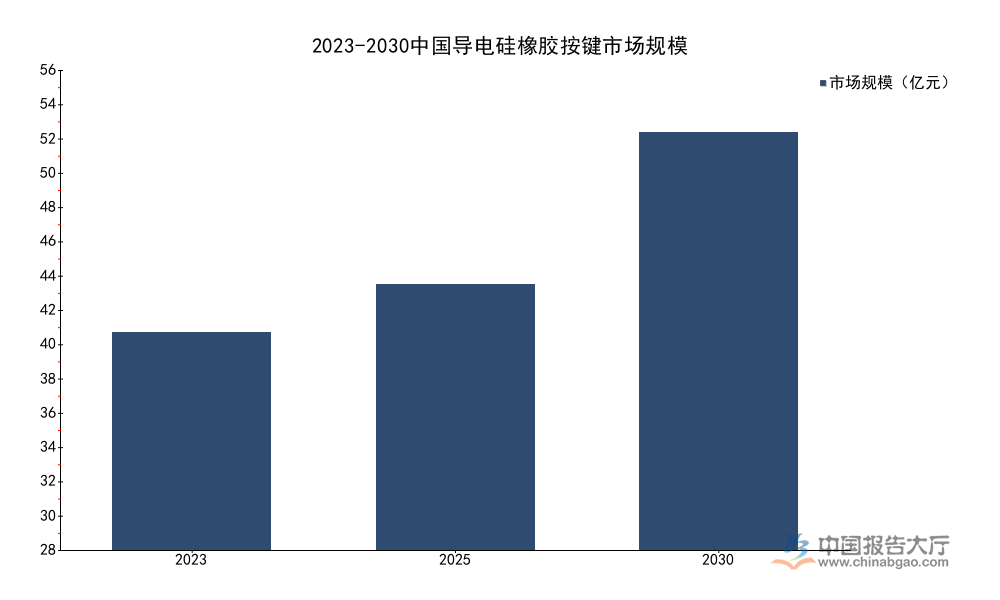
2023年头部企业占据约45%的市场份额,2023-2030年市场年均复合增长率约为11%,对应整体硅胶市场(含非导电)2025年预计达到75亿元,导电硅橡胶占比接近一半,细分领域增长动能足够强劲。导电硅橡胶作为橡胶材料的细分功能性品类,其技术门槛主要体现在导电稳定性与寿命控制,国内企业已经突破核心配方,部分产品性能已经达到国际同类产品水平,能够满足中低端微动开关的需求,高端产品仍然有待进一步技术突破。本土配套能力的完善,进一步降低了微动开关产业的整体生产成本,为本土企业拓展市场空间提供了基础支撑。
1.1.2 核心结构件本土配套能力
核心结构件包括金属弹片、塑料粒子、银触点,这些都是微动开关的核心原材料,金属弹片决定了微动开关的行程与手感,银触点决定了使用寿命与导通性能。早年国内高端银触点材料主要依赖进口,近年来随着国内新材料产业的发展,本土企业已经能够生产符合要求的银触点材料,成本相比进口产品低20%-30%,大幅提升了本土微动开关企业的利润空间。
金属弹片方面,国内冲压加工产业已经非常成熟,珠三角地区拥有完善的冲压、电镀产业链,能够快速响应微动开关企业的定制化需求,交付周期仅为海外供应商的三分之一左右,能够适配下游消费电子行业快速迭代的需求。塑料粒子方面,国内石化产业已经能够生产满足环保要求的工程塑料,配套能力完全覆盖国内微动开关企业的需求,不存在卡脖子风险。
核心结构件的本土配套率已经超过90%,仅极少数高端长寿命微动开关需要进口部分结构件,本土配套能力的完善,为微动开关产业的扩张提供了基础支撑,也降低了行业的进入门槛,催生了一批专注于细分领域的本土中小微动开关企业。部分高端产品对原材料精度要求更高,进口原材料仍然占据一定份额,但整体来看,上游供给已经完全能够满足国内产业发展的需求,支撑了下游需求的快速增长。部分头部本土原材料企业已经开始针对微动开关行业开发定制化材料,进一步提升原材料适配性,帮助微动开关企业提升产品性能,降低综合成本。
1.2 下游细分应用需求
1.2.1 家电领域需求变化
家电是微动开关最大的应用领域之一,微波炉、洗碗机、小家电等产品都需要用到微动开关,单台产品一般需要1-3个微动开关,部分高端产品用量更多。家电需求的增长本质上受居民收入水平提升拉动,收入增长带动消费能力提升,推动小家电、新兴家电品类的渗透率提升,进而拉动微动开关需求增长,国家统计局公布的居民收入与消费数据显示,2013到2021年间居民收入与消费保持稳定增长。
| 指标 | 2013年 | 2021年 | 年均复合增速 |
|---|---|---|---|
| 居民人均可支配收入 | 18311 | 35128 | 8.48% |
| 居民人均消费支出 | 13220 | 24100 | 7.79% |

居民收入与消费的持续增长,为家电市场尤其是小家电市场的持续扩张提供了宏观基础,收入提升带动居民对品质化家电产品的需求增加,产品升级也带动高端微动开关的需求占比提升,进而推动微动开关产业的产品结构升级。工信部数据显示,家电行业整体营业收入从2019年的1.60万亿元增长到2021年的1.74万亿元,保持稳定增长。微波炉产量从2016年的10326万台变化到2021年的9998万台,整体保持相对稳定,作为成熟品类,对微动开关的需求保持平稳,没有大幅波动。
洗碗机销量从2014年的338.5万台增长到2020年的712.1万台,2014-2020年年均复合增速达到13.20%,作为新兴嵌入式家电品类,渗透率仍在提升过程中,未来仍将保持增长,带动微动开关需求持续增加。小家电市场规模从2012年的1673亿元增长到2020年的4536亿元,2012-2020年年均复合增速达到13.28%,增速高于家电行业整体水平,小家电产品迭代速度快,创新品类多,对微动开关的需求持续释放,成为家电领域拉动微动开关增长的核心动力。小家电产品的功能拓展越来越多,单台产品用到的微动开关数量也在逐步增加,从早年的1个增加到当前的3-4个,进一步放大了需求增量,带动微动开关市场规模持续扩张。
1.2.2 汽车电子领域增长态势
汽车是微动开关另一重要应用领域,传统燃油车单车一般需要5-10个微动开关,新能源汽车因为电子控制部件更多,单车用量可以达到15-20个,用量明显高于传统燃油车,因此新能源汽车产业的快速增长,成为拉动微动开关需求增长的核心动力。国内新能源汽车产业从2014年起步,多年来保持高速增长,产量规模持续扩张,增速远超传统汽车行业,对微动开关的需求拉动效应十分明显。
| 年份 | 产量 |
|---|---|
| 2014 | 7.85 |
| 2018 | 127.2 |
| 2021 | 354.5 |
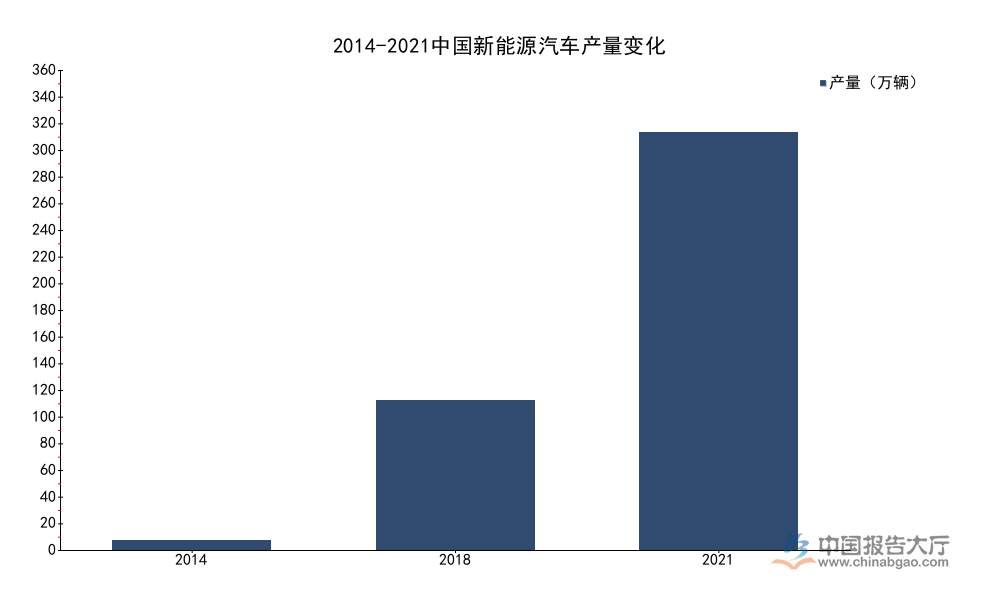
2014-2018年间国内新能源汽车产量年均复合增速达到100.63%,2021年产量年增长率更是达到159.49%,高速增长的背后是国内新能源汽车产业政策的推动与市场接受度的提升,这一增长态势直接带动车规级微动开关的需求快速扩张。车规级微动开关对可靠性、使用寿命、环境适应性要求远高于消费电子领域,行业进入门槛较高,目前头部本土企业已经逐步突破技术门槛,开始替代进口产品。
国内汽车产量2017年为2902万辆,2021年为2608万辆,传统汽车产量整体呈现小幅下降的态势,传统燃油车对微动开关的需求保持平稳甚至小幅下降,新能源汽车的增长完全抵消了传统汽车的需求下滑,带动汽车领域整体微动开关需求保持较快增长。车规级微动开关的毛利率普遍高于消费电子领域的普通微动开关,因此更多本土企业开始布局车规级产品,推动产业产品结构向高附加值方向升级。除了新能源整车,汽车电子的智能化升级也带来更多新增需求,比如智能座舱、ADAS系统都需要用到更多的微动开关做信号检测与控制,进一步放大了需求增量。汽车电子领域未来很长一段时间都将是微动开关增长的核心动力,带动产业规模持续扩张。
二、产业竞争与布局态势
2.1 本土头部企业发展
2.1.1 惠州环诺产品布局
惠州环诺是国内本土微动开关领域的头部企业之一,专注于消费电子领域微动开关与轴体产品的研发生产,产品主要应用于游戏鼠标、机械键盘等消费电子领域,近年来产品布局不断完善,覆盖了从大众价位到高端客制化的多个细分市场。环诺针对不同价位的消费电子产品推出了不同寿命等级的微动产品,不同产品的寿命参数差异较大,对应不同的应用场景与价格带,满足不同客户的需求。
| 应用产品 | 标称寿命 |
|---|---|
| 前行者A6系列鼠标 | 2000 |
| 客制化机械键盘轴 | 8000 |
| 前行者X23/X23L鼠标 | 8000 |
| 狼蛛SC880系列鼠标 | 8000 |

从产品布局来看,环诺已经掌握长寿命微动的核心技术,8000万次寿命产品已经实现大规模量产,广泛应用于主流游戏鼠标与客制化键盘领域,产品性能已经达到国际一线品牌同类产品水平,价格优势明显,得到国内众多终端品牌的认可。环诺轴体2023年累计销量达到4亿颗,其中定制轴体累计销量达到3000万颗,定制化业务增长迅速,反映出企业针对客制化消费电子市场的布局已经取得成效。微星X7M三模游戏鼠标采用环诺80-90gf插针微动,说明环诺产品已经进入主流品牌游戏鼠标的供应链,市场认可度不断提升。
截至2026年,环诺已经公开专利信息60条,技术储备不断增加,产品覆盖了防水微动、长寿命微动、车规微动等多个细分品类,产品矩阵不断完善,逐步从消费电子领域向汽车电子、工业控制领域延伸。环诺的发展是本土微动开关企业的典型代表,依托珠三角完善的产业链配套,凭借成本优势与快速响应能力,逐步替代进口产品,抢占国内市场份额,部分产品已经开始出口海外市场。本土企业的崛起也给海外品牌带来了较大的竞争压力,海外品牌逐步退出中低端市场,聚焦高端工控与车规领域,市场分层格局逐步形成。
2.1.2 技术研发投入情况
本土微动开关企业早年主要聚焦中低端市场,产品技术含量较低,价格竞争激烈,利润空间有限,近年来随着下游需求升级,头部企业开始加大技术研发投入,针对高端细分领域进行技术突破。环诺作为本土头部企业,累计公开专利超过60条,专利覆盖了产品结构、材料配方、生产工艺等多个领域,技术储备足以支撑产品升级。长寿命微动领域,本土企业已经突破了银触点材料与弹片冲压工艺,8000万次寿命产品已经实现量产,性能与海外品牌产品差距不断缩小,价格仅为海外产品的一半左右,性价比优势十分明显。
车规级微动领域,本土企业已经通过IATF16949汽车行业质量体系认证,部分产品已经进入新能源汽车供应链,实现小批量供货,技术研发方向主要聚焦提升产品在高低温环境下的稳定性与使用寿命,满足车规级的严苛要求。防水微动领域,本土企业已经突破密封结构设计,防水等级达到IP67,能够满足户外工业控制与厨卫家电的需求,产品已经实现大规模应用。本土企业的研发投入主要围绕下游本土客户的需求展开,能够快速响应客户的定制化需求,这是海外品牌不具备的优势,帮助本土企业更快抢占市场份额。
高端工业控制领域的微动开关对精度与可靠性要求极高,本土企业的技术突破仍然需要时间,目前市场份额仍然以海外品牌为主。本土企业的研发投入增速明显高于海外品牌,技术追赶速度较快,未来十年内大概率会在高端工控领域实现突破,进一步扩大本土企业的市场份额。国内微动开关产业的整体竞争力仍在持续提升,国产化替代空间仍然较大。
2.2 区域产业聚集特征
2.2.1 珠三角产业集群优势
国内微动开关产业主要聚集在珠三角地区,其中惠州、东莞、深圳是核心产业聚集地,珠三角地区拥有完善的电子信息产业链配套,从原材料加工到模具开发、注塑、冲压、表面处理、组装都能够在区域内完成,配套效率高,成本低。惠州是国内微动开关产业的核心聚集地之一,培育了环诺等本土头部企业,区域内拥有完善的电子元器件供应链,物流配套发达,能够快速向全国乃至全球客户供货。
珠三角地区靠近消费电子与家电产业的核心生产基地,下游客户集中,能够快速响应客户的需求变化,缩短交货周期,降低物流成本,这是其他地区不具备的区位优势。政策层面,珠三角地区对电子信息产业的支持力度较大,针对中小科技型企业有较多的税收优惠与补贴政策,有利于微动开关企业的发展。珠三角地区的微动开关产业以中小企业为主,头部企业占比不高,产业分工明确,部分企业专注于原材料供应,部分专注于注塑冲压,部分专注于成品组装,专业化分工提升了整体产业的生产效率,降低了生产成本,使得珠三角地区的微动开关产品在全球市场都具备价格竞争力。
珠三角地区的产业聚集也带来了人才与技术的溢出,新进入企业能够快速招聘到熟练工人与技术人员,降低了创业门槛,推动产业生态持续完善。珠三角地区未来仍将是国内微动开关产业的核心聚集地,消费电子领域的产能仍将集中在此。
2.2.2 长三角配套能力对比
长三角地区是国内另一电子信息产业聚集地,微动开关产业也有一定规模,长三角地区的优势在于汽车产业配套完善,拥有众多整车与汽车零部件企业,因此长三角地区的微动开关企业更多聚焦车规级微动开关领域,依托本地下游客户资源,发展速度较快。长三角地区的电子信息产业整体技术水平更高,高端人才更多,研发能力更强,因此长三角地区的微动开关企业更多聚焦高端工业控制与汽车电子领域,产品附加值更高,利润空间更大。
和珠三角地区相比,长三角地区的产业链配套偏重大型成套设备与汽车产业,消费电子领域的配套效率与成本不如珠三角,因此消费电子领域的微动开关产业规模小于珠三角。近年来,随着新能源汽车产业在长三角地区的快速布局,长三角地区的车规级微动开关产业发展迅速,已经形成了一定的产业聚集,未来市场份额有望进一步提升。两大产业集群的发展路径差异,本质上是依托本地下游产业资源形成的,珠三角依托消费电子与家电,长三角依托汽车与工业控制,未来这种差异化布局仍将延续,推动国内微动开关产业整体的均衡发展。
部分中低端产能会向中西部地区转移,但核心研发与高端产能仍将集中在珠三角与长三角地区,区域聚集的格局不会发生根本性变化。中西部地区的优势在于土地与劳动力成本较低,适合布局劳动密集型的组装环节,核心的研发与精密加工环节仍将保留在东部沿海产业集群,符合产业转移的一般规律,也有利于国内微动开关产业整体成本控制与竞争力提升。
核心洞察
- 下游新能源汽车与小家电领域持续增长,车规级与高端消费电子细分领域增长空间更大
- 上游核心零部件本土化率提升,带动本土企业成本下降,国产化替代进程加快
- 产业形成珠三角、长三角差异化聚集格局,分层竞争态势逐步明确
如需获取完整细分数据与定制化产业研究服务,可联系专业研究机构对接。



