中国报告大厅网讯,国内玻尿酸(透明质酸,HA)产业布局经过近二十年的发展,已经形成从上游原料发酵到下游医疗、日化终端应用的完整产业链,国内头部企业在全球原料市场占据绝对主导地位,近年随着行业竞争加剧,头部企业的业绩分化逐步凸显,不同赛道的盈利水平和业务结构也出现明显变化。
1.1.1 头部企业原料销量
透明质酸原料生产是国内玻尿酸产业的核心优势环节,经过多年的技术迭代,国内企业已经掌握大规模微生物发酵生产技术,生产成本远低于海外企业,全球范围内超过八成的玻尿酸原料由中国企业供应。行业的进入门槛主要体现在发酵菌株优化、生产规模化、品质管控三个层面,新进入者很难在短时间内匹配头部企业的成本和品质优势,因此行业集中度一直维持在较高水平。近年随着下游需求增速放缓,头部企业纷纷扩大产能,进一步挤压中小原料厂的生存空间,行业集中度呈现缓慢提升的态势。
不同头部企业的战略定位略有差异,部分企业以自有终端业务为核心,原料业务作为技术支撑,部分企业则以对外供应原料为核心业务,不过从整体销量规模来看,国内前两位的原料供应商已经占据国内原料市场超过七成的份额,中小厂商的出货规模普遍远低于头部企业。产能过剩的隐忧已经逐步显现,头部企业的存货周转速度有所下滑,部分企业已经开始计提存货跌价准备,反映出当前原料市场供过于求的格局。从已披露的销量数据来看,头部企业的规模差距依然明显,头部企业的规模优势进一步转化为成本优势,在行业价格竞争中占据更有利的位置。
华熙生物2024年原料销量404.12吨,福瑞达2024年原料销量254.00吨,CR2总销量达658.12吨,超650吨。
1.1.2 原料业务增速演变
华熙生物作为国内最大的玻尿酸原料生产企业,其原料业务的增速变化可以反映行业整体的需求增长趋势。2021年,下游医美和护肤品需求快速增长,带动原料业务收入实现28.63%的增速,行业整体也呈现量价齐升的态势。随着更多玩家进入市场,供给端增量持续释放,原料产品的价格开始下滑,带动行业整体收入增速逐步回落,2023年华熙生物原料业务收入增速回落至15.22%,降幅超过13个百分点。
需求端来看,近年国内医美行业监管趋严,不合规的水货假货市场被压缩,正规市场需求增速虽然维持正增长,但已经远低于前几年的水平,功能性护肤品赛道的竞争也逐步加剧,品牌方对原料的成本控制要求提升,倒逼原料企业降价抢占市场份额。供给端来看,头部企业纷纷扩产,全球玻尿酸原料产能已经超过需求量,价格战成为头部企业抢占市场份额的主要手段,进一步拉低了行业整体的收入增速。高端改性玻尿酸原料的需求依然维持较快增长,这类产品的技术壁垒更高,价格也远高于普通原料,头部企业凭借技术优势,纷纷加大高端原料的研发投入,试图通过产品结构升级对冲普通原料价格下滑的影响。这一转型的效果仍有待观察,短期来看原料业务的整体增速仍将维持低位运行。
1.2.1 不同赛道盈利水平
玻尿酸产业不同细分赛道的盈利水平差异极大,这种差异主要来自赛道的竞争格局和品牌溢价能力。医美注射类玻尿酸终端产品属于医疗美容范畴,产品需要获得三类医疗器械批号,审批周期长,进入门槛高,行业集中度高,头部企业拥有较强的定价权,因此毛利率普遍维持在较高水平。化妆品级原料和功能性护肤品赛道进入门槛相对较低,竞争更加激烈,品牌方需要投入大量的营销费用获取客户,因此整体毛利率低于医美终端产品。医药级玻尿酸原料主要用于眼科、骨科等领域,市场需求相对稳定,竞争格局也相对平稳,毛利率水平介于医美终端和功能性护肤品之间。国内三家头部玻尿酸企业分别对应不同的核心赛道,其公开披露的销售毛利率可以反映不同赛道的盈利水平差异。
| 企业名称 | 核心赛道 | 销售毛利率 |
|---|---|---|
| 爱美客 | 医美注射类 | 95.00% |
| 华熙生物 | 全领域布局 | 74.07% |
| 昊海生科 | 医药级终端 | 69.52% |
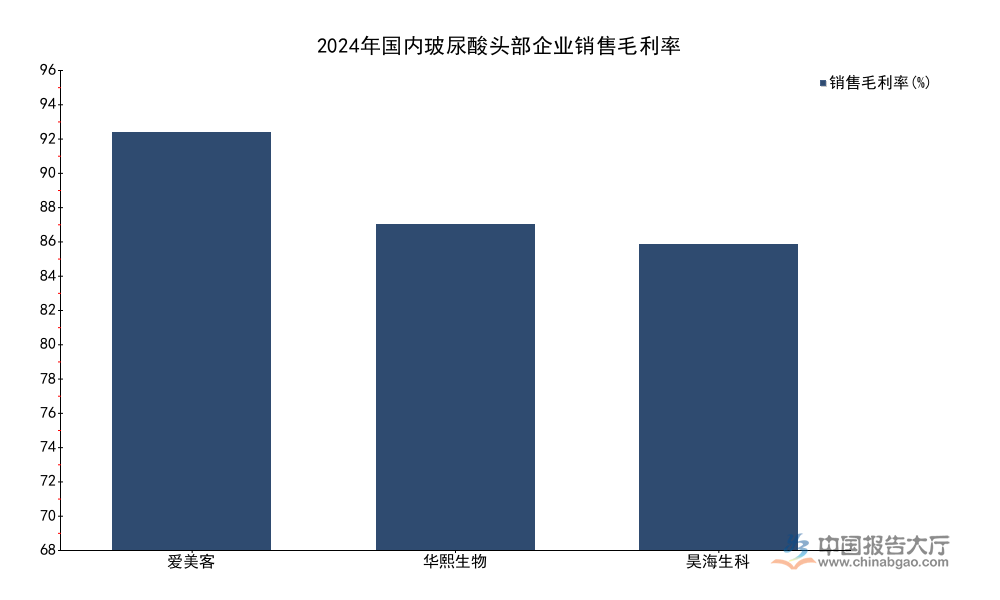
医美注射类赛道的高毛利率源于审批壁垒带来的供给稀缺,头部企业可以长期维持较高的盈利水平,全领域布局的企业因为包含低毛利的原料业务,拉低了整体毛利率水平,医药级终端市场需求稳定,竞争充分,毛利率水平相对偏低。不同赛道的盈利差异也推动头部企业调整业务结构,越来越多的原料企业向下游高毛利的医美和护肤品赛道延伸,进一步加剧了下游赛道的竞争。
1.2.2 功能性护肤品结构变化
华熙生物早年完成从原料向终端功能性护肤品的转型,功能性护肤品一度成为公司占比最高的核心业务,拉动公司营收规模快速增长。2022年,华熙生物功能性护肤品业务收入达到46亿元,占总营收的比重达到72.45%,公司的营收结构彻底转型To C端业务。随着功能性护肤品赛道竞争加剧,流量成本不断上涨,品牌方的获客成本大幅提升,华熙生物的功能性护肤品业务规模和占比开始逐步下滑,2024年全年功能性护肤品业务销售额为25.69亿元,占总营收的比重回落至47.84%,较2022年下降超过24个百分点。
为了应对功能性护肤品赛道的竞争压力,华熙生物将原有业务拆分出皮肤科学创新转化业务,主攻功效性护肤赛道,试图通过品牌升级提升产品溢价,不过2024年该业务营业收入同比下降31.62%,转型尚未看到明显成效。2025年上半年,皮肤科学创新转化业务收入占华熙生物总营收的比重达到40.36%,成为公司功能性护肤品板块的核心构成,不过该业务依然处于调整期,收入规模仍在下滑,未来能否实现增长仍有待观察。很多国内原料企业都复制了华熙生物向下游功能性护肤品转型的路径,不过多数企业都面临流量成本高、品牌壁垒低的问题,转型过程中的业绩压力普遍较大,部分企业已经开始重新调整业务重心,回归原料业务。
2.1.1 2025上半年营收对比
2025年上半年国内玻尿酸行业整体需求维持弱复苏态势,不同企业的业绩表现分化明显,爱美客作为纯医美玻尿酸终端企业,受益于医美市场需求的缓慢复苏,营收规模维持稳定,华熙生物作为全产业链布局企业,受到原料价格下滑和护肤品业务调整的双重影响,营收规模较去年同期有所下滑,昊海生科依托医药级玻尿酸业务的稳定需求,营收规模维持在相对稳定的区间。三家企业的战略定位不同,核心赛道不同,营收规模的差异反映了不同赛道的市场容量差异,医美终端赛道的单企业营收规模虽然低于全产业链布局企业,但其盈利水平更高,因此对企业利润的贡献更大。
| 企业名称 | 营业收入(亿元) |
|---|---|
| 华熙生物 | 22.61 |
| 昊海生科 | 13.04 |
| 爱美客 | 12.99 |

全产业链布局的华熙生物因为覆盖原料、医疗终端、护肤品多个板块,营收规模自然高于专注单一赛道的爱美客和昊海生科,不过从利润层面来看,爱美客的盈利水平远高于另外两家企业,反映出高毛利赛道对企业盈利的拉动作用。当前行业处于调整期,不同赛道的需求分化还将持续,头部企业的营收规模差距也将维持当前格局。
2.1.2 2025上半年归母净利润对比
归母净利润是反映企业最终盈利水平的核心指标,不同赛道的盈利水平差异直接体现在归母净利润的规模上,爱美客凭借医美赛道的高毛利率,虽然营收规模远低于华熙生物,但其归母净利润规模远高于华熙和昊海,这一差异充分体现了不同赛道的盈利质量差异。国内玻尿酸行业当前已经进入存量竞争阶段,企业的盈利质量比规模增长更重要,头部企业纷纷调整业务结构,加大高毛利赛道的布局力度,试图提升整体盈利水平。
| 企业名称 | 归母净利润(亿元) |
|---|---|
| 爱美客 | 7.89 |
| 华熙生物 | 2.21 |
| 昊海生科 | 2.11 |

爱美客归母净利润规模超过华熙和昊海的总和,充分印证了医美玻尿酸终端赛道的高盈利特征,高壁垒带来的高盈利是吸引更多企业进入医美赛道的核心动力,未来会有更多企业布局医美终端产品,行业竞争可能会进一步加剧,现有头部企业的高毛利率能否维持仍有待观察。
2.2.1 华熙生物业务占比演变
华熙生物是国内玻尿酸行业中业务布局最完整的企业,覆盖从原料到医疗终端、功能性护肤品全产业链,其业务结构的变化反映了国内玻尿酸产业的发展趋势。早年华熙生物以原料业务为核心,随后逐步向下游高毛利的终端业务延伸,功能性护肤品一度成为公司占比最高的业务,随着行业竞争加剧,公司业务结构再次出现调整,各板块的占比逐步趋于均衡。2024年全年,华熙生物各板块核心业务营收占比如下:
| 业务板块 | 营收占比(%) |
|---|---|
| 功能性护肤品 | 47.84 |
| 医疗终端 | 26.82 |
| 原料 | 23.02 |

三大核心板块占比相差不到25个百分点,业务结构较之前更加均衡。这种均衡的业务结构一定程度上可以对冲单一赛道波动带来的风险,原料业务可以为终端业务提供技术和成本支撑,终端业务可以提升整体盈利水平,不过全产业链布局也需要企业投入更多的资源在不同板块,管理难度也更大,对企业的运营能力提出更高的要求。华熙生物的业务结构调整也为其他国内玻尿酸企业提供了参考,不同企业根据自身的资源禀赋选择不同的业务布局,专注单一高毛利赛道的企业盈利水平更高,全产业链布局的企业抗风险能力更强,两种模式都有待时间的检验。
2.2.2 细分业务增速分化
华熙生物近年各细分业务的增速出现明显分化,不同板块都面临不同程度的增长压力。2024年全年,华熙生物总营业收入同比下降11.61%,归属于上市公司股东的净利润同比下降70.59%,净利润降幅远大于营收降幅,反映出公司费用率提升和产品结构调整带来的利润挤压。2025年上半年,扣非后净利润1.73亿元,同比下降45.00%,归母净利润同比下降35.38%,业绩下滑的趋势尚未得到扭转。
分板块来看,医疗终端业务2025年上半年同比下降9.44%,皮肤科学创新转化业务2024年同比下降31.62%,两大终端板块都处于负增长状态,只有原料业务维持低速正增长,不过原料业务的占比偏低,无法拉动整体营收实现增长。华熙生物2025年上半年计提存货跌价准备8047.73万元,存货跌价的主要原因是原料产品价格下滑,进一步反映出原料市场供过于求的压力。当前国内玻尿酸行业整体处于结构调整期,头部企业普遍面临增长压力,业务转型需要较长时间才能见效,短期来看业绩增长的压力仍将维持,不同企业的分化还将进一步加剧,行业出清的过程已经开始,中小厂商会逐步退出市场,头部企业的市场份额可能会进一步提升,但盈利水平的修复仍需要等待需求端的复苏和行业竞争格局的稳定。



