国内食用植物油市场中,菜籽油是仅次于大豆油的第二大品类,竞争格局受上游种植政策、中游加工产能、下游消费升级以及进口贸易结构多重因素影响,呈现出明显的区域集中、分层竞争特征。
一、供给端竞争格局
1.1 上游种植竞争分布
1.1.1 核心产区种植规模竞争
国内油菜种植集中在长江流域,湖北是全国最大的油菜种植省份,产业政策对高油酸油菜的扶持直接改变了上游种植端的竞争态势。2024年湖北夏收油菜面积1892.54万亩,同比增幅3.22%,总产量292.04万吨,同比增幅2.08%,面积、总产量再创历史新高,高油酸油菜种植基地规模达到50万亩。政策端对长江流域油菜产业的扶持,包括轮作补贴、品种改良推广,推动核心产区的种植规模持续扩张,非核心产区因为比较效益偏低,种植面积持续萎缩,种植端的竞争已经呈现向核心产区集中的趋势。
上游竞争的核心不仅仅是规模,更是品种,高油酸菜籽油因为烟点高、风味淡,符合高端消费需求,收购价格比普通油菜籽高5%-8%,因此核心产区纷纷扩大高油酸品种种植,湖北作为核心产区,已经形成了从品种研发、基地种植到加工销售的完整高油酸菜籽油产业链,2023年湖北菜籽油全产业链总产值达到390亿元,拥有省级以上菜籽油加工龙头企业40家,国家级龙头企业7家,这一产业基础让湖北在上游种植端的竞争优势持续领先其他产区。
其他产区比如四川、安徽、湖南也有一定规模的油菜种植,但单产水平、高油酸品种推广速度都落后于湖北,核心产区的马太效应已经显现,中小散户种植逐渐退出,规模化种植基地越来越集中在龙头企业掌控的产业链中,上游原料端的集中直接推动中游加工端的竞争格局优化。原料掌控能力已经成为中游加工企业核心竞争力的核心组成部分,没有稳定基地供应的加工企业,在原料收购季只能抬高成本收储,利润空间被持续压缩。
1.2 中游加工端竞争分层
1.2.1 龙头企业区域竞争格局
中游菜籽油加工行业分为三个层级,第一层级是覆盖全国市场的国家级龙头企业,第二层级是区域型省级龙头,第三层级是地方小加工厂。行业竞争的核心是原料掌控能力,因为油菜籽原料的季节性强,保鲜难度大,加工企业大多围绕核心种植产区布局,跨区域收储的成本较高,因此区域集中度较高。湖北作为核心原料产区,聚集了最多的龙头加工企业,产业政策对粮油加工企业的能耗补贴也降低了龙头企业的生产成本,全省粮油加工企业每年节省用电成本2.4亿元以上,成本优势进一步强化了区域龙头的竞争力。
消费升级背景下,中小加工厂因为环保不达标、品牌力弱,逐渐退出市场,头部企业持续整合产能,行业集中度逐年提升。细分产品来看,小榨菜籽油、浓香菜籽油是中小品牌差异化竞争的主要方向,头部企业则重点布局高端有机冷榨品类,有机冷榨菜籽油销售额在2023年1月至2024年12月间增长320%,均价是普通油品的3.8倍,高端市场的增长速度远快于大众市场,头部企业凭借品牌和渠道优势,已经占据了高端市场超过七成的份额,中小品牌只能在区域大众市场竞争。
价格层面,2024年底广东地区三级菜籽油现货价格为9180元/吨,同比涨幅13.6%,同期国内菜籽油期货主力合约收盘报价9057元/吨,全年涨幅13.7%,价格波动对加工企业的资金能力要求越来越高,中小加工厂难以承受原料价格的大幅波动,逐渐被市场出清,头部企业通过套期保值锁定成本,竞争优势进一步放大。中游加工行业的竞争已经从产能竞争转向全产业链竞争,拥有上游基地、中游产能、下游品牌的全产业链企业才能获得长期竞争优势,单一环节的优势很难维持市场地位。
二、需求与贸易竞争格局
2.1 国内消费结构竞争
2.1.1 细分品类竞争差异
国内食用植物油消费结构中,菜籽油占比达到24%,较2023年提升1个百分点,占比仅次于豆油,是国内第二大消费品类。消费端的变化主要来自消费升级带来的品类分化,大众餐饮端更倾向于选择价格更低的棕榈油、大豆油,家庭消费端对菜籽油的认可度持续提升,尤其是浓香菜籽油、有机冷榨菜籽油的增速更快。不同区域的消费习惯差异明显,长江流域是菜籽油的传统消费区,菜籽油消费占比超过40%,北方市场以大豆油、花生油为主,菜籽油占比不足10%,这种区域消费差异也决定了竞争格局的区域特征,区域龙头在传统消费区的渠道壁垒较高,全国性品牌想要切入的成本较高。
细分品类中,有机冷榨品类的爆发是近年最明显的竞争变化,消费者对非转基因、低温压榨的认可度提升,有机菜籽油的市场规模快速扩张,除了传统粮油企业,一些新消费品牌也切入这个赛道,主打小包装、场景化,线上渠道占比超过六成,传统龙头企业则依托线下渠道优势,跟进推出高端产品系列,线上线下形成不同的竞争态势。价格竞争层面,普通一级菜籽油的均价集中在8000-9000元/吨,有机冷榨菜籽油的均价超过30000元/吨,价差超过3倍,不同价位带的竞争群体完全不同,大众价位带的竞争核心是成本和渠道,高端价位带的竞争核心是品牌和品质,目前两个价位带都没有形成绝对垄断,高端市场仍有新进入者的空间,大众市场已经呈现向头部集中的趋势。
部分区域龙头依托本地消费习惯,推出地域标识型菜籽油产品,比如“湖北菜籽油”“天府菜油”等公共品牌,通过地域品牌背书提升产品溢价,这种竞争策略一定程度上缩小了区域龙头与全国性龙头的品牌差距,也带动了本地产业整体收益的提升。与之形成对照的是,没有品牌背书的散装菜籽油,市场份额持续下滑,消费者对食品安全的重视程度提升,散装油的生存空间越来越小。
2.2 进口贸易来源竞争
2.2.1 进口来源结构变化
国内菜籽油供需长期存在缺口,每年需要通过进口补充国内供给,缺口规模大致在每年100-200万吨之间,进口来源结构的变化不仅影响国内市场的供给稳定性,也改变了国内加工企业和贸易商的竞争格局。早年中国菜籽油进口高度依赖加拿大,加拿大菜籽占进口总量的比例一度超过九成,受贸易政策调整和质量安全因素影响,近年加拿大菜籽进口量持续下滑,2024年进口结构已经发生颠覆性变化,新的进口来源格局已经形成,拥有新进口渠道资源的贸易商逐步替代了原有加拿大菜籽进口商的市场份额。
表 2024年中国菜籽油进口来源占比
| 进口来源国 | 占比(%) |
|---|---|
| 俄罗斯 | 58 |
| 阿联酋 | 17 |
| 白俄罗斯 | 13 |
| 加拿大 | 0.03 |
| 其他 | 11.97 |
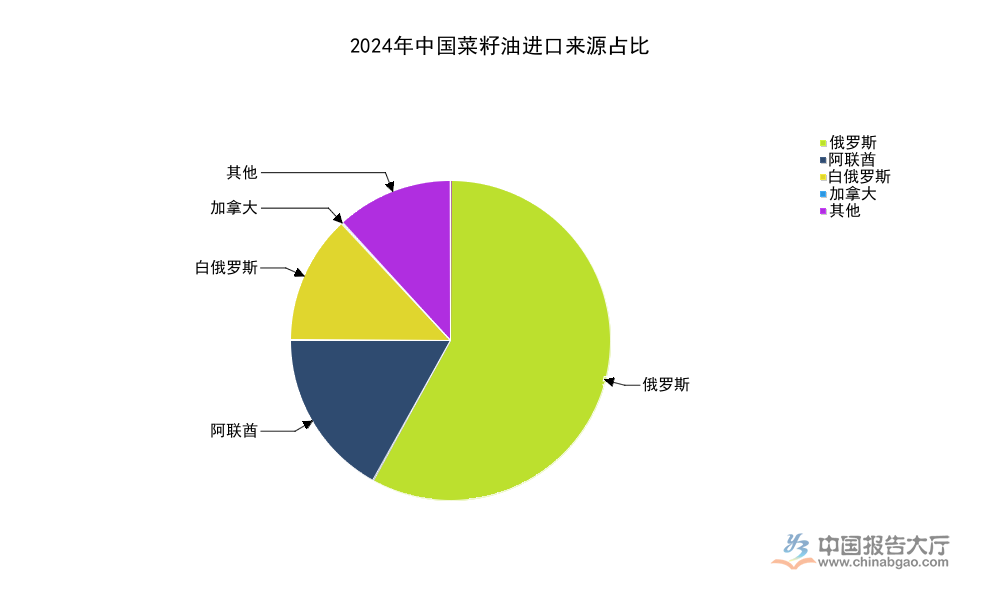
原来的单一来源结构带来的供应链风险被有效分散,新的进口来源格局下,进口菜籽油的成本稳定性有所提升,但俄罗斯等国家的菜籽油品质标准与加拿大存在一定差异,国内加工企业需要调整加工工艺适应新的原料属性,对应增加了一定的改造成本。这种结构变化也让拥有新来源进口配额和渠道的贸易商获得了竞争优势,原来依赖加拿大菜籽的贸易商份额持续下滑。不排除后续进口来源结构仍会根据贸易政策调整出现小幅变动,当前的格局已经基本稳定。
2024年中国菜籽油进口总量为188万吨,同比下降20.3%,进口下滑的主要原因一方面是国内产量持续增长,2024年国内菜籽油产量达到784万吨,较2022年的702万吨增长超过80万吨,国内产量的提升一定程度上弥补了供需缺口,另一方面国内需求增速有所放缓,表观消费量2024年为971.21万吨,较前些年的增速有所回落。全球层面,2025/26年度全球菜籽油产量3451万吨,同比增加62万吨或1.8%,创历史新高,期末库存减少11万吨或3.8%至274万吨,为近四年最低,全球供需偏紧的格局也对国内进口成本形成支撑,全球菜籽油价格的波动会直接传导到国内市场,影响国内加工企业的利润空间。
中国菜籽油出口量极小,2022年出口仅0.2万吨,几乎全部面向国内市场,因此竞争格局主要受国内供需和进口结构影响,自给率提升是政策层面的主要方向,重庆提出到2025年全市菜籽油自给率达60%,其他核心产区也出台了相关政策支持扩大种植和加工,自给率提升会进一步降低对进口的依赖,逐步改变现有的竞争格局。自给率提升并不意味着完全替代进口,国内消费需求的差异化仍需要进口补充,未来进口的规模会维持在相对稳定的区间,结构调整仍是主要的变化方向。
如需对接菜籽油产业细分调研可联系专业产业研究机构,核心洞察整理如下:
- 上游种植向长江流域核心产区集中,高油酸品种成为竞争核心
- 中游加工产能持续出清,高端有机赛道增速远高于大众市场
- 进口来源结构完成重构,供应链稳定性较此前显著提升




 京公网安备 11010502031895号