菜籽油是我国四大食用植物油之一,属于食用油加工制造业中游环节,以油菜籽为原料生产加工,产品涵盖从一级到四级精炼油、压榨油与浸出油,上游衔接油菜籽种植产业,下游覆盖食品加工、餐饮、家庭消费三大核心场景。当前国内菜籽油产业布局呈现出主产区资源集聚、进口来源结构重构、高端细分赛道加速扩容的特征,供给端在政策引导下逐步提升自主保障能力,需求端受益于消费风味偏好维持稳定份额,产业发展的结构性机会凸显。
一、全球与中国菜籽油供需格局
1.1 全球供给端核心特征
1.1.1 产量与库存变动趋势
全球菜籽油供给端在过去三年呈现产量持续增长、库存逐步下行的态势,主产国的种植收益提升带动种植面积扩张,进而推动总产量连创新高。全球范围内,菜籽油主要生产区域集中在欧盟、中国、加拿大、印度等,供给端的波动直接影响全球贸易与价格走势。美国农业部的数据显示,2022年全球菜籽油总产量为3267万吨,2025/26年度全球菜籽油总产量达到3451万吨,较此前年度增加62万吨,增幅1.8%,总产量创下历史新高。对应期末库存层面,2025/26年度全球期末库存降至274万吨,较此前年度减少11万吨,降幅3.8%,为近四年最低水平。库存下降反映出全球需求端对菜籽油的消化能力维持稳定,供给端的增量并未带来库存积压,整体供需处于紧平衡状态。
| 指标 | 2022年 | 2025/26年度 | 变动量 | 变动率 |
|---|---|---|---|---|
| 全球菜籽油总产量(万吨) | 3267 | 3451 | +62 | +1.8% |
| 全球菜籽油期末库存(万吨) | - | 274 | -11 | -3.8% |
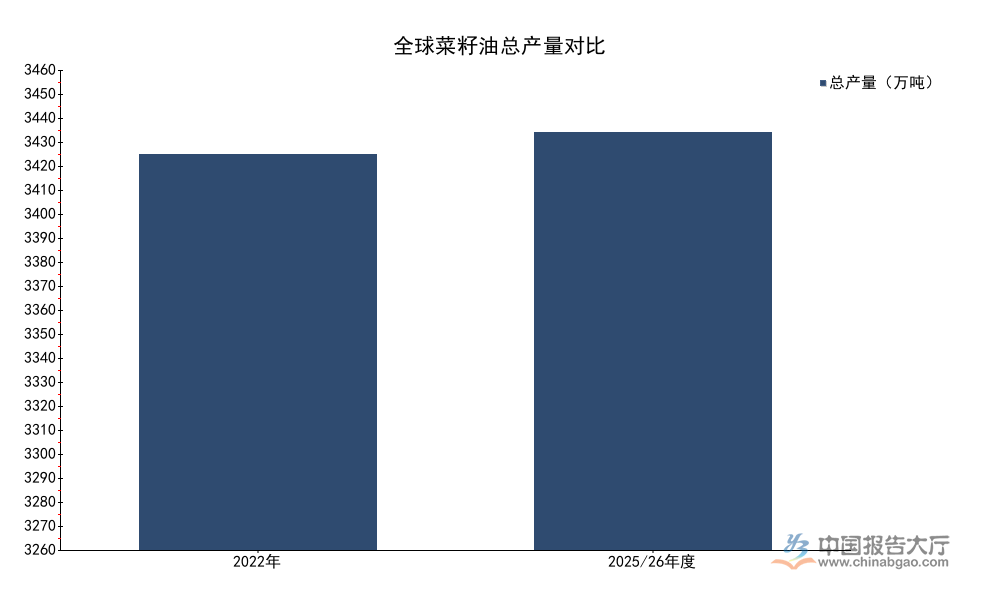
全球菜籽油供给端的紧平衡格局,一定程度上支撑了菜籽油价格维持在相对高位,主产国的气候波动、贸易政策调整都可能引发价格的阶段性波动。不排除极端气候事件会进一步压缩全球供给,推动库存继续下行,这一趋势对国内菜籽油价格的传导效应仍有待观察。
1.2 中国进出口贸易结构
中国是全球最大的菜籽油进口国之一,国内产需存在一定缺口,需要通过进口补充供给,近年贸易结构发生了显著变化,进口来源从传统的加拿大逐步转向俄罗斯等周边国家,贸易流向的重构改变了国内供给格局。2022年中国菜籽油进口量大幅降至106.1万吨,同比下滑超过50%,全年出口量仅为0.2万吨,整体呈现大进小出的贸易格局。2024年中国菜籽油进口量回升至188万吨,但同比仍然下降20.3%,进口来源结构的变化最为突出,其中从加拿大进口仅0.06万吨,占总进口量的比重仅为0.03%,俄罗斯、阿联酋、白俄罗斯成为前三大进口来源国。
进一步拆解进口来源的占比结构,三大来源国的占比呈现出明显的头部集中特征,贸易渠道的调整已经基本完成,新的进口格局稳定下来。
| 进口来源国 | 2024年进口占比 |
|---|---|
| 俄罗斯 | 58% |
| 阿联酋 | 17% |
| 白俄罗斯 | 13% |
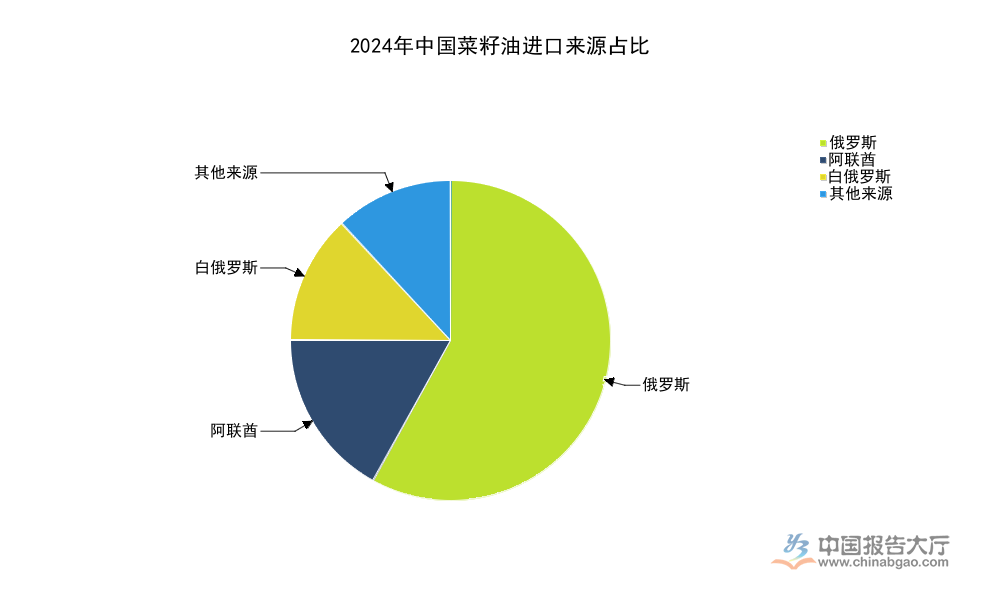
新的进口结构下,进口来源的集中度进一步提升,地缘政治因素对进口供给稳定性的影响仍然存在,一定程度上推动国内加快提升本土菜籽油产能,提高自给率,重庆已经提出到2025年全市菜籽油自给率达到60%的目标,国内多个主产区都出台了支持油菜种植的政策,对冲进口端的不确定性。
二、中国菜籽油产业布局特征
2.1 国内主产区发展格局
2.1.1 湖北核心产区产业规模
湖北是我国油菜籽种植与菜籽油加工的核心产区,产业布局依托上游种植优势,形成了从种植到加工、销售的完整产业链,产业规模与竞争力均位居全国前列。湖北省出台了多项支持菜籽油产业发展的政策,包括对加工企业的用电优惠、对高附加值油菜品种的种植补贴等,带动产业规模持续扩张。根据湖北省粮食局的数据,2023年湖北菜籽油全产业链总产值达到390亿元,全省拥有省级以上菜籽油加工龙头企业40家,其中国家级龙头企业7家,电价优惠政策带动全省粮油加工企业每年节省用电成本2.4亿元以上,加工企业的盈利空间得到有效拓展。
2024年湖北油菜种植延续了增长态势,种植面积与总产量均创下历史新高,为下游菜籽油加工提供了充足的原料保障,核心产业数据汇总如下。
| 指标 | 2024年数值 | 单位 | 同比变动 |
|---|---|---|---|
| 油菜种植面积 | 1892.54 | 万亩 | +3.22% |
| 油菜总产量 | 292.04 | 万吨 | +2.08% |
| 高油酸油菜种植基地面积 | 50 | 万亩 | - |
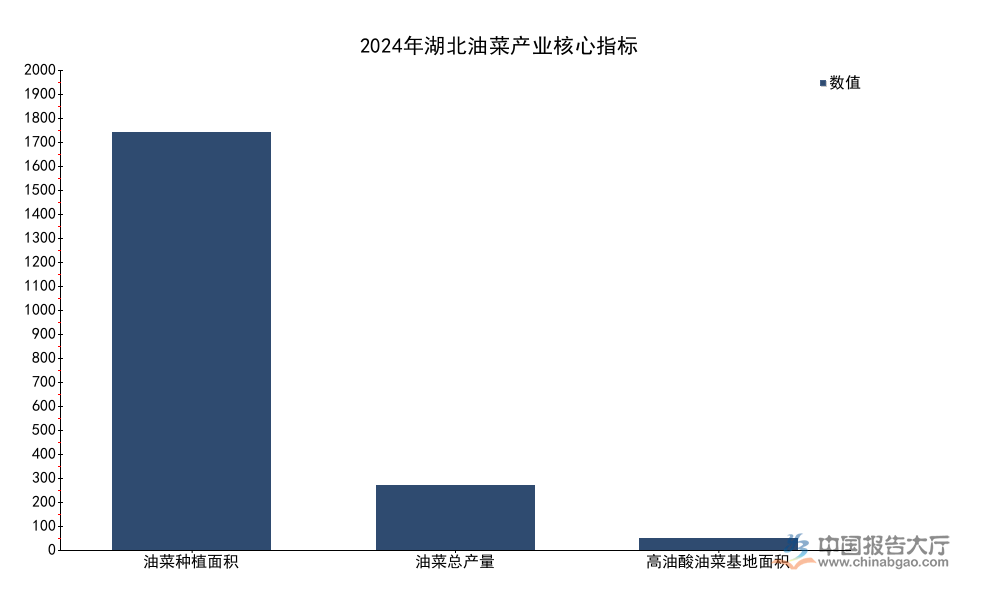
湖北菜籽油产业的核心优势在于上游原料的本地化供应,高油酸油菜作为高附加值品种,种植规模已经达到50万亩,高油酸菜籽油的油酸含量更高,产品溢价空间更大,为加工企业开发高端产品提供了原料支撑,进一步强化了湖北菜籽油的区域品牌竞争力。原料端的品种升级已经先于加工端完成布局,后续产业增值空间将逐步释放。
2.2 国内细分产品发展态势
2.2.1 高端细分赛道增长特征
国内菜籽油消费结构正在发生变化,传统大众菜籽油占据主要市场份额,高端细分产品依托消费升级趋势快速增长,其中有机冷榨菜籽油的增长速度最为突出,成为头部企业布局的重点方向。菜籽油本身具有独特的浓香菜籽油风味,受到长江流域消费者的普遍认可,有机冷榨工艺保留了菜籽油的原有风味与营养成分,契合当前消费者对健康、天然食品的需求,因此获得了快速增长。京东大数据显示,2024年有机冷榨菜籽油销售额同比激增320%,市场规模快速扩容,产品均价达到普通菜籽油的3.8倍,溢价空间显著,远高于普通菜籽油的利润水平。
价格层面,2024年国内菜籽油价格呈现阶段性上涨,截至2024年12月31日,广东地区三级菜籽油现货价格为9180元/吨,同比涨幅达到13.6%,国内期货市场菜籽油主力合约收盘报价为9057元/吨,全年价格涨幅达到13.7%,价格上涨一方面受全球供需紧平衡的传导影响,另一方面也反映出国内需求端的稳定支撑。菜籽油与棕榈油的价差在2024年曾经出现最高1580元/吨的倒挂,反映出国内对菜籽油的偏好支撑了价格的坚挺。
2024年国内菜籽油产量为784万吨,表观消费量达到971.21万吨,产需缺口仍然存在,消费结构中菜籽油占国内植物油总消费的比重达到24%,较2023年的23%提升1个百分点,消费占比稳中有升,说明菜籽油的市场认可度正在逐步提升。反观其他细分植物油品类,部分品类消费占比出现下滑,菜籽油的消费韧性凸显。高端菜籽油的增长主要集中在线上渠道,头部品牌凭借品牌优势占据了主要的市场份额,中小品牌更多集中在大众散油市场,竞争格局呈现出高端赛道头部集中、大众赛道分散竞争的特征。产业升级过程中,区域公共品牌的打造成为主产区提升产业竞争力的主要方向,湖北菜籽油、重庆菜籽油等区域品牌已经形成了一定的市场影响力,带动区域内企业共同提升盈利水平。
不排除未来高端菜籽油市场的竞争会进一步加剧,更多企业会进入该赛道,未来溢价空间可能会逐步收窄,但短期内高端赛道的增长动力仍然充足,消费升级的趋势未发生改变,企业提前布局高端产品仍然能够获得超额收益。
核心洞察
- 主产区政策红利持续释放,湖北等核心产区种植规模与加工能力双升,产业投资机会向全产业链延伸
- 高端有机冷榨赛道增速领跑,溢价空间显著,品牌化布局优先享受增长红利
- 进口贸易结构重构完成,供给端韧性提升,自主保障能力建设推进速度快于预期




 京公网安备 11010502031895号