中国报告大厅网讯,饲料添加剂产业是支撑国内畜禽养殖业与饲料工业发展的核心基础产业,其产业布局的变动反映行业供需结构与竞争格局的变化,对上下游产业的发展都有重要影响。近年来随着国内饲料行业进入存量竞争阶段,饲料添加剂产业的规模增长逐步放缓,结构升级与区域集聚成为行业发展的核心特征,现有产业布局也逐步清晰,头部产区的优势持续强化。
一、产业规模与产品结构
1.1 整体规模增长
1.1.1 长周期增长特征
中国饲料添加剂作为饲料工业的核心中游制造环节,规模变动直接绑定下游畜禽养殖与饲料加工行业的发展需求,过去八年间行业受养殖结构升级、禁抗政策推动功能性添加剂需求增长,整体呈现持续扩张态势。中国饲料工业协会发布的行业统计数据覆盖2017年至2024年完整周期,核心指标变动清晰反映行业长周期增长逻辑。从需求端看,国内生猪产能恢复、禽肉消费持续增长带动商品饲料产量稳步提升,同时饲料加工企业对产品营养效率、健康属性的要求提升,推动单位饲料中添加剂添加占比逐步提高,双重因素拉动行业规模持续增长。长周期内行业增长动力从量的扩张逐步转向结构升级,增速随下游需求周期变动呈现阶段性波动。
| 年份 | 产量(万吨) |
|---|---|
| 2017 | 1034.7 |
| 2020 | 1390.8 |
| 2021 | 1477.5 |
| 2024 | 1611.4 |
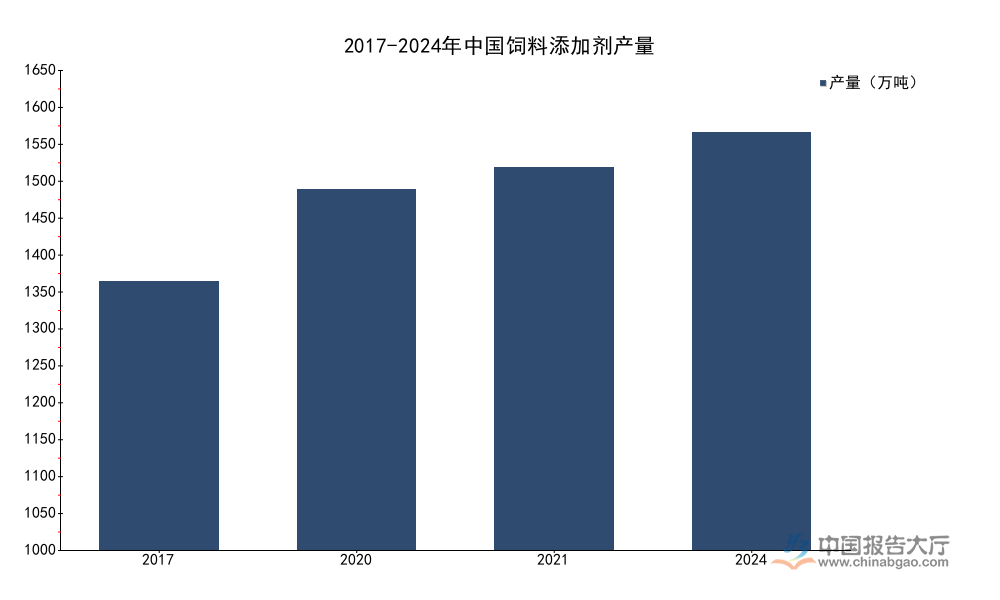
长周期内行业产量年均复合增速维持在6.53%,整体增速符合国内饲料工业的增长中枢,对比饲料工业整体4%左右的年均增速,饲料添加剂行业增速更高,反映添加剂在饲料中的价值占比持续提升。2024年产值同比增长7.55%,营业收入同比增长13.67%,营收增速快于产量增速,意味着行业产品结构向高附加值品类升级,单位产量营收持续提升。
禁抗政策在2020年全面落地后,非营养性添加剂的需求快速释放,但营养性添加剂依然占据行业产量的绝大部分,行业规模增长一方面来自下游饲料总产量的扩张,另一方面来自产品价值升级带来的单价提升。2017年到2024年,产值年复合增长率为5.58%,营业收入年复合增长率为6.15%,增速差异反映行业成本端波动对产值的影响,原材料价格波动会带动产值增速出现阶段性偏离,而营业收入增速更贴近终端需求的实际变动。2020年之后行业整体产量增速有所回落,年均复合增速降至3.75%,这背后一方面是国内生猪产能在2021年达到峰值后进入调整周期,下游饲料需求增速放缓,另一方面行业进入存量竞争阶段,规模扩张的动力逐步让位于结构升级,头部企业通过抢占中小产能的市场份额实现自身增长,行业集中度逐步提升。
1.2 细分产品结构
1.2.1 核心品类占比
饲料添加剂按产品属性分为营养性与非营养性两大类,其中营养性添加剂中的氨基酸、矿物元素是产量占比最高的两个核心品类,行业产品结构随下游需求变化持续调整,过去四年结构升级趋势明显。随着下游养殖行业对饲料转化率要求提升,氨基酸作为平衡日粮氨基酸水平、提升饲料转化率的核心营养添加剂,需求持续增长,占比逐步提升。中国饲料工业协会的统计数据清晰展现了核心品类的结构变动,不同品类的产量占比变动反映行业需求结构的变化方向。营养性添加剂占据产量规模的绝对主体,非营养性添加剂因添加量低,产量占比远低于其产值占比,行业整体产量结构与产值结构存在明显差异。
| 产品分类 | 产量占比(%) |
|---|---|
| 单一饲料添加剂 | ≥90.00 |
| 氨基酸类 | 37.40 |
| 氨基酸+矿物元素 | 78.71 |
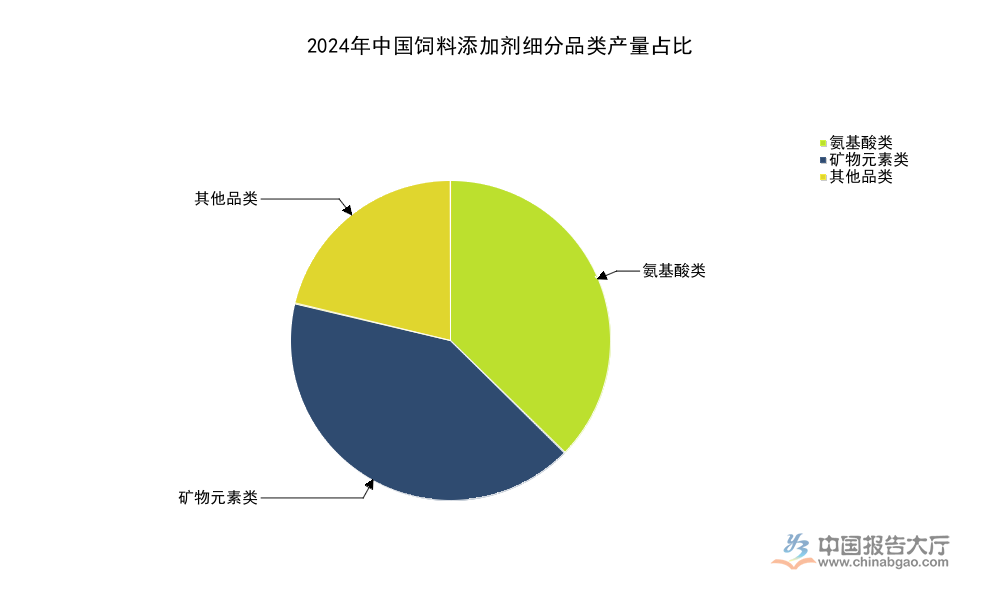
当前国内饲料添加剂市场以单一添加剂产品为主,复合添加剂产量占比不足10%,反映行业生产仍以标准化大宗产品为主,定制化复合产品的市场渗透仍处于较低水平。氨基酸品类占比的持续提升,契合下游提升饲料转化率、降低蛋白质原料消耗的需求方向,未来这一结构升级趋势仍将延续。
营养性添加剂是行业产量的核心构成,非营养性添加剂虽然价值占比逐步提升,但由于添加量低,产量占比相对较小,酶制剂、酸化剂、益生菌等功能性非营养添加剂,每吨饲料中的添加量通常在千分之一到百分之一之间,远低于氨基酸、矿物元素的添加量,因此产量占比远低于营养性添加剂。与之形成对照的是,非营养性添加剂的单位吨价远高于大宗营养性添加剂,因此其产值占比高于产量占比,这也是行业营收增速快于产量增速的核心原因之一。进一步拆解,氨基酸品类中,赖氨酸、苏氨酸是占比最高的大宗氨基酸产品,过去四年产能扩张伴随需求增长,产量持续提升,菜粕、豆粕等蛋白质原料价格的阶段性上涨,也推动饲料加工企业通过补充合成氨基酸降低配方成本,进一步拉动氨基酸需求增长。2024年氨基酸类产品产量达到602.6万吨,对比2020年的369.7万吨,年均复合增长率达到12.99%,远高于行业整体3.75%的平均增速,氨基酸类产品逆势同比增长21.69%,反映下游需求的高景气。矿物元素品类2024年产量同比下滑0.99%,行业进入存量稳定阶段,占比逐步回落,推动整体产品结构向高价值品类倾斜。
二、区域产业布局特征
2.1 核心产区分布
2.1.1 头部产区产量占比
国内饲料添加剂产业的区域布局高度依赖上游原料供给与下游饲料加工产业的集群分布,山东、河南、广东等畜禽养殖与饲料加工大省,同时也是饲料添加剂的核心产区,产业集聚效应明显。饲料添加剂行业属于重资产的化工与发酵制造领域,原材料成本占生产成本的比重普遍超过80%,因此企业倾向于布局在原材料产地或靠近下游需求的区域,降低运输与生产成本。山东作为国内化工产业、玉米深加工产业以及畜禽养殖产业的核心聚集区,具备发展饲料添加剂产业的天然优势,吸引了大量头部企业布局。中国饲料工业协会的区域产量统计数据,清晰展现了当前国内饲料添加剂产业的区域分布格局,头部产区的领先优势十分明显。
| 区域 | 产量占比(%) |
|---|---|
| 山东 | 19.94 |
| 前五大产区合计 | 57.03 |
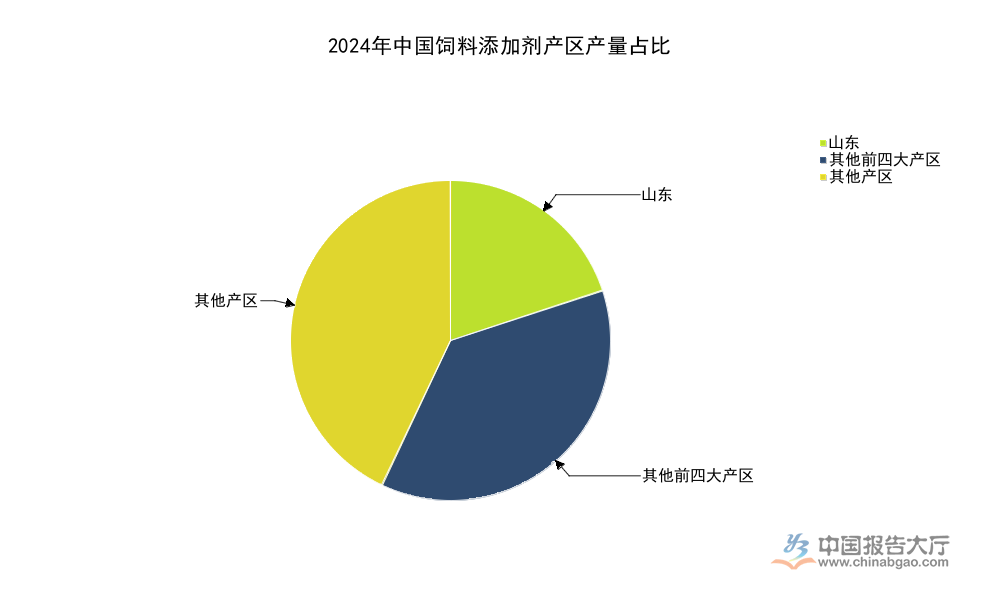
国内饲料添加剂产业的区域集中度处于中等水平,超过一半的产量集中在前五大产区,山东作为第一大产区,占比接近五分之一,产业领先优势明显。其余四大产区多分布在黄淮海、华南等国内养殖核心区域,贴近下游需求的布局逻辑清晰,区域集聚的优势仍在逐步强化。
从产业发展的历史来看,国内饲料添加剂产业的区域格局已经维持多年稳定,山东凭借产业链配套优势,长期占据国内第一大产区的位置,涵盖氨基酸、维生素、酶制剂、矿物元素等全品类产品,汇集了多家国内头部饲料添加剂企业,产业配套完善,从原料发酵到终端销售的全产业链成本优势明显,吸引新产能持续向山东集中。近年来部分中西部地区凭借更低的土地与能源成本,也开始承接东部地区的大宗饲料添加剂产能转移,但由于产业链配套不完善,短期内难以撼动现有核心产区的格局。头部企业的新建产能依然优先选择在核心产区扩产,进一步巩固了区域集聚的态势。不同品类的区域分布存在一定差异,氨基酸产能主要集中在山东、内蒙古等玉米深加工核心区,矿物微量元素产能主要集中在矿产资源丰富的西南、华北地区,维生素产能则高度集中在浙江、山东等地,区域分工依托资源禀赋逐步形成,整体布局符合产业发展的逻辑。
2.2 布局驱动逻辑
2.2.1 布局核心驱动因素
国内饲料添加剂产业的现有布局是资源禀赋、产业配套、需求贴近三个核心因素共同作用的结果,不同因素对不同品类的影响程度存在差异。对于大宗营养性添加剂来说,原材料成本占比高,因此资源禀赋是决定布局的核心因素,氨基酸生产以玉米淀粉为主要原材料,因此布局向玉米主产区以及玉米深加工产业发达的区域集中,矿物元素添加剂依赖各种矿物原材料,因此向矿产资源丰富的区域集中,成本优势是核心竞争力,靠近原材料产地可以大幅降低原材料运输成本,提升产品的市场竞争力。对于功能性非营养性添加剂来说,技术研发与供应链配套的影响更大,因此多集中在化工产业发达、研发资源丰富的东部沿海地区,头部功能性添加剂企业的研发中心多布局在产业配套完善的核心区域,依托人才与配套优势维持技术领先性。
饲料添加剂属于面向饲料加工企业的B端产品,下游饲料加工企业的区域分布也直接影响添加剂企业的布局,运输成本在终端售价中占据一定比例,因此贴近下游需求可以有效降低运输成本,及时响应客户需求,国内饲料加工产业主要集中在山东、河南、广东等养殖大省,因此添加剂企业也随之聚集,进一步强化了核心产区的规模优势。需求端的集中也推动供应链配套向核心产区集中,包装、物流、检测等相关服务产业逐步完善,进一步降低产区内企业的运营成本,形成良性循环的产业生态。
政策层面,国内对化工、发酵行业的环保要求不断提高,环保合规成本上升,环保达标、配套完善的化工园区主要集中在东部沿海以及核心产区,中小产能逐步退出,头部企业的产能进一步向合规园区集中,推动产区集中度进一步提升。不排除未来随着双碳政策的推进,高能耗的大宗添加剂产能会进一步向能源成本更低的西北地区转移,但这一过程仍需要较长时间,现有格局仍将维持稳定。现有区域布局的效率已经经过市场验证,短期内不会出现大幅调整,核心产区的竞争优势仍将维持,新进入企业也会优先选择在核心产区布局,进一步强化现有格局。
如需获取完整细分品类与企业数据,可对接专业产业研究机构获取定制报告,核心洞察如下:
- 氨基酸品类产量占比提升至37.40%,结构升级趋势明确
- 山东产量占比达19.94%,第一大产区优势稳固
- 行业近四年增速降至3.75%,进入存量结构竞争阶段




 京公网安备 11010502031895号