水质分析仪作为水环境监测领域的核心仪器设备,对水体污染物定量检测、水环境治理、饮用水安全保障起到核心支撑作用,其行业发展与全球环保政策推进、下游产业升级密切相关,当前行业的产品结构、区域格局、竞争态势都在发生深刻变化,发展趋势呈现出智能化、本土化特征。
一、市场格局与结构特征
1.1 全球便携式细分市场
便携式水质仪是水质分析仪三大核心品类之一,凭借移动便捷、操作简单的特征,适配户外巡检、应急监测、现场快速检测等多元场景,近年需求增速高于实验室台式和在线连续监测品类,市场规模持续扩张。从产品维度看,不同类型产品的适配场景差异较大,传统单参数产品仅能检测单一指标,成本较低,主要满足基础检测需求,多参数产品可同时完成多项指标检测,适配复杂现场检测需求,智能型产品集成数据传输、联网分析功能,符合当前物联网化的需求方向。
| 产品类型 | 占比(%) |
|---|---|
| 单参数便携式 | 52 |
| 多参数便携式 | 38 |
| 智能型便携式 | 10 |

智能型产品当前份额占比不高,但同比增速达到35%,远高于行业平均增长水平,市场需求升级方向明确,未来随着物联网监测网络的完善,智能产品的渗透率将持续提升。单参数产品凭借成本优势,仍将在低端市场占据较大份额,整体份额会逐步向多参数、智能产品转移。
1.1.1 应用领域占比
便携式水质仪的下游应用覆盖多个与水环境相关的领域,不同领域的需求体量和增长逻辑存在差异,政策驱动是当前需求增长的核心动力。环境监测领域是最大的需求来源,各级环保部门的日常水质巡检、断面抽样检测都需要大量便携式设备,工业废水处理领域的企业自行监测、合规性排查需求稳定,水产养殖领域随规模化养殖发展,养殖户对水质PH值、溶解氧、氨氮等指标的实时检测需求快速释放,饮用水安全检测和应急救援领域的需求也在逐步提升。
| 应用领域 | 占比(%) |
|---|---|
| 环境监测 | 35 |
| 工业废水处理 | 28 |
| 水产养殖 | 20 |
| 饮用水安全检测 | 10 |
| 应急救援 | 7 |
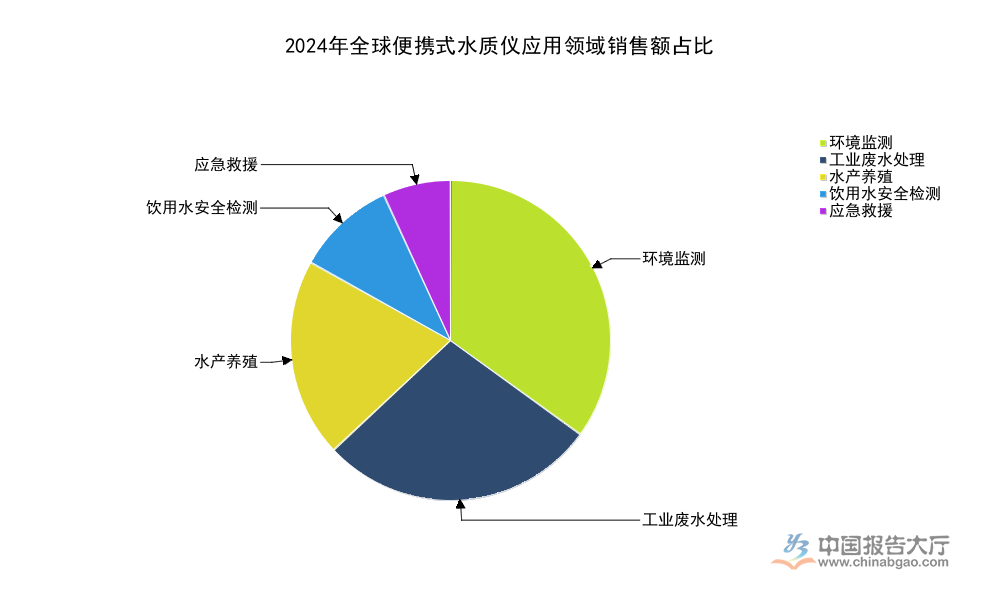
环境监测与工业废水处理两个领域合计占比超过六成,是当前市场的核心支撑,符合全球环保合规要求不断提升的行业背景。水产养殖领域的需求增速领先其他领域,随着全球粮食安全关注度提升,水产养殖的规模化、精细化程度不断提高,未来占比有望进一步提升,成为新的增长动力。
1.1.2 区域增长表现
全球不同区域的环保体系建设进程不同,产业发展阶段不同,需求增长表现存在明显差异。欧美发达国家的环保监测体系建设较早,市场成熟度高,存量更新需求占据主导,增长较为稳定,亚太地区新兴经济体处于工业化发展阶段,环保投入持续增加,合规监测需求快速释放,整体增长速度高于全球平均水平。新兴市场中,中国和印度的需求增长贡献了主要增量,印度近年加大工业废水排放监管力度,合规监测率大幅提升。
| 区域 | 同比增速(%) |
|---|---|
| 亚太 | 10.3 |
| 北美 | 9.2 |
| 欧洲 | 8.5 |

亚太地区的增速领先全球,主要得益于中国、印度等新兴市场的需求拉动。印度工业废水合规监测率从2019年的45%提升至2024年的68%,合规需求的集中释放带动本地市场规模快速扩张。中国下游覆盖市政、工业、农业等多元领域,市场体量较大,需求增长的稳定性更强。北美欧洲合计占据全球58%以上的市场份额,成熟市场的需求仍然是行业规模的核心支撑。
1.2 中国整体市场规模
1.2.1 产能供需平衡
中国水质分析仪行业的产能随需求增长逐步扩张,行业开放程度较高,吸引大量市场主体进入,2009年环境水质在线监测领域的企业数量已经达到100家,后续多年的发展中,市场主体数量持续增加,近年随着行业监管趋严,落后产能逐步出清,行业产能进入结构性调整阶段。2023年中国水质检测仪器产量达到9.76万台/套,销量达到9.06万台/套,产销量差值约为0.7万台/套,库存水平处于合理区间,产能利用率维持在正常水平,没有出现大规模产能过剩的情况。
需求端,2024年中国饮用水监测点位超10万个,水产养殖面积超700万公顷,新增便携式监测设备采购预算超5亿元,下游需求的持续释放为行业产能扩张提供了支撑。上游核心零部件领域,高端传感器仍然依赖进口,本土企业已经实现中低端传感器的自主生产,供应链稳定性逐步提升,原材料供应能够满足当前产能扩张的需求。核心零部件进口依赖仍然推高了行业生产成本,本土替代空间较大,未来随着本土传感器技术突破,行业毛利率有望进一步提升。
1.2.2 下游需求结构
中国水质分析仪的下游需求主要集中在环保监测、城镇水务、工业过程控制、农业水产养殖四个核心领域,不同领域的需求驱动逻辑不同。环保监测领域的需求主要由政策驱动,“水污染物排放行动计划”实施以来,国家持续完善水环境质量监测网络,新增大量地表水监测断面、饮用水源地监测点位,带动在线和便携式水质分析仪的批量采购,同时,对企业废水排放的监管力度不断提升,要求企业安装自行监测设备,市场需求持续释放。
城镇水务领域,城镇化进程加快,城镇供水规模不断扩大,国家对城镇供水水质的标准不断提高,要求供水企业加强出厂水、管网末梢水的水质检测,带动水质分析仪的更新需求。工业过程控制领域,化工、电力、食品等多个行业的生产过程需要对水质进行检测,保障生产安全和产品质量,存量更新需求稳定。水产养殖领域,规模化养殖占比不断提升,养殖户为了提高养殖效率、降低病害风险,对水质指标的检测频率不断提高,带动民用便携式水质分析仪的需求快速增长,这一领域的需求增速近年已经超过传统工业和市政领域,成为新的需求增长点。
二、竞争格局与发展趋势
2.1 全球市场竞争分层
全球水质分析仪行业发展时间较长,已经形成清晰的竞争分层,跨国企业凭借技术和品牌优势占据高端市场,本土企业在中低端市场依托成本和服务优势逐步拓展,市场份额结构相对稳定。
2.1.1 头部企业营收表现
全球头部企业多为综合性分析仪器集团,业务覆盖多个分析仪器领域,水质分析仪是其核心业务板块之一,不同企业的营收规模存在一定差异,跨国企业的整体规模较大,中国本土龙头企业的规模已经接近国际中型企业水平。
| 企业名称 | 所属区域 | 营收规模 |
|---|---|---|
| ABB | 瑞士 | 322亿美元 |
| 横河电机 | 日本 | 42亿美元 |
| 梅特勒-托利多 | 瑞士 | 38.5亿美元 |
| HORIBA | 日本 | 37亿美元 |
| 聚光科技 | 中国 | 36亿元人民币 |
跨国企业凭借百年的技术积累,在高精度实验室分析仪、高端在线监测系统领域占据绝对优势,产品毛利率较高,品牌认可度强。中国本土龙头企业聚光科技经过多年发展,已经建立起完整的产品线,在国内中低端市场的份额持续提升,竞争力不断增强。
2.1.2 市场集中度特征
全球便携式水质仪行业中,头部三家跨国企业合计市场份额约为48%,中国本土企业合计占据全球32%的市场份额,行业整体集中度处于中等水平,全球范围内拥有超过150家整机制造商,市场进入门槛相较于高端仪器更低,大量中小本土企业活跃在区域市场。
中国市场层面,早年行业进入门槛较低,市场主体数量较多,整体较为分散,近年随着环保标准提高,行业监管趋严,不合格产品逐步退出市场,头部本土企业的份额持续提升,行业整合趋势明显,预计未来市场集中度会进一步提升,头部企业的竞争优势会更加凸显。
2.2 本土企业成长路径
2.2.1 细分赛道优势
中国本土企业在水质分析仪领域的竞争优势主要集中在中低端细分赛道,相较于跨国企业,本土企业的产品价格更低,普遍比跨国企业同类型产品低30%-50%,同时本土企业的服务响应速度更快,能够为客户提供快速的安装调试、维护校准、零配件更换服务,适配国内客户的服务需求,在市政中小项目、工业中小企业客户群体中认可度不断提升。在COD测定仪、氨氮分析仪、浊度计等常规细分产品领域,本土企业已经占据超过七成的市场份额,部分优势企业开始拓展海外市场,出口份额逐步提升。
基础设施层面,截至2025年11月,全国5G基站累计达到483万个,占移动基站总数的37%,2024年全年净增50.7万个,5G网络的全面覆盖为智能水质分析仪的推广提供了基础设施支撑,本土企业在智能化产品开发上更贴近国内客户的使用场景,产品适配性更强,相较于跨国企业更懂国内客户的需求,在智能产品赛道已经建立起一定的先发优势。
2.2.2 技术升级方向
中国本土水质分析仪企业的技术升级主要围绕三个方向推进,核心方向之一是核心传感器的本土替代,目前高端水质传感器仍然主要依赖进口,采购成本较高,本土企业持续加大研发投入,已经实现部分中低端传感器的自主可控,未来随着技术突破,本土替代范围会逐步扩大,进一步降低企业生产成本,提升产品竞争力。
第二个方向是产品智能化升级,结合5G、物联网、大数据技术,开发能够实时传输监测数据、支持远程校准、自动异常预警的智能水质分析仪,适配智慧水务、智慧养殖的发展需求,符合下游客户的数字化转型方向。第三个方向是产品微型化、便携化,不断降低产品重量,延长续航时间,提升检测精度,适配户外巡检、应急监测的使用需求。
智能型便携式水质分析仪2024年同比增长达到35%,增速远高于行业平均,说明市场对智能化产品的需求旺盛,这一方向仍然是未来技术升级的核心,本土企业依托国内完善的互联网基础设施和丰富的应用场景,一定程度上具备更快的迭代速度,有望在智能化赛道实现弯道超车。
核心洞察
- 智能型水质分析仪增速达35%,产品升级趋势明确
- 亚太区域需求增速超10%,为全球增长核心引擎
- 本土企业全球份额达32%,核心部件替代空间广阔
如需获取完整细分数据或定制行业研究报告,可联系专业市场研究机构获取相关服务。




 京公网安备 11010502031895号