2026年中国开关电源市场规模预计达到2835亿元,同比增长约8.6%,全球占比升至46%左右。行业增长动力已从消费电子转向工业控制与新能源领域,两者合计占应用市场的52%,其中光伏逆变器、储能变流器和车载充电机成为增速最快的细分赛道。本土企业在高端开关电源市场的份额预计提升至48%,但上游功率器件与数字控制芯片仍存在供给约束。建议行业参与者重点关注第三代半导体渗透带来的成本重构机会,同时警惕原材料价格波动对中低端开关电源利润的挤压。
一、开关电源行业市场规模与增长态势
中国开关电源市场在过去五年保持稳健增长,但增速中枢正逐步下移,反映出行业从高速扩张期进入结构优化期。2021年至2024年,市场规模从1850亿元增长至2405亿元,年均复合增长率约为9.1%。2025年市场规模达到2610亿元,同比增长约8.5%。2026年预计达到2835亿元,同比增长约8.6%,增速与2025年基本持平。从全球格局看,中国开关电源市场占全球比重从2021年的38%提升至2025年的44%,2026年预计进一步升至46%左右。这一比重的提升既来自国内新能源和数据中心需求的拉动,也来自本土开关电源企业在全球供应链中份额的扩大。值得注意的是,市场规模增速与下游资本开支周期高度相关,2026年数据中心和新能源领域的投资节奏将直接影响开关电源的实际出货量。
从《2026-2031年全球及中国开关电源行业市场现状调研及发展前景分析报告》年度数据来看,2021年市场规模为1850亿元,2022年为2035亿元,同比增长10.0%,2023年为2210亿元,同比增长8.6%,2024年为2405亿元,同比增长8.8%,2025年为2610亿元,同比增长8.5%,2026年预计为2835亿元,同比增长8.6%。全球占比方面,2021年为38%,2022年为40%,2023年为42%,2024年为43%,2025年为44%,2026年预计为46%。2021年至2026年开关电源市场规模年均复合增长率约为8.9%,增速在2022年达到阶段性高点后趋于平稳。全球占比的持续提升表明中国开关电源行业的国际竞争力在增强,但增速放缓也提示行业已告别粗放增长阶段,增量更多来自高附加值产品而非出货量的简单扩张。
二、开关电源应用结构变化与新能源细分市场
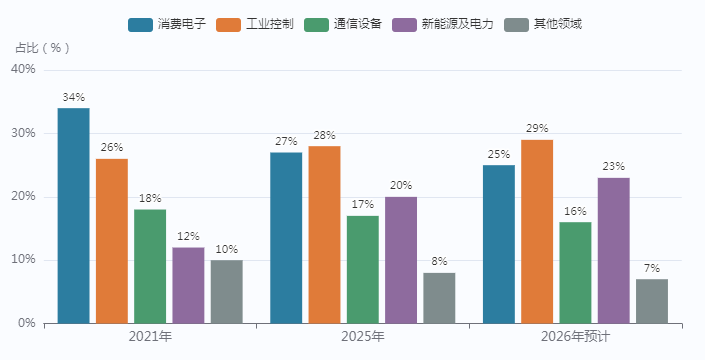
开关电源下游需求结构正在发生深刻变化,消费电子占比持续下降,工业控制与新能源领域占比稳步上升。2021年,消费电子占开关电源应用市场的34%,工业控制占26%,通信设备占18%,新能源及电力占12%,其他领域占10%。2025年,消费电子降至27%,工业控制升至28%,通信设备稳定在17%,新能源及电力升至20%,其他领域占8%。2026年预计消费电子进一步降至25%,工业控制达到29%,通信设备16%,新能源及电力23%,其他领域7%。工业控制与新能源合计占比从2021年的38%提升至2026年的52%,成为开关电源需求的主导力量。
新能源及电力领域是开关电源应用结构中增长最快的板块。2026年,光伏逆变器用开关电源市场规模预计约为286亿元,同比增长约18%。储能变流器用开关电源市场规模预计约为195亿元,同比增长约22%。新能源汽车车载充电机用开关电源市场规模预计约为168亿元,同比增长约16%。三者合计占新能源及电力领域开关电源市场的比重超过80%,是拉动该领域增长的核心细分赛道。其他新能源应用包括风电变流器、氢能电源等,2026年市场规模预计约为76亿元,同比增长约12%。储能变流器用开关电源增速最快,达到22%,反映出储能装机容量的快速扩张对开关电源的强劲拉动。光伏逆变器和车载充电机用开关电源增速也显著高于行业整体水平,说明新能源领域已成为开关电源行业最具确定性的增量来源。
三、开关电源技术演进与产业链成本结构
开关电源技术正加速向高频化、数字化和高功率密度方向演进。第三代半导体材料在开关电源中的渗透率持续提高,2025年约为12%,2026年预计提升至18%左右,带动转换效率从2025年的94%至95%提升至2026年的96%以上。数字化控制技术在数据中心和通信基站等场景中的渗透率已超过40%。功率密度从2021年的每立方英寸25瓦提升至2026年的每立方英寸35瓦以上,体积较五年前缩小约30%。
从产业链成本结构看,开关电源的成本主要由功率器件、磁性元件、控制芯片、电容和结构件构成。2026年,功率器件在开关电源总成本中占比约为28%,其中碳化硅和氮化镓器件占比约为8%,较2025年提高2个百分点,硅基器件占比约为20%。磁性元件占比约为22%,包括变压器10%、电感7%和磁芯5%。控制芯片占比约为18%,其中数字控制芯片占比约为7%,模拟控制芯片占比约为11%。电容占比约为14%,包括电解电容8%和陶瓷电容6%。结构件及其他占比约为18%,包括散热件6%、外壳5%和其他7%。功率器件和磁性元件合计占开关电源成本的50%,是成本控制的关键环节。碳化硅和氮化镓器件占比虽仅为8%,但其渗透率提升速度较快,对开关电源效率和功率密度的改善作用显著。控制芯片中数字控制芯片占比为7%,反映出数字化仍是开关电源技术升级的重要方向。
价格传导机制方面,上游功率器件和磁性元件价格波动通常经过1至2个季度传导至开关电源出厂价格。中低端开关电源因议价能力较弱,价格传导速度更快。2026年铜价若上涨10%,开关电源行业毛利率可能下降约1.5个百分点。

四、开关电源行业竞争格局与风险因素
中国开关电源行业竞争格局呈现分层特征。2025年,本土企业在中低端开关电源市场占据约65%的份额,但在高端市场如通信电源、医疗电源和航空航天电源领域,外资品牌仍占据约55%的份额。2026年,随着本土企业在高频磁性元件、数字控制芯片和封装工艺上的突破,预计本土品牌在高端开关电源市场的份额将提升至48%左右,较2025年提高约3个百分点。行业集中度持续提升,前十大开关电源企业合计市场份额从2021年的42%上升至2025年的51%,2026年预计达到54%。中小型开关电源企业数量较2021年减少约15%,行业正从分散竞争走向集约化发展。
从竞争格局的具体数据看,本土企业中低端市场份额2021年为58%,2025年为65%,2026年预计为68%。本土企业高端市场份额2021年为41%,2025年为45%,2026年预计为48%。外资品牌高端市场份额2021年为59%,2025年为55%,2026年预计为52%。前十大企业合计份额2021年为42%,2025年为51%,2026年预计为54%。中小型企业数量2025年较2021年减少约15%,2026年预计继续收缩。从代表企业类型看,本土头部开关电源企业主要分为三类。一是以通信电源和工业电源为主营方向的企业,在数据中心和通信基站领域具备较强竞争力。二是以新能源电源和车载电源为主营方向的企业,受益于光伏、储能和新能源汽车需求增长。三是以消费电子电源为主营方向的企业,正逐步向工业级开关电源转型。外资品牌则在医疗电源、航空航天电源等高端细分领域保持技术优势。
开关电源行业面临的主要风险包括原材料价格波动、国际贸易环境变化、技术路线迭代和下游需求周期性波动。原材料方面,铜、铝、硅钢等大宗商品价格波动直接影响磁性元件和结构件成本,2026年铜价若上涨10%,开关电源行业毛利率可能下降约1.5个百分点。国际贸易方面,部分高端开关电源产品仍依赖进口功率器件和数字控制芯片,出口管制和关税调整可能影响供应链稳定性。技术路线方面,碳化硅和氮化镓器件的普及可能使早期投资硅基开关电源产线的企业面临资产减值风险。下游需求方面,数据中心和新能源领域的资本开支节奏若放缓,开关电源出货量增速可能低于预期。从影响程度看,原材料价格波动影响程度为中高,主要影响磁性元件、结构件和毛利率。国际贸易环境变化影响程度为中高,主要影响高端功率器件和控制芯片供给。技术路线迭代影响程度为中等,主要影响硅基产线资产价值和研发投入。下游需求周期性波动影响程度为中高,主要影响数据中心和新能源出货量。行业竞争加剧影响程度为中等,主要影响中低端开关电源价格和利润率。原材料价格波动、国际贸易环境变化和下游需求周期性波动是影响程度最高的三类风险,均可能对开关电源企业的盈利能力和出货量产生实质性影响。技术路线迭代风险虽然影响程度为中等,但对特定产线投资的影响可能是不可逆的。
综合来看,2026年中国开关电源行业处于规模扩张与结构升级并行的关键阶段。市场规模预计达到2835亿元,2021年至2026年年均复合增长率约为8.9%。新能源与工业领域合计占开关电源应用市场的52%,光伏逆变器、储能变流器和车载充电机是增速最快的细分赛道。第三代半导体在开关电源中的渗透率预计达到18%,转换效率提升至96%以上。本土企业在高端开关电源市场的份额预计提升至48%,行业前十大企业合计份额达到54%。产业链成本结构中,功率器件和磁性元件合计占比50%,是成本控制的核心环节。开关电源作为能源转换的基础器件,其行业发展与宏观经济、产业政策及技术进步密切相关。未来,随着智能电网、电动汽车和数据中心持续扩容,开关电源行业有望保持中高速增长,但同时也需关注原材料价格波动、国际贸易环境变化以及技术路线迭代带来的不确定性。行业参与者需在效率、可靠性和成本之间寻求平衡,以在竞争加剧的市场中保持优势。



