中国报告大厅网讯,杀菌行业通过物理或化学手段为各领域提供微生物灭活去除解决方案,覆盖消毒剂、杀菌设备、抗菌材料、灭菌服务等核心品类,其产业布局随下游需求升级和全球贸易格局调整持续优化。从全球范围看,杀菌产品需求保持刚性增长,中国凭借完善的化工供应链体系,已经成为全球核心的杀菌产品生产基地,市场规模和出口量都保持较快增长。
一、杀菌行业市场规模格局
1.1 全球市场增长态势
1.1.1 整体与细分规模走势
全球杀菌产品需求持续提升,核心驱动来自医疗健康领域院感防控要求升级、食品加工领域食品安全标准提高,以及化工涂料领域防霉抗腐需求增长,不同细分领域的市场规模呈现差异化增长特征。目前杀菌剂是杀菌行业中市场化程度最高、贸易量最大的细分品类,整体规模保持平稳增长,有机杀菌剂作为主流品类占比超过七成,油漆涂料用杀菌剂是近年需求增速较快的细分领域,依托全球涂料产能扩张保持稳定扩容。
| 细分领域 | 时间 | 市场规模 | 单位 |
|---|---|---|---|
| 杀菌剂整体 | 2024 | 197.04 | 亿美元 |
| 杀菌剂整体 | 2028(预测) | 229.42 | 亿美元 |
| 有机杀菌剂 | 2025 | 5604 | 百万美元 |
| 有机杀菌剂 | 2032(预测) | 7307 | 百万美元 |
| 油漆涂料杀菌剂 | 2025 | 143.78 | 亿元 |
| 油漆涂料杀菌剂 | 2032(预测) | 211.75 | 亿元 |
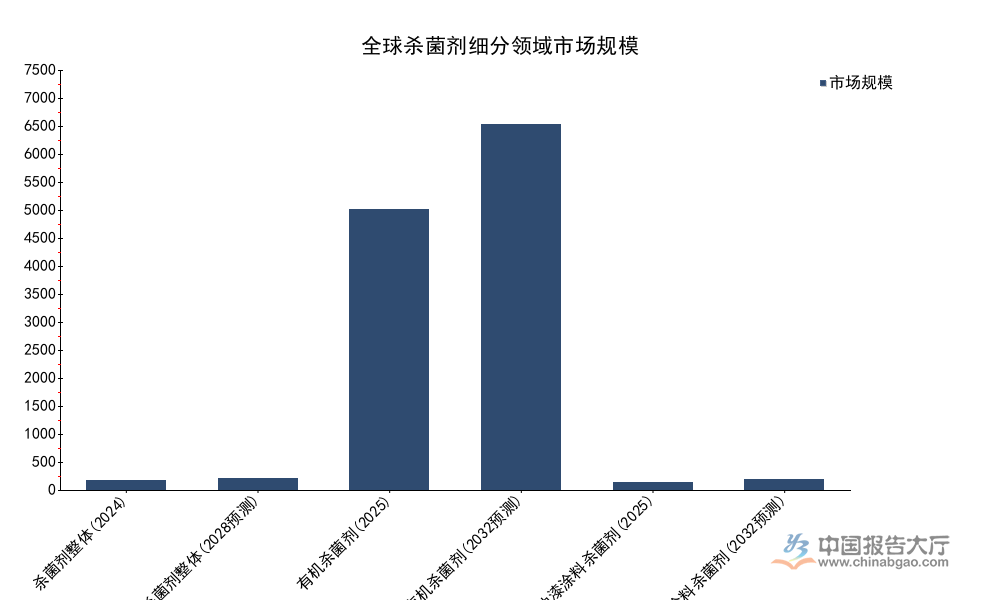
整体来看,全球杀菌行业规模保持个位数增长,不同细分领域的增速差异反映下游需求结构变化,油漆涂料杀菌剂的预测增速高于整体行业,说明下游建材、家具领域的防霉杀菌需求增长快于传统农药类杀菌剂需求。有机杀菌剂作为主流产品,增速平稳,市场进入成熟阶段,头部企业的份额集中趋势逐步显现,行业竞争格局趋于稳定。
1.1.2 细分领域结构特征
从产品结构维度拆解,杀菌剂按照应用领域可分为农用杀菌剂、工业用杀菌剂、医疗用杀菌剂三大类,其中农用杀菌剂占比最高,工业用杀菌剂占比逐步提升,医疗领域杀菌产品多为消毒器械和消毒剂,属于不同品类统计口径。2025年中国油漆涂料杀菌剂市场规模达到46.76亿元,占中国整体杀菌剂市场规模的比例约11.5%,符合工业杀菌剂占比的常规区间范围。进一步看,有机杀菌剂占全球工业杀菌剂市场的比例超过80%,因为有机杀菌剂的杀菌效率高、稳定性好,适配大部分工业生产场景,包括涂料、水处理、塑料加工等领域。无机杀菌剂因为残留问题,应用场景逐步收缩,主要集中在部分低端水处理和农业领域。抗菌材料作为近年新兴的杀菌相关产品,主要依托下游消费电子、家电、家纺领域的需求增长,市场规模占比还比较低,但其增速远高于传统杀菌剂品类,部分头部化工企业已经开始布局抗菌材料产能,依托原有化工原料供应链优势降低生产成本,抢占新兴市场份额。国内环保监管政策趋严,加速了落后产品的出清,高污染、高残留的传统杀菌剂产能持续退出市场,新型环保杀菌剂的占比不断提升,这一结构调整趋势还将延续。
1.2 中国本土市场发展特征
1.2.1 本土市场规模变动
中国杀菌行业的增长速度高于全球平均水平,核心驱动来自国内下游产业的需求升级,一方面,国内食品安全、医疗院感防控、水环境治理的标准逐步提高,对杀菌产品的需求量和品质要求同步提升;另一方面,国内化工产业供应链完善,杀菌剂生产的成本优势逐步凸显,不仅满足国内需求,还大量出口海外市场。过去五年行业保持持续扩张,未出现大幅度波动,反映需求的刚性特征,行业受宏观经济周期波动的影响相对较小。
| 年份 | 市场规模(亿元) |
|---|---|
| 2019 | 236.7 |
| 2024 | 405 |

过去五年中国杀菌剂市场的年复合增长率达到11.34%,远高于全球整体3%左右的增速,说明国内市场需求增长动力更强,国内生产企业的本土替代进程也在加快,高端杀菌剂产品的进口依赖度逐步下降,部分国内企业已经掌握核心生产技术,产品品质达到国际标准,开始抢占进口产品的市场份额。国内需求的刚性增长为本土企业提供了较大的成长空间。
1.2.2 头部企业营收表现
2024年国内主营杀菌剂上市企业泰禾股份杀菌剂整体收入为14.65亿元,同比增长23.39%。国内杀菌剂行业的市场集中度还比较低,大量中小型企业占据中低端市场,头部上市企业的营收规模并不算大,其营收增速高于行业平均增速,说明头部企业的份额正在逐步提升,行业整合趋势显现。头部企业依托技术研发优势,不断推出符合环保标准的新型杀菌剂产品,淘汰高污染、高残留的老旧产品,符合国内环保监管的要求,因此获得了更快的增长速度。部分跨领域布局的大型化工企业,也依托自身的原料优势进入杀菌剂领域,进一步改变行业竞争格局,国内外大型化工企业都在国内布局了杀菌剂生产产能,这些企业资金实力雄厚,研发投入大,更容易推出高端产品,抢占中高端市场份额。中小型企业则主要聚焦于区域市场的中低端需求,部分企业选择为头部企业做代加工,依托低成本优势生存,行业竞争分层格局已经形成。未来行业整合速度会进一步加快,头部企业的份额会持续提升。
二、杀菌行业贸易格局与产业布局
2.1 中国进出口贸易特征
2.1.1 进出口量变化趋势
中国是全球最大的杀菌剂生产国和出口国,国内产能供应充足,除满足本土需求外,大量产品出口到东南亚、拉美、非洲等地区,这些地区的农业和工业生产对杀菌剂的需求增长快,本土产能不足,因此依赖中国进口。从进出口量的变化看,近年出口量持续增长,进口量波动不大,反映本土替代效应逐步显现,国内产品对进口产品的替代已经覆盖大部分通用型品类,仅高端特种产品仍存在进口需求。
| 贸易类型 | 时间区间 | 进出口量(万吨) | 同比增速(%) |
|---|---|---|---|
| 进口 | 2024全年 | 2.72 | -4.98 |
| 出口 | 2024全年 | 24.37 | 40.43 |
| 进口 | 2025年1-8月 | 2.25 | 15.19 |
| 出口 | 2025年1-8月 | 19.14 | 25.09 |


出口量的增速远高于进口量,中国杀菌剂的全球竞争力持续提升,2025年1-8月进口量增速转正,一定程度上反映国内高端杀菌剂需求仍有缺口,部分高端特种杀菌剂还依赖进口,国内企业在高端产品领域的替代仍需时间。出口的高速增长得益于国内供应链的成本优势和产品品质提升,海外市场对中国杀菌剂的认可度逐步提高,贸易规模还将保持扩张。
2.1.2 进出口金额变动
进出口金额的变化和量的变化趋势基本一致,但也存在一定的结构性差异,进口杀菌剂的单价远高于出口产品,反映进口产品多为高端特种杀菌剂,附加值高,而出口产品多为通用型杀菌剂,附加值相对较低,这种价差反映国内杀菌剂行业的产品结构特征,国内企业仍需在高端产品研发领域持续投入,才能提升整体出口产品的附加值,获取更高的利润空间。
| 贸易类型 | 时间区间 | 进出口金额(亿元) | 同比增速(%) |
|---|---|---|---|
| 进口 | 2024全年 | 20.44 | -23.08 |
| 出口 | 2024全年 | 78.85 | 27.74 |
| 进口 | 2025年1-8月 | 17.29 | 21.71 |
| 出口 | 2025年1-8月 | 62.11 | 27.77 |


出口金额的增速连续两个统计周期保持在27%以上,说明出口的增长具有持续性,并未出现大的波动,2024年进口金额下降幅度远大于进口量的下降幅度,反映进口单价出现明显下降,国内高端产品替代已经开始发挥作用,拉低了进口产品的整体均价。
2.2 国内产业区域布局
2.2.1 产能分布特征
国内杀菌剂产能主要集中在东部沿海的化工产业集群区域,山东、江苏、浙江是国内杀菌剂产能排名前三的省份,这三个省份都是国内化工产业发达地区,上游化工原料供应链完善,交通物流便利,靠近出口港口,因此吸引了大量杀菌剂生产企业布局。山东的杀菌剂产能以农用杀菌剂为主,拥有大量中小型生产企业,产业集群效应明显,配套的原料、包装、物流产业都比较完善,生产成本远低于其他地区,吸引了大量下游采购商。江苏的杀菌剂产能则以工业用高端杀菌剂为主,很多外资企业和国内大型上市企业都将生产基地布局在江苏,依托江苏的化工产业配套和技术人才优势,生产高端杀菌剂产品,供应国内中高端市场和出口。浙江则以抗菌材料和功能性杀菌产品为主,依托浙江发达的家纺、涂料产业集群,靠近下游需求市场,降低物流运输和市场拓展成本。中西部地区的杀菌剂产能较少,主要集中在四川、云南等农业大省,满足本土农业生产需求,产能规模不大,技术水平也相对较低,主要供应区域本土市场。近年国内环保监管趋严,要求化工产能进入专业化工园区,零散分布的中小型产能被大量清退,行业产能逐步向优势区域的合规园区集中,产业布局的集中度进一步提升。
2.2.2 出口核心区域表现
出口型杀菌剂产能主要集中在沿海省份,山东、江苏、浙江三省的杀菌剂出口量占全国出口总量的比例超过70%,这三个省份都拥有大型出海港口,方便产品出口到全球各地,物流成本优势明显。其中山东的农用杀菌剂出口量最大,主要出口到东南亚、非洲等地区,这些地区农业发达,对农用杀菌剂的需求量大,对价格敏感度高,山东的中低端农用杀菌剂正好匹配这类需求,性价比优势明显。江苏的高端工业杀菌剂出口增长快,主要出口到欧美、日本等发达国家和地区,这些地区对产品品质和环保标准要求高,江苏的高端杀菌剂产品能够符合其标准,因此获得了较多的出口订单,出口单价远高于行业平均水平。随着国内环保监管趋严,部分不达标的中小型杀菌剂产能被淘汰,行业产能逐步向头部企业和优势区域集中,头部企业纷纷扩大优势区域的产能,淘汰落后地区的低效产能,进一步优化产业布局,行业整体的环保水平和生产效率都在提升。未来会有更多产能向东部沿海的化工园区集中,内陆地区的零散产能会逐步退出市场,产业集中度会进一步提升,行业整体竞争力会继续增强。
如需获取细分领域定制化调研服务,可联系专业产业研究机构。
核心洞察:
- 中国杀菌行业增速领先全球,市场规模突破400亿元
- 中国杀菌剂出口顺差持续扩大,全球竞争力稳步提升
- 产业向东部沿海集群集中,头部企业份额加速提升




 京公网安备 11010502031895号