中国报告大厅网讯,中成药行业是我国医药工业的核心细分领域,以中医药理论为指导,将中药材加工制成丸剂、颗粒剂、胶囊剂等定型制剂,位于中药产业链中游制造环节,下游覆盖医院、药店、电商等终端渠道,当前行业现状受政策调控与市场需求双重影响,呈现结构化调整特征。
一、供给端运行特征
1.1 产量规模波动
1.1.1 历年产量变化趋势
近年中成药行业产量呈现持续收缩态势,需求端的西药替代、集采政策带来的医疗机构备货调整,以及上游中药材价格波动,都对生产端形成约束,不同统计周期的产量数据可以清晰反映收缩的节奏与幅度,统计口径均为全国规模以上中成药生产企业产量,数据均来自国家统计局公开披露信息,覆盖从全年到累计的多个周期维度,能够准确反映生产端的变化趋势。
| 统计周期 | 产量(万吨) | 同比变化(%) |
|---|---|---|
| 2022年全年 | 328.77 | -6.16 |
| 2024年全年 | 195.3 | 暂缺 |
| 2025年8月单月 | 12.8 | +1.6 |
| 2025年1-9月累计 | 132.2 | -8.3 |
| 2025年1-10月累计 | 147.2 | -8.8 |
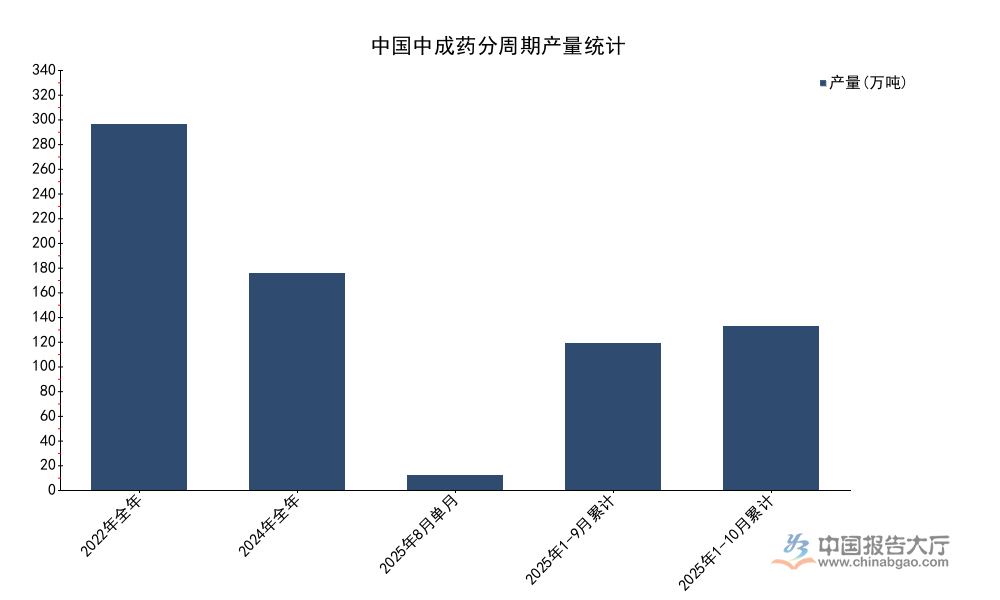
连续三个统计周期的累计同比增速均维持负增长,仅单月数据出现小幅正增长,说明生产端的收缩趋势并未发生根本性扭转,不排除短期需求波动带来的单月反弹。行业整体处于去产能、调结构的阶段,产量收缩一定程度上反映落后产能出清的进程,集中度提升的逻辑逐步验证。
一方面,中成药配方颗粒国家标准逐步落地后,部分传统中成药的市场份额被配方颗粒分流,消费者更倾向于根据处方个性化调配用药,对定型中成药的需求有所下降。另一方面,集采推动中标产品价格下降,部分未中标产品的市场空间被压缩,企业主动缩减产能投放,避免库存积压带来的资金占用。此外,上游中药材种植端的规模化程度不足,部分贵细药材价格波动较大,企业倾向于维持低库存生产模式,进一步拉低了整体产量规模。2022年规模以上中成药企业数量为1590家,较十年前已经出现明显下降,中小产能出清步伐加快,行业集中度逐步提升。从现有数据观察,产量收缩的幅度并没有出现极端放大,说明行业调整属于稳步推进,并未出现系统性的供给出清风险。
1.2 出口结构特征
1.2.1 细分品类出口表现
中国医药保健品进出口商会披露的数据显示,2024年前三季度我国中药类商品出口额为38.92亿美元,同比下降6.56%,其中中成药出口额达到2.97亿美元,同比增长21.29%,整体出口规模收缩与细分品类高增长形成鲜明对比,反映出口结构正在发生深层次变化。长期以来,我国中药类出口以中药材、中药饮片等低附加值原材料为主,中成药成品出口占比始终处于较低水平,这一格局在近年开始逐步打破。
中成药出口的增长得益于国内企业针对海外市场的产品调整,不少企业将传统的藿香正气、片仔癀等品类做成适合海外市场的包装与剂型,通过中医药海外中心的建设逐步打开当地市场,完成当地的注册认证,打破了之前仅面向华人市场的格局。部分企业针对海外消费者对中医药的认知特点,将中成药做成膳食补充剂等品类,适配当地的监管规则,降低了市场进入门槛,带动销量增长。与之形成对照的是,中药材与中药饮片的出口占比仍然较高,这类产品附加值低,以原材料出口为主,受海外农产品价格波动、贸易壁垒影响较大,拉低了中药类整体出口增速。
中成药出口的高增长反映行业附加值提升的趋势,国内企业出海从原材料输出向成品输出转型,这一转型过程仍处于初期,整体出口规模仍然较小,占中药类出口的比重不足8%,未来提升空间仍然较大,不排除政策层面会进一步支持中成药企业的海外注册与市场推广,带动出口规模进一步增长。部分头部企业已经开始在海外建立研发中心,针对当地常见病开发适配的中成药产品,长期来看,成品出口占比提升将成为行业出口的核心趋势,也会带动国内中成药行业整体盈利能力提升。
二、政策与竞争格局
2.1 集采政策落地
2.1.1 第四批集采核心参数
中成药集采已经推进到第四批,国家医保局主导的全国联盟采购,在规则设计上不同于化药集采,更注重技术评价与产品质量,规则设计的调整反映政策层面对中成药行业特点的适配。第四批中成药集采覆盖品种逐步扩大,规则也逐步优化,早期中成药集采仅覆盖部分区域联盟,第四批升级为全国性联盟采购,覆盖更多临床常用品种,规则设计上弱化单纯价格竞争,增加技术评价权重,体现对中成药产品质量、品牌价值的认可。不同于化药的一致性评价基础,中成药的质量评价体系尚未完全统一,技术评价维度会涵盖企业的原材料供应保障、生产工艺标准、临床使用数据等内容。
| 参数维度 | 核定数值 | 单位 |
|---|---|---|
| 采购组数量 | 28 | 个 |
| 涉及药品品种 | 89 | 种 |
| 符合条件投标企业 | 344 | 家 |
| 参与医疗机构数量 | 40000 | 家 |
| 最低报量比例 | 80 | % |
| 价格得分权重 | 60 | % |
| 技术评价得分权重 | 40 | % |
| 独家品种数量 | 6 | 个 |
| 独家剂型数量 | 40 | 个 |
| 中选产品数量 | 310 | 个 |
从规则设计来看,第四批集采更有利于头部品牌企业,头部企业在技术评价维度具备更大优势,原材料溯源体系更完善,生产工艺更稳定,低价中小企业中标概率进一步下降,行业集中度将进一步向头部集中。采购周期延长至2028年底,也有利于中选企业稳定生产安排,减少中标后的供应波动,长期绑定医疗机构市场份额。
进一步拆解,此次集采共有344家企业符合投标条件,全国4万余家医药机构参与报量,最终310个产品中选,覆盖6个独家品种和40个独家剂型,独家品种的纳入意味着中成药集采已经逐步渗透到之前未覆盖的细分领域,独家品种不再完全规避集采,未来更多独家产品将逐步纳入集采范围,对企业的价格策略提出更高要求。最低采购量不得低于上一年度实际采购量的80%,保障了中选产品的市场份额,也倒逼未中选产品逐步退出公立医疗市场,未中选产品只能转向零售终端和民营医疗机构市场,竞争压力进一步加大。上海2025年底已经暂停28个中成药的采购资格,涉及29家生产企业,多数为未中选或不符合集采要求的产品,地方层面已经开始落实集采后的退市规则,政策执行力度超出市场此前预期。国家医保局2026年版医保目录显示,中成药目录内数量达到1335种,其中协议期内谈判中成药61种,医保对中成药的覆盖范围持续扩大,也为中标产品的放量提供了基础。
2.2 头部企业经营表现
2.2.1 核心企业财务特征
集采政策推进下,头部中成药企业的经营分化明显,不同细分领域的头部企业表现出不同的财务特征,公开披露年报的头部企业覆盖传统优势细分领域和创新转型领域,样本具备行业代表性,所有数据均来自上市企业公开年报披露内容,指标口径统一,能够反映不同类型企业的经营特征。传统优势细分领域的头部企业凭借品牌护城河,普遍维持较高的毛利率水平,创新转型的企业则加大研发投入,利润水平出现阶段性波动,不同企业的战略选择带来完全不同的财务表现。
| 企业名称 | 统计周期 | 营业总收入(亿元) |
|---|---|---|
| 金嗓子控股 | 2024年全年 | 11.85 |
| 桂林三金 | 2024年全年 | 21.94 |
| 江中药业 | 2025年全年 | 42.20 |

头部企业营收规模分化明显,消化领域、心脑血管领域的头部企业规模更大,传统咽喉细分领域的企业规模相对较小,整体来看,头部企业凭借品牌优势,仍然维持较强的盈利能力,江中药业在营收微降的背景下,归母净利润实现双位数增长,反映企业内部结构调整已经显现成效。
2025年上半年中成药板块整体营收增速为-5.9%,利润增速为-4.1%,超过60%的中成药企业营业收入同比下降,近58%的企业净利润呈现下滑态势,中小药企的生存压力显著大于头部企业,部分区域中小药企营收下滑幅度超过50%,分化趋势持续加剧。江中药业2025年全年营收同比微降4.87%,但归母净利润同比增长14.96%,达到9.06亿元,企业对低毛利产品的结构调整起到关键作用,砍掉部分亏损的细分产品,聚焦核心大单品,带动利润端增长,这种以利润为核心的战略调整,已经成为不少头部中成药企业的共同选择。以岭药业2024年全年归母净利润亏损7.25亿元,2025年前三季度研发费用达到5.44亿元,研发费用占营收比达到9.27%,研发投入力度在中成药行业处于较高水平,创新转型带动下,2025年已经实现扭亏,反映创新投入的阶段性特征,前期投入会短期压制利润,长期则会带来产品管线的丰富。
国家医保局数据显示,2024年医保目录共新增11个中成药品种,每年新增的中成药品种都为创新企业带来新的放量机会,医保谈判与集采的双向推进,一方面推动传统品种价格下降,另一方面加速创新中成药的准入,行业结构升级的方向明确。桂林三金2024年全年毛利率达到73.41%,传统品牌中成药的高毛利特征仍然维持,品牌护城河的价值仍然显著,即便面对集采压力,头部传统企业仍然能够维持较高的盈利水平,竞争优势稳固。
如需获取完整中成药行业产业链调研数据,可联系专业产业研究机构获取定制化报告。
核心洞察:
- 中成药产量持续收缩,中小产能出清节奏加快
- 第四批集采规则倾斜头部,行业集中度加速提升
- 头部企业经营分化,品牌与创新企业优势凸显



