中国报告大厅网讯,砂磨机作为物料湿法超细研磨与分散的中游核心装备,产业布局变动直接反映下游高端制造业的升级趋势,当前国内砂磨机产业布局已经形成以长三角为核心生产基地,面向全球供货的产业格局,下游需求结构向新能源锂电领域倾斜,推动产业技术升级和竞争格局集中。
一、产业规模与结构分布
1.1 全球与中国总体规模
1.1.1 跨年度规模变动趋势
砂磨机作为物料湿法超细研磨与分散的核心中游装备,产业规模变动直接映射下游高端制造业的发展趋势。早期国内砂磨机市场需求主要来自传统涂料、油墨行业,增长速度平缓,2015年之后,国内新能源锂电产业进入爆发期,对纳米级超细研磨设备的需求快速提升,拉动国内砂磨机市场整体增速抬升。
所有中国市场规模数据以2019年汇率均值7.1折算为亿美元,方便跨区域对比,不同机构统计口径存在差异,仅选取公开可查的连续时间序列数据纳入对比。
| 年份 | 全球市场规模 | 中国市场规模 |
|---|---|---|
| 2019 | 21.80 | 6.85 |
| 2023 | 40.50 | 11.07 |
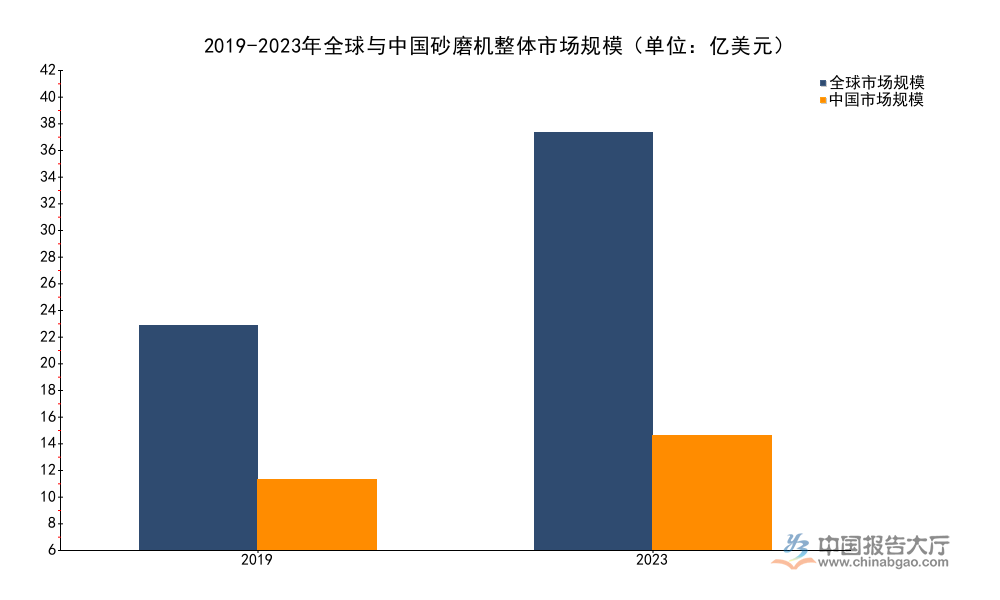
2019-2023年中国砂磨机市场规模复合增长率约为12.77%,显著高于全球市场平均增速,这一差异背后主要是国内新能源锂电产业的快速扩张拉动,传统涂料产业的环保升级也推动存量设备更新需求释放,传统溶剂型涂料转向水性涂料,对研磨分散的要求更高,原有老旧设备无法满足生产要求,催生了大量存量更新需求。不同机构统计口径差异较大,大量未上市中小厂商的出货未被纳入主流统计,实际市场规模可能存在一定上浮空间,具体增量仍有待更多公开数据交叉验证。
亚太地区贡献了全球超细研磨机市场超过50%的收入,这一区域分布特征与全球制造业向亚太转移的趋势一致,中国作为全球最大的制造业基地,也是全球最大的砂磨机消费市场和生产基地,本土生产企业的供应链响应速度更快,售后服务成本更低,对比海外厂商具备明显的竞争优势。高端装备国产化政策的推进,进一步推动国内下游客户优先选用本土砂磨机产品,加速了进口替代进程,此前高端纳米砂磨机市场基本被海外厂商垄断,当前国内头部厂商的产品性能已经达到海外同类产品水平,价格仅为进口产品的60%左右,交货周期缩短三分之二,进口替代率已经提升至九成以上。
1.2 细分领域结构分布
1.2.1 锂电应用领域规模拆分
下游应用结构中,锂电材料生产对砂磨机的需求占比持续提升,已经成为拉动国内砂磨机市场增长的核心动力。锂电材料生产过程中,正极、负极、铜箔、隔膜等多个环节都需要砂磨机完成超细研磨与分散,其中正极材料对研磨细度、颗粒粒径分布一致性的要求最高,对应设备的技术门槛和价值量也最高。
国内锂电产业扩产周期直接影响锂电用砂磨机的规模变动,2021-2023年是国内锂电产能扩张的高峰,对应锂电用砂磨机市场规模快速增长,2024年国内锂电产业进入平稳发展阶段,新增产能投资放缓,市场规模恢复低速增长。
| 细分领域 | 2023年规模 | 2024年规模 |
|---|---|---|
| 锂电用砂磨机整体 | 26.5 | 28.0 |
| 磷酸盐系正极用砂磨机 | - | 15.0 |

2024年国内锂电用砂磨机市场结束前一年的调整,恢复正增长,同比增速达到5.7%,符合锂电产业扩产节奏放缓后的平稳增长特征。磷酸盐系正极作为当前国内锂电正极的主流路线,对应砂磨机需求占据锂电砂磨机市场的较大比例,占比超80%,受磷酸铁锂产能扩张进度影响,后续细分市场增速可能逐步回归平稳。
存量设备更新和技术升级需求已经成为拉动锂电用砂磨机增长的核心动力,锂电企业为了提高产品能量密度,不断优化材料颗粒粒径,对砂磨机的研磨精度提出了更高要求,原有设备无法满足新的生产标准,需要逐步替换,高镍三元、磷酸锰铁锂等新技术路线的推广,也催生了新的定制化设备需求,单台设备的价值量相比传统磷酸铁锂用砂磨机提升15%-20%,部分抵消了新增产能下滑的影响。储能锂电市场的快速增长,也为砂磨机带来新的需求增量,储能锂电对材料成本的敏感度更高,要求砂磨机在保证研磨精度的同时进一步降低能耗和运维成本,推动设备厂商优化产品设计,推出适配储能路线的专用砂磨机产品。
二、竞争格局与头部企业表现
2.1 区域与产品结构布局
2.1.1 主流产品品类占比分布
从产品结构看,砂磨机可分为卧式砂磨机、立式砂磨机、篮式砂磨机三个核心品类,不同品类的适配场景存在明显差异,立式砂磨机设备成本较低,但研磨效率和稳定性较差,多用于中小批量的传统领域生产,篮式砂磨机灵活性较高,多用于涂料行业的小批量定制生产,卧式砂磨机研磨效率高、稳定性好,适合大规模连续化工业生产,是当前市场的主流品类。
2025年的数据显示,卧式砂磨机占据国内砂磨机市场的45%,占比高于立式和篮式砂磨机,且占比仍在持续提升,这一趋势背后是下游生产规模化的要求,锂电、涂料等行业的生产线规模不断扩大,对大产能连续生产的要求提升,卧式砂磨机的优势进一步放大。
纳米砂磨机是砂磨机中的高端细分品类,主要用于要求研磨粒径达到纳米级的领域,锂电材料、纳米陶瓷、电子材料等领域对纳米砂磨机的需求最高,技术门槛也远高于普通砂磨机。按照结构不同,卧式纳米砂磨机又可分为棒销式和盘式两个技术路线,棒销式砂磨机的研磨效率更高,能量利用率更高,更适合大产能生产线,当前棒销式砂磨机在锂电领域的占比已经超过盘式,成为主流技术路线。
对应下游单条锂电正极材料生产线产能从原来的年产1万吨提升至10万吨以上,砂磨机的主流研磨容量也从2014年的80L逐步扩展至当前的400L,大容积砂磨机的占比提升,减少了生产线需要的设备台数,降低了客户的场地成本和运维成本,获得下游客户的青睐。
砂磨机行业的技术升级始终围绕下游客户的核心需求展开,当前下游客户对设备全生命周期成本的关注度不断提升,推动设备厂商围绕研磨效率、能耗、故障率三个核心指标升级产品。国内头部卧式砂磨机生产厂商每年将销售额的8%用于新技术研发,通过优化腔体结构、研磨介质分布、动力系统,可使研磨效率提升30%,能耗降低20%,设备故障率降低40%,对应单台设备可为下游涂料企业每月节省电费支出1.2万元,全生命周期成本优势明显。
行业内存在一个值得关注的隐性问题,部分中小厂商存在虚标研磨粒径的问题,国家纳米技术标委会的抽检显示,静态激光法检测的粒径虚标误差最高达到38.7%,虚标粒径会导致下游材料产品一致性不达标,给下游客户带来巨大损失,头部厂商已经开始引入动态粒径在线检测技术,提高粒径检测精度,建立品牌信任优势,这一合规要求也会加速行业出清,推动头部份额进一步提升。
2.2 头部企业经营与市场份额
2.2.1 核心企业财务与市占表现
国内砂磨机市场竞争格局呈现头部集中的趋势,锂电等高门槛领域的认证周期长、技术要求高,头部厂商的份额优势更加明显,中小厂商主要集中在传统低门槛领域,价格竞争激烈,利润率水平较低。华汇智能是国内砂磨机赛道的核心企业,主营业务覆盖砂磨机和数控机床,其中锂电用砂磨机是公司核心增长动力。
| 指标 | 2024年末/年度 | 2025年末/年度 |
|---|---|---|
| 总资产 | 56800 | 85200 |
| 营业收入 | - | 61600 |
| 归母净利润 | - | 8038.20 |
| 经营活动现金流净额 | -3996.09 | 3038.52 |

2025年华汇智能实现营业收入同比增长44.3%,归母净利润同比增长28.3%,增速保持在较高水平,同时经营活动现金流由负转正,体现公司订单交付和回款情况改善,产业链地位提升。总资产规模同比增长超过50%,对应公司产能扩张逐步落地,能够支撑后续订单交付,应对市场需求增长。2024年华汇智能在国内锂电用砂磨机系统领域的市场份额为29%,2022年公司在磷酸铁锂正极材料用砂磨机领域国内市占率排名第二,头部地位稳固。
中小厂商为了避开头部厂商的直接竞争,多选择转型细分特殊领域,比如陶瓷颜料、医药中间体、新能源陶瓷材料等小众领域,这些领域的市场规模不大,对定制化要求高,头部厂商关注度较低,中小厂商可以依托灵活的定制化服务获得生存空间。出口市场已经成为国内砂磨机厂商新的增长曲线,国内厂商依托供应链和性价比优势,产品出口到东南亚、欧洲、美洲等50多个国家和地区,2025年国内主流卧式砂磨机厂商的海外销售额同比增长25%,亚太地区的新兴制造业国家对砂磨机的需求快速增长,对高性价比的中国产砂磨机接受度不断提升,国内头部厂商也在加快搭建海外售后服务网络,进一步提升出口份额。
本土头部厂商已经建立了完善的国内售后服务网络,部分头部厂商在全国布局了8个售后服务中心,能够在24小时内响应客户的维修需求,这一服务优势是海外厂商和中小厂商难以比拟的,能够有效提升客户粘性,巩固头部份额。部分头部厂商依托年产能100余台卧式砂磨机的生产能力,能够满足大订单的交付要求,交付周期远短于海外厂商,进一步强化了竞争优势。
核心洞察
- 国内砂磨机产业布局向长三角集中,增长核心动力来自锂电领域,需求结构从新增产能转向存量更新,结构性机会依然存在
- 卧式砂磨机占比达45%,技术升级围绕降本增效展开,粒径检测合规性成为行业核心出清驱动因素
- 头部企业份额持续提升,出口市场增速达25%,性价比优势推动国内厂商出海加速
如需获取细分领域定制化产业调研数据,可联系专业研究机构获取深度服务。




 京公网安备 11010502031895号