中国报告大厅网讯,氢燃料电池电堆作为氢能产业链中游核心装备,其竞争格局变化是当前氢能产业市场分析的核心维度之一。
一、产业竞争结构
1.1 头部份额分布
1.1.1 TOP3集中度变化
氢燃料电池电堆的竞争格局受下游燃料电池汽车推广节奏影响,早期国内市场依赖海外进口技术,头部海外企业占据较高份额,随着国内厂商技术突破和产能扩张,本土企业份额逐步提升。早期国内氢燃料电池产业尚处于起步阶段,具备批量供货能力的企业数量较少,市场资源集中在少数掌握核心技术的玩家手中,因此集中度处于高位。随着国家氢能产业规划落地,多地出台扶持政策,资本大量涌入电堆赛道,新玩家先后实现技术落地和批量出货,原有头部市场份额被分流,集中度呈现下行趋势。不同企业的技术路线差异也对份额分布产生影响,石墨双极板路线和金属双极板路线的玩家各有布局,覆盖不同的商用车应用场景,进一步推动市场份额分散。
| 企业名称 | 市场份额(%) |
|---|---|
| 清能股份 | 25 |
| 巴拉德 | 16 |
| 神力科技 | 16 |
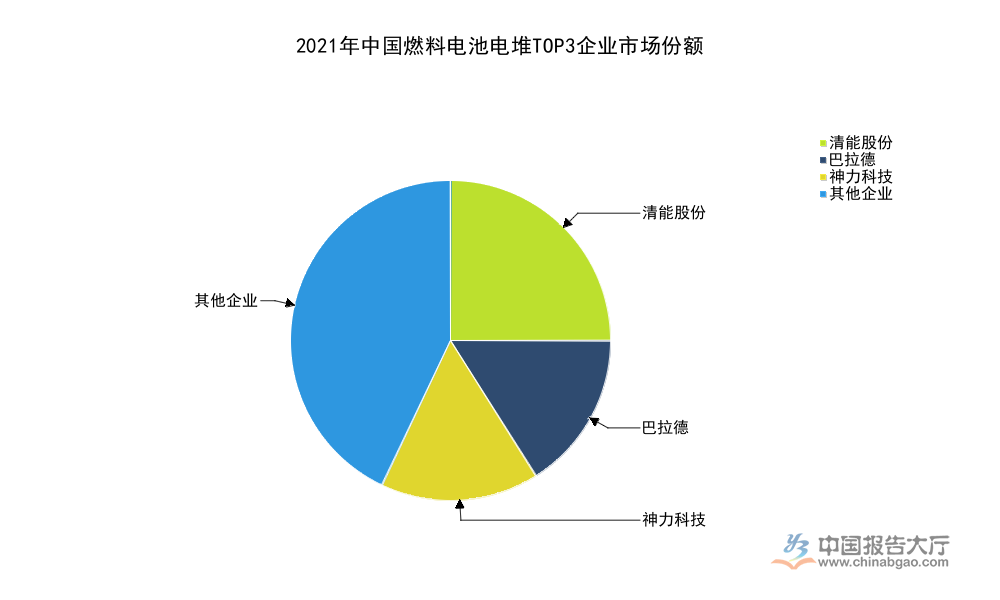
总和差异来自统计口径的舍入误差,不影响趋势判断。对比2019年的84%集中度,两年间下降26个百分点,行业进入者扩容的趋势明确。本土企业清能股份、神力科技合计占据41%的份额,超过海外厂商巴拉德,反映本土替代已经取得明显进展。不排除后续随着产能出清,集中度会再次上行,这一趋势仍有待观察。
从累计口径来看,2015-2021年国鸿氢能电堆国内累计市占率超过50%,排名第一,新源动力与神力科技累计配套数量均为1000辆,分列二三,国鸿氢能累计配套数量达到5000套,远高于其他玩家。累计口径与年度口径的差异,反映不同企业的进入时间与布局节奏,国鸿氢能布局较早,早期示范项目配套数量多,因此累计份额更高,而年度口径反映当前市场的竞争状态,新玩家崛起势头明显。早期配套项目多以示范运营为主,单批次规模较小,因此累计配套数量的增长慢于后期,2021年之后下游需求放量,单批次订单规模提升,头部企业出货量增长明显加快。
1.2 产业链成本结构
1.2.1 核心部件占比
电堆是燃料电池系统的核心部件,成本占整个系统成本的六成以上,电堆成本结构的变化直接影响整个燃料电池系统的成本下降节奏,进而影响氢燃料电池汽车的经济性。不同统计口径对电堆成本结构的呈现方式存在差异,本次按占电堆总成本的统一口径呈现,避免口径混淆带来的逻辑混乱。成本结构的清晰拆解,能够帮助从业者明确成本下降的核心方向,聚焦资源突破核心瓶颈,推动行业整体经济性提升。
| 材料名称 | 占电堆总成本比例(%) |
|---|---|
| 催化剂 | 36 |
| 质子交换膜 | 16 |
| 双极板 | 23 |
| 其他 | 25 |

催化剂是占比最高的单个核心材料,接近电堆总成本的三分之一,是当前电堆成本下降的核心瓶颈。双极板占比超过五分之一,随着金属双极板国产化冲压工艺成熟,这一部分成本下降空间较大。国产化进程推进后,核心材料的成本降幅将直接决定电堆整体价格的下降速度,一定程度上影响整个氢能产业的商业化节奏。2020年国内燃料电池系统和电堆价格实现30%-50%幅度的下调,主要驱动因素就是核心零部件国产化带来的成本下降。截至2021年,国内电堆价格已经降到2000元/kW以下,系统成本降到5000元/kW以下,对比产业发展初期万元以上的价格水平,降幅超过七成,很大程度上改善了氢燃料电池汽车的经济性。关键零部件国产化率从早年的50%提升到2021年的90-98%,只有少量高端催化剂产品仍依赖进口,这也是催化剂成本占比居高不下的核心原因,随着国内催化剂技术突破,这一部分成本还有较大下降空间。
二、产业发展态势
2.1 市场规模演进
2.1.1 中外市场规模对比
氢燃料电池电堆的市场规模和下游氢能源汽车的产销直接相关,下游应用的推广节奏决定电堆市场的增长速度,按销售输出功率统计的市场规模,能够更直接反映电堆行业的实际产出情况,不同年份全球和中国的规模变化能够清晰呈现产业的增长趋势。按销售额统计的规模来看,2018年全球销售额16.2亿美元,中国占比超过44%,中国市场的电堆价格当时高于全球平均水平,核心原因就是核心部件依赖进口,成本偏高。随着全球氢能产业发展加速,加上中国示范项目的持续推进,市场规模快速扩张,中国市场在全球的权重持续提升。中国氢能源汽车2021年销量达到1586辆,同比增长35%,全球2021年销量16313辆,中国占比不到10%,但电堆市场占比远高于这一比例,反映中国本土电堆产业已经形成成熟配套能力,大部分国内需求由本土厂商满足,不需要完全依赖进口。
| 年份 | 全球规模(MW) | 中国规模(MW) |
|---|---|---|
| 2018 | 784.8 | 59.6 |
| 2021 | - | 757.0 |
| 2024 | 5149.6 | 1707.1 |

从2018年到2024年,全球市场规模增长超过5.5倍,年复合增长率超过35%,中国市场规模增长超过27倍,年复合增长率超过60%,增长速度远高于全球平均水平。中国市场占全球的比例从2018年的7.6%提升到2024年的33.1%,已经成为全球最大的氢燃料电池电堆单一市场。2020年中国燃料电池市场规模同比下降44.44%,主要受当年新能源汽车补贴政策调整影响,下游需求阶段性收缩,后续随着国家级示范群政策启动,市场快速恢复增长。2022年第一季度,中国氢能源汽车产量856辆,销量738辆,同比分别增长7.2倍和3.9倍,需求端的爆发直接拉动电堆出货量增长,2021年中国电堆出货量同比增长128%,就是需求端拉动的直接结果。2021年中国燃料电池电堆年新增市场规模约为6.2亿元,2030年燃料电池电堆新增市场规模预计为238亿元。
2.2 技术性能升级
2.2.1 核心指标变化
氢燃料电池电堆的技术性能直接决定产品的适用性和使用寿命,核心指标包括单堆功率、功率密度、冷启动温度等,行业技术进步速度快,过去十年核心指标提升明显,适配商用车大功率需求的产品逐步成为市场主流。早年国内电堆产品单堆功率普遍在45-60kW区间,只能适配小型车辆或者低吨位商用车,满足不了长途重卡的大功率需求,无法覆盖氢能商用车的核心应用场景。随着国内企业研发投入持续增加,技术积累逐步成熟,产品功率参数不断提升,适配不同应用场景的产品体系逐步完善。功率密度提升也带来产品体积和重量的下降,系统集成度提升降低了车辆整备质量,提升了有效载荷,对商用车运营经济性提升有直接帮助。冷启动性能提升也扩大了产品的应用区域,早年电堆只能在零上温度启动,无法满足北方冬季的运营需求,到2021年核心性能已经突破低温瓶颈,覆盖国内大部分北方区域,进一步拓展了市场空间。
| 指标名称 | 早期水平 | 2021年水平 | 单位 |
|---|---|---|---|
| 单堆功率 | 45~60 | 150~200 | kW |
| 功率密度 | 2.5 | 4.0~4.5 | kW/L |
| 系统集成度 | 300 | 450 | W/kg |
| 关键零部件国产化率 | 50 | 90~98 | % |
| 冷启动最低温度 | ≥0 | -30 | ℃ |
| 电堆价格 | ≥8000 | ≤2000 | 元/kW |

各项核心指标的提升都指向产品商用化适用性的改善,价格下降和国产化率提升共同推动行业经济性提升,冷启动性能突破解决了北方市场推广的核心障碍,大功率产品适配重卡这一核心应用场景,为行业大规模推广打下了技术基础。进一步看,技术迭代仍在持续,更高功率密度、更低价格的产品已经处于研发验证阶段,后续性能仍有持续提升空间。当前行业存在石墨堆、金属堆、复合堆三种技术路线,石墨堆寿命更长,适合重卡长运营里程场景,当前占据市场主流;金属堆功率密度更高、体积更小,适合乘用车场景,复合堆结合两者优势,市场份额逐步提升。未来如果氢燃料电池乘用车实现大规模推广,金属堆份额可能进一步提升,头部企业大多布局多条技术路线,应对不同场景的市场需求。
核心洞察如下:
- 本土替代基本完成,TOP3市场集中度降至58%,行业扩容趋势明确
- 催化剂占电堆成本36%,是后续成本下降的核心突破方向
- 核心性能已满足商用需求,成本下降是大规模推广的核心前提
如需获取细分赛道最新调研数据,可联系专业产业研究团队定制深度报告。




 京公网安备 11010502031895号