中国报告大厅网讯,导热界面材料(TIM,热界面材料)是电子设备热管理领域的关键复合材料,用于填充电子器件与散热模组之间的空气间隙,降低接触热阻、提升散热效率,产品形态涵盖垫片、硅脂、凝胶、相变材料等,处于产业链中游制造环节,上游为有机硅基体、陶瓷填料、金属粉末,下游覆盖消费电子、5G通信、新能源汽车、半导体封装等领域,当前国内导热界面材料市场呈现出需求结构升级、供给端扩产加速的特征。
一、市场规模与需求结构
1.1 总量增长演化
导热界面材料的需求增长核心驱动力来自下游电子设备功率密度的提升,随着芯片算力提升、动力电池能量密度提高,单位产品所需的散热面积与导热性能要求持续上升,直接拉动导热界面材料的用量与价值量提升。中国市场的增速快于全球平均水平,中国作为全球最大的电子制造基地,覆盖了绝大多数消费电子、新能源汽车、通信设备的产能,本土需求的增长直接带动本土市场规模扩张。现有公开可得的连续数据覆盖2022年至2025年,核心指标统一为市场规模,可清晰反映行业增长节奏。
| 区域 | 2022年规模(亿元) | 2025年规模(亿元) | 2025年占全球比例 |
|---|---|---|---|
| 全球 | 103 | 166.3 | 100.0% |
| 中国 | 43 | 79.3 | 47.7% |

中国市场规模三年累计增长超过84%,年复合增速超过23%,远高于全球平均增速,占全球市场的比例从2022年的41.7%提升至2025年的47.7%,提升幅度接近6个百分点。这背后是中国新能源汽车产业的快速发展,对导热界面材料的新增需求远超过全球其他区域,本土半导体封装产业的扩张也进一步拉动高端导热材料的需求,双向驱动下中国市场的全球占比持续提升。
1.2 下游需求结构拆分
导热界面材料的需求结构直接反映不同下游领域的贡献度,全行业口径的应用占比与上游填料企业的收入结构存在一定错位,上游环节更早感知下游需求结构的变化,可提前反映行业增长的新方向。全行业口径的2023年应用占比显示,传统消费电子仍然是第一大需求来源,通信设备位居第二,两者合计占比超过85%。
| 应用领域 | 全行业占比(%) |
|---|---|
| 消费电子 | 46.7 |
| 通信设备 | 38.5 |
| 其他 | 14.8 |

这种占比分布符合行业发展的历史路径,消费电子是导热界面材料最早规模化应用的领域,市场成熟度高,需求基数大。通信领域受益于5G基站建设和数据中心扩容,需求增速一直维持在较高水平,占比接近四成,成为第二大支撑领域。新能源汽车领域的占比尚未在全行业统计中单独拆分,但其对行业增长的贡献已经逐步凸显,可通过上游填料企业的收入结构观察其渗透节奏。
上游核心导热填料企业的2024年收入结构则呈现出不同的特征,新能源汽车领域的占比已经接近传统消费电子,反映出新下游领域的需求增速远高于传统领域。
| 应用领域 | 上游填料企业收入占比(%) |
|---|---|
| 消费电子 | 30.1 |
| 新能源汽车 | 27.5 |
| 5G通信基站 | 25.1 |
| 其他 | 17.3 |
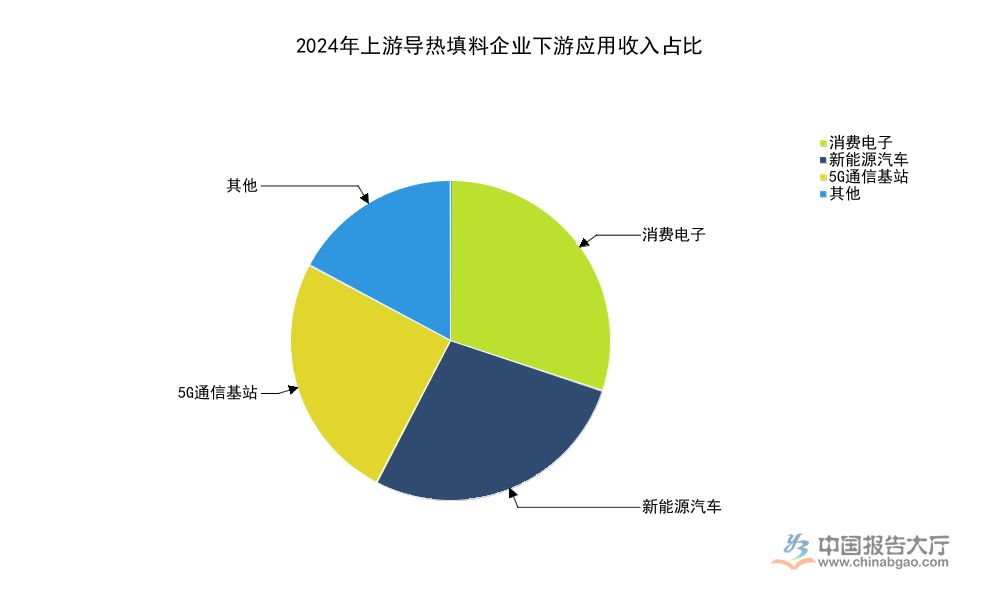
这种结构错位核心原因在于新能源汽车对导热界面材料的需求爆发是近三年才出现的趋势,全行业统计的基数更新存在一定滞后,而上游填料企业直接面向不同下游客户,收入结构会更快反映需求变化。未来三到五年,新能源汽车在全行业的占比将持续提升,逐步替代消费电子成为第一大需求来源,这一趋势已经通过上游环节的收入结构得到验证。
二、产业链盈利与供给格局
2.1 上游填料环节盈利差异
导热界面材料的成本结构中,上游陶瓷粉体填料占总成本的比例超过60%,是影响产业链盈利水平的核心环节。国内导热粉体行业呈现明显的分层竞争格局,头部企业聚焦高端球形粉体,第二梯队企业以中低端不规则粉体为主,产品结构的差异直接体现在盈利水平上,两家国内主要企业的历年毛利率对比可清晰反映这一差异。
| 企业 | 2022年毛利率(%) | 2023年毛利率(%) | 2024年毛利率(%) | 2025年上半年毛利率(%) |
|---|---|---|---|---|
| 联瑞新材 | 39.2 | 39.3 | 40.4 | 41.4 |
| 金戈新材 | 23.6 | 25.3 | 24.2 | 21.8 |

两者的毛利率差距常年维持在15个百分点以上,且高端头部企业的毛利率呈现逐年稳中有升的趋势,中低端企业的毛利率近年则出现下滑,核心原因在于高端球形粉体的技术壁垒较高,全球供给集中在少数企业,国内企业的进口替代空间较大,竞争格局相对稳定,盈利水平更高。中低端粉体填料的技术门槛较低,新进入者较多,近年扩产速度较快,市场竞争更为激烈,原材料价格波动对盈利的影响也更大,毛利率随行业扩产呈现下行趋势。
这一差异也验证了行业的核心竞争逻辑,高端产品的技术壁垒转化为稳定的盈利空间,国内企业的结构升级方向明确,谁能更快突破高端粉体的技术瓶颈,完成下游客户认证,谁就能获得更高的增长红利。
2.2 本土企业运营与扩产特征
金戈新材作为国内第二梯队导热粉体企业的代表,其运营数据可反映国内中小填料企业的发展状态,2024年全年核心财务数据显示,企业仍然保持较快的收入增速,但利润增速低于收入增速,反映行业竞争对利润的挤压。
| 指标 | 2024年数值 | 单位 | 同比增速(%) |
|---|---|---|---|
| 总营业收入 | 4.67 | 亿元 | 21.6 |
| 归母净利润 | 4739 | 万元 | 14.8 |
| 导热粉体业务收入 | 3.20 | 亿元 | - |
| 阻燃粉体业务收入 | 1.29 | 亿元 | - |
收入增速维持在两位数以上,说明行业整体需求仍然保持增长,归母净利润增速低于营收增速近7个百分点,反映原材料价格上涨、行业竞争加剧共同压缩了企业的利润空间,当前企业规模仍然较小,总营收不足5亿元,在国内填料行业属于典型的第二梯队企业。
企业的产品结构中,导热粉体是核心收入与盈利来源,其收入占比与毛利贡献存在明显差异,可进一步反映不同产品的盈利水平。
| 产品类别 | 收入占比(%) | 毛利贡献占比(%) |
|---|---|---|
| 导热粉体 | 68.4 | 83.5 |
| 阻燃粉体 | 27.7 | 5.9 |
| 吸波粉体 | 3.9 | 10.6 |


阻燃粉体的收入占比接近三成,但毛利贡献不足6%,核心原因是阻燃粉体的毛利率仅为6.8%,远低于导热粉体的盈利水平,这部分业务更多是企业为完善产品布局、满足客户一体化采购需求的配套业务,对企业盈利的拉动作用十分有限。进一步拆解企业的产能与研发投入,近年国内填料企业普遍加速扩产,应对下游需求增长,金戈新材的产能变化也符合这一行业趋势。
| 指标 | 时间节点 | 数值 | 单位 |
|---|---|---|---|
| 粉体总产能 | 2023年末 | 2.86 | 万吨/年 |
| 粉体总产能 | 2025年中 | 5.64 | 万吨/年 |
| 计划新增产能 | 2025年 | 3.0 | 万吨 |
| 研发费用率 | 2025年前三季度 | 3.6 | % |
| 累计授权专利 | 2025年 | 37 | 项 |
| IPO计划募资额 | 2025年 | 2.05 | 亿元 |
不到两年时间,企业的总产能已经接近翻倍,叠加后续规划的新增产能,2025年末总产能将突破8万吨/年,扩产速度处于行业较高水平。导热粉体的价格近年呈现持续下行趋势,2022年行业公开单价为1.56万元/吨,2025年7月已经下滑至1.06万元/吨,价格累计下跌超过30%,中低端产品的价格竞争已经愈发激烈。后续行业扩产完成后,中低端环节可能出现产能利用率下滑、盈利进一步压缩的情况,部分成本管控能力较弱的中小产能可能逐步被市场出清,行业整合速度会有所加快。
从产品结构升级的方向来看,国内企业近年都在加大高端球形粉体的布局,金戈新材2025年上半年高端球形硅微粉的收入占比已经提升至21.6%,高端球形氧化铝的占比提升至11.7%,较2022年的11.0%和6.2%已经实现翻倍增长,结构升级的趋势明确。高端产品占比的提升,有望帮助企业改善盈利水平,逐步缩小与头部企业的差距,技术研发的积累、客户认证的拓展都需要时间,不会在短期内完成。
赛迪顾问预测,2028年中国导热界面材料市场规模将突破108亿元,全球市场规模将达到225.4亿元,中国占比将进一步提升至48.2%,行业整体仍然保持增长空间,但结构分化会愈发明显,高端环节的增长与盈利空间更大,中低端环节的竞争会持续加剧。
核心洞察
- 中国导热界面材料市场占全球份额接近五成,新能源汽车已成第一增长极
- 高端填料盈利能力显著领先,产品结构升级是本土企业核心发展方向
- 中低端环节扩产较快价格下行,行业整合预期逐步提升
如需获取细分领域定制化研究数据,可联系专业产业研究机构对接。




 京公网安备 11010502031895号