中国报告大厅网讯,国内航空轮胎产业布局近年来围绕国产化替代与需求扩容持续调整,随着国产大飞机项目的推进,航空轮胎作为关键安全部件的国产化需求日益迫切,产业布局逐步向研发、原材料、制造全产业链协同方向倾斜。
一、产业链供需与区域布局
1.1 上游原材料供给布局
1.1.1 国内核心原材料产能分布
航空轮胎是航空器起降与地面滑行阶段的关键安全部件,属于高性能充气橡胶轮胎,位于产业链中游核心制造环节,上游为特种橡胶、帘子布、炭黑、骨架材料等原材料,下游为飞机制造商、航空公司、MRO(维修、修理和大修)服务商。航空轮胎对原材料性能的要求远高于普通乘用车轮胎,其中骨架材料钢帘线和胎圈钢丝直接决定轮胎的抗冲击强度与载荷承受能力,是上游环节的核心要素之一。
国内航空轮胎上游原材料产能高度集中在山东地区,依托山东成熟的橡胶轮胎产业集群,形成了从原材料研发到成品生产的完整配套能力,能够为本土航空轮胎制造企业提供近距离的原材料供给,降低物流与配套成本。2025年山东胜通钢帘线年产能达到26.5万吨,胎圈钢丝年产能达到5万吨,其中符合航空轮胎性能要求的特种骨架材料产能占比逐步提升,已经实现对部分国内企业的批量供货。
除山东之外,江苏、河北等地也布局了一定规模的普通钢帘线产能,但能够满足航空轮胎适航认证要求的特种骨架材料产能仍然集中在山东,产业聚集效应明显。这种区域聚集的布局模式有利于原材料企业与下游轮胎制造企业开展协同研发,快速优化材料配方,提升产品性能稳定性,加快了国内航空轮胎国产化的研发进度。
1.1.2 上游供给短板分析
目前国内普通轮胎领域的原材料已经实现完全自给自足,产能甚至出现过剩,但航空轮胎领域的高端原材料仍然存在明显的供给短板,部分超高强度特种钢帘线、高耐磨特种橡胶仍然依赖进口,这种结构性的供给缺口是制约国内航空轮胎国产化的核心因素之一。
究其本质,航空轮胎对原材料性能的一致性要求极高,产品合格率要求比普通轮胎高两个数量级,任何一个批次的原材料性能出现微小波动,都会导致整个轮胎产品无法通过适航认证。国内原材料企业在高端特种材料的生产工艺、质量控制体系上积累不足,长期以来主要生产普通轮胎级别的材料,转型生产航空轮胎级材料需要投入大量资金改造生产设备,优化质量控制体系,投入大、周期长、不确定性高,导致很多企业不愿意进入这个领域。
适航认证是航空轮胎进入市场的核心门槛,从原材料环节开始就需要纳入认证体系,任何一个环节的性能不达标都会导致整个产品认证失败,因此原材料环节的短板直接拖慢了国内成品航空轮胎的认证进度。国内原材料企业需要更长时间的技术积累,才能满足航空轮胎的性能要求,这一短板的突破仍有待观察。
1.2 下游需求端增长特征
1.2.1 机队规模扩张带动需求增长
航空轮胎需求分为新增飞机配套需求和存量飞机换胎需求,两类需求的比例大致为三成对七成,需求增长的核心驱动力来自下游机队规模的持续扩张。国内民航运输业和通用航空业的机队规模过去十余年保持持续增长,不同年份的保有量和需求量数据清晰反映了这一增长趋势。
航空轮胎需求增长与机队规模扩张直接相关,每架民航运输飞机平均配套4-6条全新航空轮胎,存量飞机每2-5年需要更换一次轮胎,起降次数越多,轮胎磨损越快,更换周期越短。2023年国内境内运输机场完成飞机起降次数1170.8万架次,同比增长63.7%,疫后民航业的快速复苏直接带动当年换胎需求的大幅反弹,推动整体需求规模快速上升。
航空轮胎需求核心分为新增飞机配套与存量换胎两类,存量换胎占总需求的七成左右,需求增长的核心驱动力来自下游机队规模的扩张。中国航空轮胎产业布局的调整始终围绕需求增长趋势展开,近十年来国内民航业与通用航空业的发展带动需求持续攀升,2016-2022年的需求增长数据符合行业复苏与机队扩张的整体逻辑,年复合增长率维持在双位数区间,疫情期间机队扩张节奏略有放缓,但疫后民航业快速复苏带动换胎需求反弹,进一步推高整体需求规模。
| 年份 | 需求量 |
|---|---|
| 2016 | 25 |
| 2022 | 60.18 |
| 2035 | 121.11 |

这一增长趋势意味着国内航空轮胎市场规模持续扩容,机队规模的增长不仅带动新增配套需求,也会持续推高存量换胎需求,两类需求的双重增长为国内本土企业提供了市场空间,后续通用航空产业的快速发展会进一步打开细分市场的需求空间。
2016-2022年国内航空轮胎需求量年复合增长率达到13.37%,远高于全球平均增速,这意味着中国是全球航空轮胎需求增长最快的市场,本土企业依托本地市场需求,可以更快实现产品迭代和技术升级,逐步缩小与海外头部企业的差距。机队规模的持续增长也吸引了更多资本进入国内航空轮胎领域,推动产业布局的优化调整,加快国产化替代的进度。
1.2.2 需求结构拆分
按照应用领域划分,国内航空轮胎可以分为民用航空轮胎、通用航空轮胎、军用航空轮胎三个主要细分市场,不同细分市场的认证要求、市场规模、进入门槛存在明显差异。2022年国内民用航空轮胎市场规模占比超过60%,是国内航空轮胎市场的核心组成部分,也是进口依赖度最高的细分领域,国内民航业每年需要花费大量外汇进口民用航空轮胎,实现民用航空轮胎的国产化,不仅可以降低国内航空公司的运营成本,还可以保障民航产业链的供应链安全,战略意义重大。
通用航空轮胎占国内市场的比例不到两成,军用航空轮胎占比约两成,通用航空市场的认证门槛相对较低,市场规模较小,是国内企业初期切入航空轮胎领域的主要方向,通过通用航空轮胎的生产积累技术和认证经验,再逐步向民用航空轮胎领域拓展,是国内企业普遍采用的发展路径。
与之形成对照的是,军用航空轮胎领域国内已经基本实现国产化,依托军工体系的支持,国内企业已经具备了军用航空轮胎的批量生产能力,积累了丰富的高性能航空轮胎研发经验,这些经验可以逐步向民用领域转移。国内航空轮胎需求结构决定了国产化替代的推进路径,从军工到通航再到民用,逐步突破认证壁垒,最终实现民用领域的大规模进口替代。
二、国产化替代进程与产业布局
2.1 国产化政策与研发产能布局
2.1.1 核心研发平台布局
航空轮胎的研发需要大规模的专业测试基础设施,因为航空轮胎需要承受数百吨的起飞载荷,每秒数十次的形变,还要在-50℃到100℃的温度范围内保持性能稳定,没有专业的大科学装置,就无法完成极端条件下的性能测试,也开发不出符合要求的产品。国内过去长期缺少专业的航空轮胎动力学测试大科学装置,导致国内企业研发大飞机用航空轮胎的过程中,只能去海外进行测试,不仅成本高,还面临很多限制,2022年广东开工建设航空轮胎大科学中心,首期投资额达到17亿元,布局7台套动力学大科学装置,填补了国内这一领域的空白。
这个大科学中心建成后,将为国内所有航空轮胎研发企业提供公共测试服务,降低国内企业的研发成本,缩短研发周期,加快国产航空轮胎的认证进度。大科学装置的建设只是国产化研发的基础,后续还需要大量的配方积累、试验验证、机型匹配,才能开发出符合适航要求的产品,这一过程仍然需要产业链上下游企业的协同配合,十四五规划明确提出,到十四五末国内航空轮胎国产化率要达到15%,这一目标的实现离不开核心研发平台的支撑,目前大科学中心的研发工作已经逐步展开,具体的突破进展仍有待观察。
2.1.2 国内成品轮胎产能布局
国内航空轮胎成品产能的布局已经形成了三个核心聚集区,分别是东北沈阳基地、广东粤港澳基地、山东产业集群基地,三个基地各有侧重,形成了互补的产业布局。沈阳是国内最早实现规模化航空轮胎生产的基地,依托老牌航空工业的产业基础,早在2020年就已经形成了年产能超过30万套的航空轮胎产能,日产量达到1000余条,主要供应军工和通用航空领域,已经具备了多年的批量生产经验,产品质量稳定。
广东依托航空轮胎大科学中心的研发优势,形成了研发+制造的一体化布局,重点瞄准国产大飞机的配套需求,新建了多个民用航空轮胎产能项目,获得了地方政府的政策和资金支持,发展速度较快。山东依托上游原材料产业集群的优势,具备原材料配套的成本优势,新建产能主要定位售后换胎市场,依托成本优势逐步替代进口产品。
进一步拆解来看,国内新建的航空轮胎产能大部分都瞄准民用大飞机配套市场,这一方向符合国家产业链安全的战略要求,也对应了国内最大的细分市场需求,不同区域依托自身的基础优势形成差异化布局,避免了同质化竞争,有利于整体产业的健康发展。
2.2 市场竞争格局分析
2.2.1 全球市场竞争格局
全球航空轮胎市场长期被少数海外头部企业垄断,行业集中度极高,前三名企业占据了全球民用航空轮胎市场超过70%的份额,前五名企业占比超过80%,主要企业包括米其林、普利司通、固特异等,这些企业都拥有超过百年的航空轮胎研发和生产经验,获得了全球绝大多数主流飞机机型的原配套认证,不仅占据了新增配套市场,还占据了绝大部分售后换胎市场。因为航空公司普遍倾向于选用原配套品牌的轮胎,认证壁垒一旦形成,新进入者很难打破现有的市场格局,这种垄断格局已经维持了数十年。
亚太地区是全球航空轮胎需求增长最快的区域,2020年亚太地区航空轮胎市场份额已经攀升至30%,随着中国、印度等亚太区域国家民航业的快速发展,亚太地区的市场份额还会进一步提升,全球航空轮胎产业的重心也在逐步向亚太转移。这给中国本土航空轮胎企业提供了难得的发展机遇,依托本地市场的需求支撑,国内企业可以逐步实现认证突破,抢占本土市场的份额,改变全球航空轮胎市场的竞争格局。
航空轮胎产业的上游原材料供给依托国内整体橡胶轮胎产业链,国内轮胎产业的开工与产量波动直接影响航空轮胎上游原材料的供给稳定性。航空轮胎对原材料性能要求远高于普通民用轮胎,核心骨架材料钢帘线、胎圈钢丝的产能主要集中在国内橡胶轮胎产业集群区,2022年受疫情管控影响,国内轮胎产业链出现明显的月度供给波动,从公布的产量同比增速可以清晰观察到这一波动的趋势,也能反映航空轮胎产业链当时所面临的供应链压力。
| 月份 | 同比增速 |
|---|---|
| 3月 | -1.5 |
| 4月 | -21.3 |
| 5月 | -10 |
| 6月 | 1.2 |
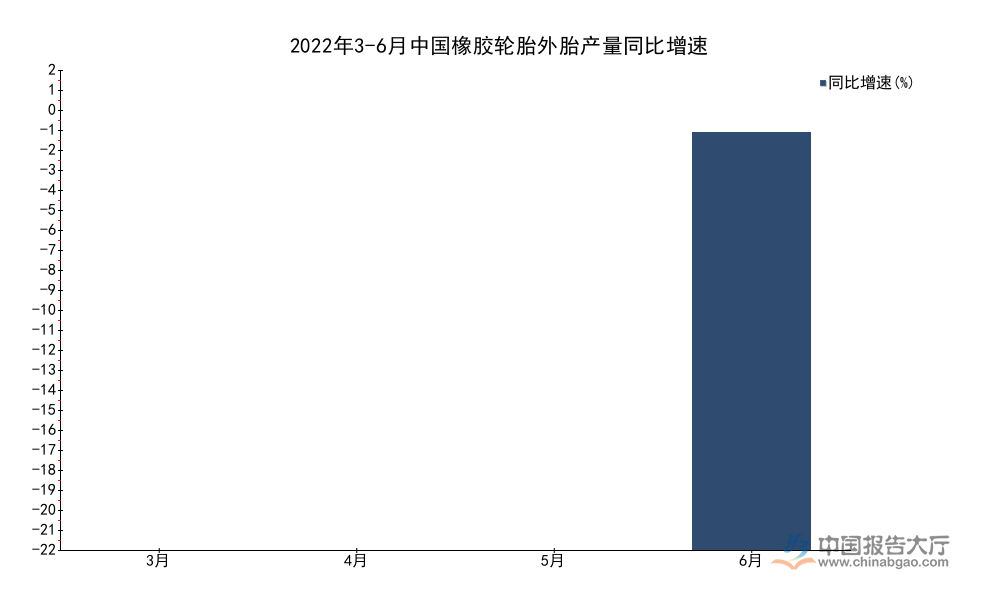
这一波动反映了疫情对国内轮胎产业链供应链的冲击,4月受长三角地区物流停滞影响,全行业开工率大幅下滑,随着后续复工复产推进,6月产量同比转正,航空轮胎产业链受冲击程度低于普通乘用胎,但其供给波动方向与整体轮胎产业完全一致。
2.2.2 国内市场竞争态势
国内航空轮胎市场目前仍然以海外头部企业为主,本土企业的市场占比仍然较低,距离十四五末15%的国产化率目标还有一定的增长空间。国内参与航空轮胎研发和生产的企业主要分为两类,一类是依托军工背景的老牌航空轮胎制造企业,另一类是国内头部民营轮胎企业,凭借资金和技术优势切入航空轮胎领域。
目前已经有部分国内企业获得了部分机型的适航认证,开始小批量供货,逐步实现进口替代。2023年国内航空轮胎市场规模达到54.97亿元,较2019年的43.82亿元增长超过25%,市场规模的持续增长吸引更多国内企业进入这个领域,行业的投资热度持续上升。
航空轮胎的适航认证周期长,研发投入大,不确定性高,不是所有进入这个领域的企业都能坚持到获得认证实现量产的阶段,部分企业已经因为投入过大、认证不顺利终止了相关研发项目。未来国内航空轮胎市场会出现少数头部本土企业脱颖而出的格局,行业集中度会逐步提升,最终形成少数本土企业与海外头部企业竞争的市场格局。国内企业凭借成本和服务优势,会逐步在售后换胎市场和国产飞机配套市场抢占份额,提升国产化率。
核心洞察
- 国内航空轮胎需求十年复合增速达13.37%,市场扩容空间明确
- 高端原材料环节仍存短板,全产业链国产化突破尚需时间
- 区域形成差异化布局,研发制造协同推进进口替代




 京公网安备 11010502031895号