中国报告大厅网讯,分散染料是主要用于聚酯纤维(涤纶)染色的非水溶性精细化工染料,当前行业现状呈现头部集中、成本驱动价格波动的特征,行业供给端话语权主要掌握在浙江地区的龙头企业手中。
一、供给端竞争格局
1.1 头部企业产能布局
1.1.1 CR4产能规模对比
中国分散染料行业经过多年的产能出清整合,行业集中度已经提升至较高水平,产能主要集中在浙江地区,依托当地完善的化工产业链配套和印染产业集群的区位优势,头部企业的成本控制和市场渠道优势明显。四家核心分散染料生产企业均布局于浙江,涵盖了当前国内产能排名前四的市场主体,不同企业由于扩产节奏和产能整合进度不同,分散染料的年产能存在一定差异,统计口径均为企业的有效分散染料设计年产能,不含其他品类染料的产能。
| 企业主体 | 分散染料年产能(万吨/年) |
|---|---|
| 浙江龙盛 | 14 |
| 浙江某大厂 | 13 |
| 绍兴某大厂 | 11 |
| 浙江吉华 | 10 |
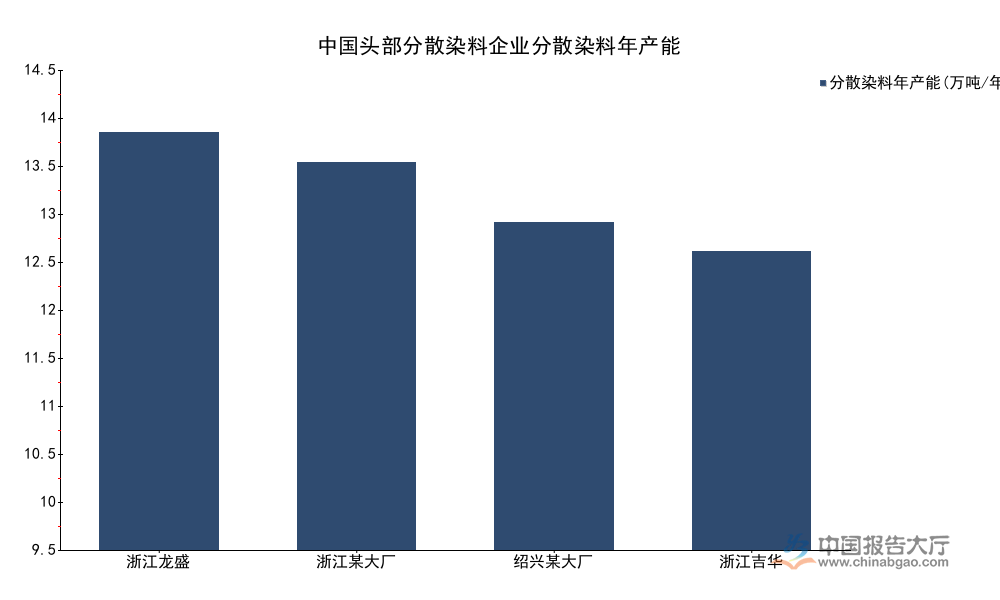
四家头部企业合计分散染料年产能达到48万吨,占国内总产能的比例超过60%,行业头部集中特征明显。浙江龙盛的分散染料产能位居行业首位,较第二名高出1万吨,头部企业之间的产能差距相对较小,并未出现一家独大的格局,市场竞争仍保持充分性,新产能投放节奏放缓,行业供给整体保持刚性。
1.1.2 区域产能分布特征
国内分散染料产能超过80%集中在浙江省,这一分布特征和产业链上下游的布局直接相关。分散染料的上游为苯系、萘系化工中间体,浙江是国内重要的精细化工中间体生产基地,上游原材料的配套能力可以降低企业的运输成本和供应链波动风险。下游印染产业同样高度集中在长三角地区,浙江绍兴、萧山等地是国内最大的印染产业集群,分散染料作为运输半径相对有限的化工产品,贴近下游市场布局可以缩短交货周期,降低物流成本,还能及时根据下游印染企业的需求调整产品结构,开发差异化品种。
除浙江外,江苏、山东等地也有少量分散染料产能布局,但占比不足20%,且多为中小产能,近年来受环保政策影响,部分中小产能已经逐步退出市场,产能进一步向浙江地区的头部企业集中。环保政策的约束也进一步抬高了行业的进入门槛,新企业想要进入分散染料行业需要投入大量的资金用于环保设施建设,还要获取相关的化工生产资质,潜在进入者的威胁较低,现有头部企业的市场份额保持稳定。2018年以来,国内累计退出的分散染料落后产能超过30万吨,行业供给端的冗余产能基本出清,这也是当前行业供给保持刚性,成本上涨能够快速传导的核心原因。
供给端出清之后,头部企业的资本开支也趋于谨慎,很少有大规模的新增产能投放,主要原因在于下游涤纶纤维的产量增长已经进入平稳阶段,对分散染料的需求增长每年保持在3%-5%左右,属于低增长行业,不需要大规模新增产能,头部企业更多通过技术改造提升产品质量,开发高染色牢度、环保型的分散染料产品,提升产品附加值,而非扩大产能规模。环保型分散染料是近年来的发展方向,下游印染企业出口欧盟等地区的产品需要满足REACH法规对有害化学物质的限制,头部企业凭借技术研发优势,已经开发出符合要求的环保型分散染料产品,能够获取更高的产品溢价,这也是头部企业盈利能力优于中小产能的重要原因。
1.2 上游中间体价格变动
1.2.1 还原物价格变动趋势
还原物(2-氨基-4-硝基苯酚)是分散染料生产过程中最关键的中间体品种,分散黑等主流深色分散染料的生产对还原物的依赖度较高,还原物的成本占分散染料生产成本的比例超过30%,其价格变动直接传导至下游分散染料的价格层面。国内还原物产能同样集中在少数企业手中,行业供给弹性较低,一旦出现产能检修或者原料供应波动,价格就会出现明显波动。2025年国内分散染料行业整体开工率保持在相对稳定的水平,对还原物的需求波动不大,价格全年维持在相对平稳的区间。进入2026年之后,部分还原物生产企业因环保核查进入停产检修阶段,市场供给量减少约两成,推动价格快速上行。
| 指标 | 数值 |
|---|---|
| 2025年末价格(元/吨) | 25000 |
| 2026年1月价格(元/吨) | 38000 |
| 累计涨幅 | 52% |

价格的快速上涨直接推高了分散染料生产企业的生产成本,头部企业作为产业链中上端的主导者,很快将成本压力向下游印染企业传导,带动分散染料价格的集体上涨。本次还原物价格上涨并未出现需求端的大幅增长,完全由供给侧收缩驱动,后续价格能否维持在当前高位,仍取决于还原物企业的复产进度,尚不明确。
二、市场价格与盈利表现
2.1 不同主体产品价格差异
2.1.1 主流产品出厂价对比
国内分散染料市场的价格体系呈现明显的企业分层特征,头部品牌企业凭借更好的产品稳定性和更完善的服务,出厂价格普遍高于中小品牌企业,同一品种不同企业的出厂价格差距最高可以达到每吨万元以上。选取分散大红S-BWFL100%、分散红玉S-2GFL100%、分散深蓝HGL150%三个主流品种,对比浙江三大不同主体的出厂价格,统计口径均为2025年全年的平均出厂报价,区域为浙江市场。不同企业的品牌定位和客户结构不同,价格差异主要体现了品牌溢价和渠道成本的差异,大型集团企业的产品主要面向全国大中型印染企业,对产品稳定性要求更高,愿意为品牌支付更高溢价。中小企业的产品主要面向区域中小型印染厂,价格敏感度更高,因此定价偏低。
| 产品品种 | 浙江某大厂(元/吨) | 绍兴某大厂(元/吨) | 浙江吉华(元/吨) |
|---|---|---|---|
| 分散大红S-BWFL100% | 30000 | 20000 | 23500 |
| 分散红玉S-2GFL100% | 30000 | 19000 | 16500 |
| 分散深蓝HGL(79#蓝)150% | 28000 | 20000 | 19000 |
三家企业同一品种的价格差距维持在7000-13500元/吨之间,品牌定位越高的企业报价越高,绍兴区域大厂的报价整体低于浙江吉华和头部大厂,符合其区域深耕、主打性价比的市场定位。价格分层的格局也反映了当前市场的差异化竞争策略,头部企业依靠品牌抢占高端市场,中小产能依靠价格抢占中低端市场,不同层级市场的边界相对清晰,价格竞争并未全面激化。
2.1.2 出厂价与商谈价差异
分散染料行业的报价体系分为出厂报价和实际商谈价格,出厂报价是企业对外公示的官方报价,实际商谈价格是企业和下游印染企业洽谈后的实际成交价格,受批量大小、合作年限、付款方式等因素影响,实际商谈价格普遍低于出厂报价。以浙江市场主流的分散黑ECT 300%品种为例,2025年浙江某大厂的出厂报价为35000元/吨,全年主流商谈价格的中间值为27000元/吨,价差达到8000元/吨,价差幅度超过20%。另一主流品种分散深蓝HGL 200%,出厂报价为32000元/吨,实际商谈价格为25000元/吨,价差同样达到7000元/吨。
价差的存在一方面是因为分散染料生产企业需要保留一定的价格灵活空间,应对原材料价格的波动和竞争对手的价格调整,另一方面也是因为下游印染行业的需求存在明显的淡旺季,淡季的时候企业会给出更大的商谈折扣,促进出货,旺季的时候商谈价格会接近甚至超过出厂报价。付款方式也会影响商谈价格,现款自提的客户通常可以拿到更大的折扣,承兑付款的客户价格会更高,当前市场主流商谈价格多为现款自提价格,整体低于出厂报价符合行业惯例。
2026年上游还原物价格上涨之后,头部企业纷纷上调出厂报价,分散黑ECT 300%等9款产品每吨提价2000元,藏青HW-SR每吨提价3000元,主要品种分散黑累计上涨达到5000元/吨,整体提价幅度约为10%,提价之后出厂价和商谈价的价差结构仍保持稳定,并未出现价差大幅收窄或者扩大的情况,说明下游印染企业对本次提价的接受度尚可,成本传导较为顺畅。分散染料的需求和涤纶纤维的产量直接相关,涤纶是全球产量最大的合成纤维品种,占国内化学纤维产量的比例超过80%,纺织服装行业的需求增长直接带动涤纶产量增长,进而带动分散染料需求增长。近年来,国内纺织服装出口保持稳定增长,涤纶长丝和短纤的产量每年保持稳定增长,对分散染料的需求也保持稳定,没有出现大幅波动,需求端的稳定也为价格传导提供了基础,下游印染企业虽然对价格上涨存在一定抵触,但因为需求稳定,不得不接受提价,并未出现大面积推迟补货或者囤货的情况。
2.2 上市企业盈利表现
2.2.1 头部上市企业染料收入对比
国内分散染料行业的主要产能都掌握在上市企业手中,四家核心上市企业的染料业务收入可以反映当前行业的市场份额分布,统计口径为2025年全年的染料业务收入,其中七彩化学为染颜料合计收入,海翔药业、闰土股份、浙江龙盛均为染料业务收入。不同企业的业务结构存在一定差异,浙江龙盛和闰土股份的染料业务以分散染料为主,占染料总收入的比例超过70%,海翔药业和七彩化学的分散染料业务占比相对较低,其他品类染料和颜料占一定比例。业务结构的差异导致收入规模的差异,头部企业的收入规模优势明显,行业排名和产能排名基本保持一致。
| 企业名称 | 染料业务收入(亿元) |
|---|---|
| 浙江龙盛 | 72.78 |
| 闰土股份 | 39.03 |
| 七彩化学 | 12.38 |
| 海翔药业 | 5.64 |

四家上市企业合计染料业务收入达到129.83亿元,浙江龙盛的染料收入超过闰土股份、七彩化学、海翔药业三家收入之和的一半,市场份额优势明显,行业收入格局和产能格局保持一致,头部集中特征突出。浙江龙盛2025年前三季度实现营业收入96.71亿元,归属于上市公司股东的净利润13.97亿元。
如需获取完整的分散染料行业竞争数据与动态监测,可联系专业产业研究机构获取定制化服务。
核心洞察
- 国内分散染料CR4产能合计达48万吨,头部集中格局稳固,产能高度集聚于浙江地区。
- 核心中间体还原物累计涨幅达52%,带动分散染料行业整体提价10%,成本传导顺畅。
- 行业品牌分层定价特征明显,同一品种不同企业价差最高超1万元,差异化竞争格局清晰。



