中国报告大厅网讯,2026年国内产业结构持续优化,新型工业化、新能源产业快速发展,为铝型材行业注入强劲增长动力,铝型材市场摆脱传统单一驱动模式,呈现稳健扩容、结构升级、场景拓展的发展态势。随着绿色制造政策落地、下游新兴产业需求爆发,铝型材产品的应用渗透率持续提升,行业产能利用率稳步回升,市场整体规模保持平稳增长,同时细分领域发展差距逐步拉开,高端铝型材产品成为行业核心增长支柱,整体行业正式进入高质量发展的转型关键期。以下是2026年铝型材市场规模分析。
一、2026年铝型材市场整体规模稳步扩容
《2026-2031年中国铝型材行业项目调研及市场前景预测评估报告》表明,2026年国内铝型材行业整体发展态势向好,市场规模实现稳步增长,全年铝型材市场规模预计达到5082亿元,较2025年增长5.3%,增速与2025年持平,延续了行业稳健扩张的发展趋势。
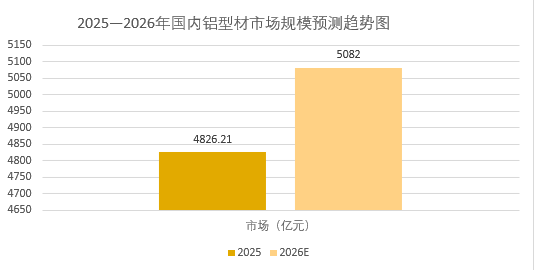
(1) 铝型材市场消费体量持续攀升
2026年国内铝型材表观消费量突破1480万吨,相较于上一年度实现稳步增长,覆盖建筑、工业、新能源等多个核心应用领域。其中工业领域铝型材消费增速最为突出,彻底对冲了建筑铝型材需求的小幅回落,成为拉动整体消费增长的核心动力,也推动铝型材市场消费结构持续优化。
(2) 铝型材行业产能利用效率持续优化
随着行业落后产能持续出清、智能化生产设备广泛普及,2026年铝型材行业整体产能利用率回升至89.7%,较前两年的低位水平大幅改善。高效的产能利用不仅提升了铝型材企业的生产效益,也有效平衡了市场供需关系,让铝型材市场始终保持紧平衡的良性发展状态,规避了产能过剩引发的价格乱象。
二、2026年铝型材细分领域分化显著
(1) 建筑铝型材需求稳中承压,存量市场托底行业基本盘。2026年建筑类铝型材市场占比微降至52%,受房地产新开工面积调整影响,新增建筑铝型材需求有所放缓,但存量房翻新、绿色建筑改造、保障房建设等市场需求持续释放,有效托底建筑铝型材市场。全年建筑铝型材市场同比增速维持在4.3%,保持低速稳健增长,保障了铝型材行业的基础市场规模。
(2) 工业铝型材高速增长,拉动铝型材行业整体升级。2026年工业铝型材市场增速达到8.5%,远超建筑铝型材增速,行业占比进一步提升至60.1%。新能源汽车、光伏、储能、轨道交通等高端领域对轻量化、高强度铝型材的需求持续爆发,推动工业铝型材产能持续扩张,其中新能源关联铝型材市场规模全年突破375亿元,成为铝型材行业最具活力的细分赛道。
(3) 高端定制铝型材市场渗透率持续提升。随着下游产业高端化转型,2026年高端精密铝型材、铝基复合材料型材的市场需求大幅上涨,相关产品市场占比较2025年提升2.1个百分点。这类高附加值铝型材产品广泛应用于高端装备制造、低空经济、精密电子等领域,有效提升了铝型材行业整体盈利水平,推动行业从规模扩张向质量升级转型。
三、2026年铝型材行业现存挑战清晰
铝型材产业链上游以铝土矿开采、氧化铝提炼及电解铝生产为核心。中游为铝型材加工,通过熔铸、挤压、轧制等工艺将原铝加工成建筑铝型材、工业铝型材等产品,下游应用广泛,涵盖建筑幕墙、门窗、汽车轻量化部件、光伏边框、电子设备框架等。在铝型材行业规模稳步增长、产业持续升级的同时,2026年行业发展仍面临部分现实挑战,中低端市场竞争激烈、高端核心技术仍有短板、区域发展不均衡等问题,依旧制约着铝型材行业的高质量发展,需要行业持续优化调整。

(1) 中低端铝型材市场同质化竞争加剧
当前国内中小铝型材企业多聚焦于普通建筑铝型材、常规工业铝型材生产,产品工艺、性能相似度较高,2026年中低端铝型材市场价格竞争持续加剧,压缩了行业整体利润空间,部分中小型铝型材企业面临经营压力,行业洗牌速度持续加快。
(2) 高端铝型材核心技术存在短板
虽然国内铝型材产能规模位居全球前列,但超高精密铝型材、特种铝基复合型材的核心生产技术仍有待突破,2026年高端特种铝型材仍存在部分进口依赖。核心技术短板导致国内铝型材企业在高端市场的话语权不足,制约行业整体附加值提升。
(3) 铝型材行业区域发展差距明显
国内铝型材产能主要集中在华东、华南等产业集聚区域,中西部地区铝型材产业配套不完善,2026年东部地区铝型材产能占比超75%,区域产业布局不均衡问题突出,不利于行业整体协同、均衡发展。
总体来看,2026年国内铝型材市场整体发展态势稳健,在政策、技术、下游产业的多重赋能下,行业完成从传统地产驱动向多元高端驱动的转型。细分领域呈现明显分化,工业铝型材尤其是新能源关联铝型材成为核心增长动力,行业产能效率、产品品质持续提升。同时铝型材行业仍面临中低端竞争内卷、高端技术短板、区域发展不均等挑战。未来铝型材行业将持续淘汰落后产能、深耕高端技术研发、优化产业布局,持续推进产业高质量、可持续发展。



