中国报告大厅网讯,基础设施建设升级、生态修复工程落地以及乡村基建提质改造的全面推进,持续为土壤固化剂行业注入发展动能。2026年国内土壤固化剂行业摆脱前期粗放发展模式,步入规范化、高质量增长新阶段,市场供需结构持续优化,技术迭代速度不断加快。以下是2026年土壤固化剂市场前景分析。
一、土壤固化剂市场规模持续扩容
(1) 国内土壤固化剂市场体量持续攀升
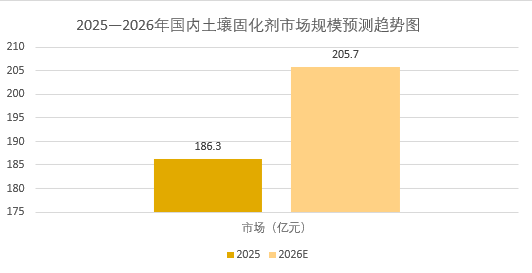
《2026-2031年中国土壤固化剂行业市场深度研究与战略咨询分析报告》表明,2026年国内土壤固化剂市场规模预计达到205.7亿元,较2025年186.3亿元的市场规模增长10.4%,增速相较于建材行业6.8%的整体预期增速高出3.6个百分点,行业增长优势十分显著。相较于往年高速增长阶段,2026年土壤固化剂行业增长更趋平稳,行业正式从政策红利驱动的粗放增长,转向技术标准化、成本精细化管控的高质量增长模式,市场发展质量持续提升。
(2) 全球土壤固化剂市场稳步扩张
2026年全球土壤固化剂市场规模达到7.998亿美元,随着全球基建复苏、土壤修复工程常态化推进,2026至2035年全球土壤固化剂市场将保持4.1%的年均复合增长率,预计2035年全球市场规模将突破11.438亿美元。海外市场中,欧美、东南亚等地区基建工程、生态治理项目的落地,持续拉动土壤固化剂出口需求,为国内企业拓宽海外市场提供了广阔空间。
(3) 细分领域市场增量持续释放
在道路建设、场地硬化、土壤修复三大核心应用领域,2026年土壤固化剂细分市场规模均实现两位数增长。其中道路基建领域土壤固化剂应用占比最高,达到58.2%,相较于2025年提升2.1个百分点;土壤修复领域受益于财政资金加持,应用增速最快,全年同比增长13.5%,成为土壤固化剂市场增长的核心增量赛道。
二、土壤固化剂市场需求全面爆发
土壤固化剂凭借高强度、低成本、环保节能、施工便捷等多重优势,逐步替代传统水泥、石灰固化材料,广泛应用于交通基建、生态环保、乡村建设等多个领域。2026年各类工程项目的集中落地,持续拉动土壤固化剂市场需求,推动行业渗透率不断提升。

(1) 交通基建领域刚需持续释放
2026年各地持续推进公路提质改造、市政道路翻新、园区道路建设等工程,交通运输部专项行动明确将土壤固化外加剂纳入省级示范推广品类,大幅提升了土壤固化剂在道路施工中的应用比例。数据显示,2026年国内公路工程土壤固化剂使用量同比增长11.8%,尤其在农村公路硬化、低等级道路升级项目中,土壤固化剂凭借造价低、工期短的优势,成为施工首选材料,市场需求稳步攀升。
(2) 土壤修复领域需求快速增长
生态治理政策的持续落地,推动土壤固化剂在污染土壤修复、盐碱地改良、尾矿治理等场景的广泛应用。2026年中央财政土壤污染防治专项资金预算上调至218.5亿元,较2025年增长11.2%,大量资金投入带动土壤治理项目落地,直接拉动土壤固化剂市场需求增长。全年土壤治理领域土壤固化剂消耗量突破42万吨,同比增长13.5%,成为土壤固化剂行业增长最快的应用场景。
(3) 乡村建设与市政工程拓宽市场空间
2026年全国乡村基础设施提质改造工程全面推进,乡村场地硬化、田间道路修建、污水治理配套工程持续落地,为土壤固化剂提供了全新的应用市场。同时,市政园林、停车场硬化、河堤加固等城市配套工程的常态化建设,进一步拓宽了土壤固化剂应用场景。2026年乡村及市政领域土壤固化剂市场占比提升至29.7%,较2025年增加3.2个百分点,市场下沉趋势显著。
三、土壤固化剂行业竞争升级
(1) 技术迭代加速优化产品性能
行业内企业持续加大研发投入,聚焦土壤固化剂的固化强度、环保性、适配性等核心指标开展技术升级。新型复合型土壤固化剂能够通过离子交换、水化硬化、微填充等多重原理,显著提升土壤承载力、抗冻性与防渗性,相较于传统固化材料,固化后土壤抗压强度提升25%以上,施工成本降低18%左右。2026年高性能环保型土壤固化剂产品市场占比突破45%,较2025年提升8.3个百分点,产品高端化趋势明显。
(2) 行业标准化体系持续完善
以往土壤固化剂行业存在产品标准不统一、施工规范缺失、质量参差不齐等问题,制约行业规范化发展。2026年随着多项行业专项标准落地实施,土壤固化剂的产品分类、性能指标、施工流程、验收标准均实现统一规范,有效淘汰低端劣质产品,净化市场环境。标准化发展推动土壤固化剂行业合规化升级,大幅提升行业整体发展质量。
(3) 市场竞争格局逐步优化
2026年土壤固化剂行业市场集中度稳步提升,头部企业凭借技术优势、产能优势和渠道优势,持续抢占中高端市场,中小型企业聚焦区域市场和细分场景实现差异化发展。行业告别无序低价竞争模式,逐步形成“头部引领、中小细分”的良性竞争格局,推动土壤固化剂行业从规模扩张向质量提升转型。
综上,2026年土壤固化剂行业整体呈现规模扩容、需求攀升、技术升级的良好发展态势。国内土壤固化剂市场依托基建升级、生态治理、乡村建设的多重需求,实现稳健增长,全球市场同步保持稳步扩张。同时,土壤固化剂行业在标准化建设、技术创新的推动下,逐步摆脱粗放发展模式,行业竞争力持续提升。尽管行业面临原材料波动、区域发展不均等短期挑战,但凭借政策红利、产品替代优势和绿色发展趋势,土壤固化剂行业长期增长潜力充足,未来将持续保持高质量发展态势,成为基建与环保领域的核心新材料赛道。



