中国报告大厅网讯,空气净化设备作为改善室内空气质量的核心产品,其市场发展与公众健康意识、室内污染现状高度相关,当前行业发展趋势呈现整合提升、结构优化的特征。
一、市场发展现状
1.1 国内市场规模
1.1.1 近年零售规模变动
从国内空气净化设备零售市场的发展脉络看,需求端长期受室内空气质量问题驱动,中国室内环境监测委员会数据显示,2024年全国新装住宅甲醛超标率高达38%,办公场所PM2.5年均值超出国家标准1.2倍,刚性需求长期存在。行业规模随公众健康意识提升、政策监管调整呈现波动增长特征,统计口径上,国家统计局及中国家用电器研究院发布的整体零售额覆盖线上线下全渠道,包含家用、商用各品类产品,数据可反映行业整体变动。国家市场监管总局2025年抽检数据显示,抽检的150款机型中,仅32%的甲醛CADR(洁净空气量)实测值达到标称值90%以上,产品质量参差不齐的问题仍制约行业渗透率进一步提升,部分低质低价产品拉低行业整体用户体验,也推动需求向合规头部品牌集中。
| 年份 | 整体零售额(亿元) |
|---|---|
| 2019 | 158 |
| 2020 | 192 |
| 2021 | 210 |
| 2022 | 185 |
| 2023 | 198 |
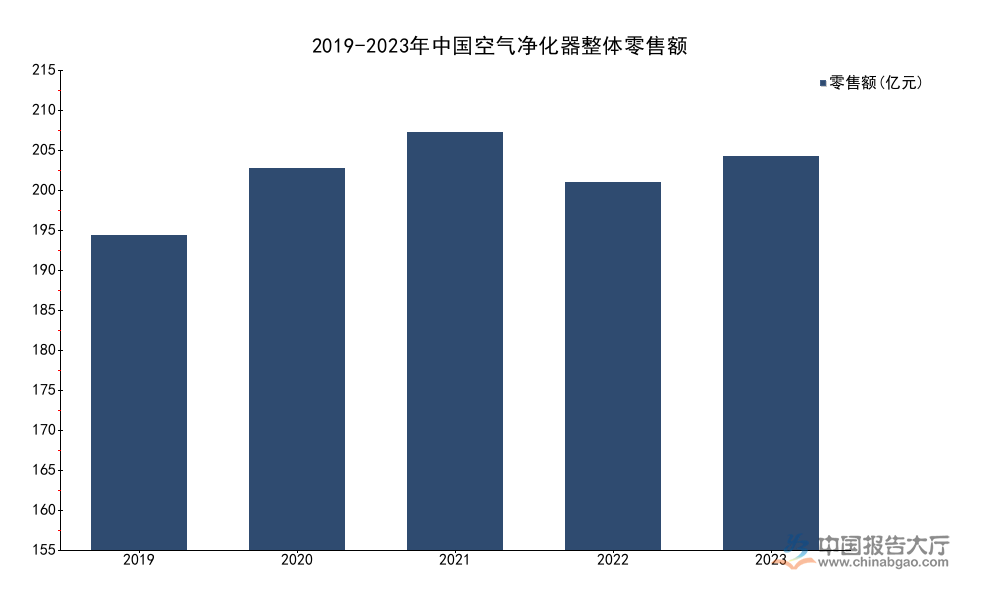
2019到2021年的增长主要源于公众对雾霾、室内污染的关注度快速提升,需求集中释放,2022年的回调一方面源于前期需求透支,另一方面部分流量转移至新风系统等集成化净化品类,2023年恢复增长反映需求重回稳定增长通道,房地产交付后装修需求释放带动新一轮增长的可能。中国家用电器协会数据显示,2025年上半年空气净化器市场销售额达到120亿元,同比增长28.6%,增速重回两位数区间,这背后,除甲醛功能产品占比持续提升,疫情后公众对微生物污染的重视也带动空气消毒类净化产品需求增长,细分品类结构持续优化。中国质量协会2025年度测评显示,头部品牌用户满意度指数87分,高于行业均值5分,品牌溢价空间逐步显现,合规品牌的市场竞争力持续提升。
1.2 全球市场结构
1.2.1 区域与细分产品结构
全球空气净化设备市场需求分布与区域经济发展水平、公众健康意识高度相关,不同技术路线、应用场景的占比差异较大,现有公开数据主要覆盖空调内置空气净化器、个人空气净化设备等主流细分品类,从已披露的2024年数据看,市场结构呈现明显的区域集中和场景集中特征,北美地区由于室内环境标准严格,公众付费意愿较高,占据全球主要市场份额,应用场景上商业场所对净化设备的需求远高于个人消费领域。技术路线层面,HEPA(高效微粒空气过滤器)技术由于净化效率稳定,仍是当前市场的主流选择。
| 维度 | 细分品类 | 数值 | 单位 |
|---|---|---|---|
| 整体规模 | 空调空气净化器 | 16 | 亿美元 |
| 区域占比 | 北美 | 77 | % |
| 区域规模 | 北美空调空气净化器 | 2.8 | 亿美元 |
| 技术占比 | HEPA滤波器 | 36 | % |
| 场景占比 | 商业用途 | 70 | % |
| 产品规模 | 固定空气净化器 | 11 | 亿美元 |
区域集中的特征反映发达国家对室内空气质量的要求更高,发展中市场随着人均收入提升,需求增长空间更大,技术路线上HEPA滤波器仍是当前主流,但其高成本、需定期更换的问题也推动静电吸附、复合滤料等新技术路线的研发,未来技术多元化发展的可能。MRFR数据显示,个人空气净化行业预计2035年增长到143.4亿美元,2025-2035年年均复合增长率为9.43%,GM Insights预测,空调空气净化器市场预计2034年增长到34亿美元,复合年增长率为7.8%,便携式产品预计年均增长8.7%,个人便携式产品增速高于整体市场,主要源于户外空气污染和出行需求提升,尤其是东亚地区通勤时间较长,对个人便携式净化产品需求增长更快,一定程度上反映需求从固定家庭场景向全场景延伸的趋势。
二、竞争格局与趋势研判
2.1 国内行业竞争格局
2.1.1 市场集中度特征
国内空气净化设备行业进入门槛较低,大量中小品牌依托线上流量渠道涌入市场,整体市场集中度处于中等水平,不同于白电行业CR5超70%的集中水平,空气净化设备行业仍处于整合期,头部品牌主要依托传统家电渠道和品牌优势占据市场,部分细分领域专业品牌依托技术优势抢占细分份额,比如做医用级净化的品牌在医院、养老机构等商用场景占比较高,主打除甲醛专项技术的品牌在新房装修市场认可度更高。2024年,空气净化行业CR5约为38.6%,CR10则达到52.3%,仍有近半数市场份额分散在中小品牌,中小品牌大多走低价路线,产品核心参数虚标问题突出,此前国家市场监管总局抽检的低达标率,也主要来自中小品牌群体。中国质量协会数据显示,行业用户满意度均值为82分,头部品牌平均得分达到87分,品牌口碑差异明显,用户愿意为合规可靠的产品支付更高溢价。
近年来行业整合速度逐步加快,随着消费者对产品质量要求提升,低价中小品牌的生存空间逐步被压缩,市场份额逐步向头部集中,部分头部家电企业依托原有渠道优势,不断推出集成化新品类,比如将净化功能融入空调、新风系统等产品,进一步挤压独立空气净化器的中小品牌份额,未来三年内CR5突破50%的可能,行业整合仍将持续。
2.2 行业发展趋势
2.2.1 需求端驱动逻辑
驱动行业发展的核心逻辑已经从早期的雾霾治理政策驱动,转向常态化健康需求驱动,新冠疫情后公众对室内空气质量、微生物污染的重视程度大幅提升,新装住宅的甲醛污染、办公场所的密闭空间污染、养老医疗机构的防疫需求都成为新的需求增长点,需求结构从过去的除霾为主,转向除甲醛、杀菌、异味去除等多元需求,产品功能也从单一净化向智能监测、自动调节、低噪音等综合体验升级。
当前行业的产品创新方向主要集中在三个方向,其一为智能化,搭载多传感器实现室内空气质量实时监测,自动调整运行功率,降低能耗和噪音,提升用户体验;其二为小型化便携化,满足上班族桌面、出行路上等场景的净化需求,拓展使用场景;其三为集成化,将净化功能融入新风系统、中央空调、油烟机等家电产品,满足整体家居环境的净化需求,减少单独设备的空间占用。上游滤材技术的进步,也在推动行业产品升级,比如HEPA滤网的容尘量提升延长更换周期,改性活性炭的吸附能力提升,解决了活性炭滤网容易饱和、产生二次污染的问题,降低了用户的长期使用成本。
从渗透率来看,当前国内城镇家庭空气净化器的渗透率仍不足20%,对比欧美发达国家40%以上的渗透率,仍有较大提升空间,尤其是下沉市场,渗透率不足10%,随着下沉市场居民收入提升和健康意识觉醒,未来增长空间较大。政策层面,国家对室内空气质量标准不断提升,对装修材料的甲醛释放量要求更严,但仍有超三成新装住宅甲醛超标,刚性净化需求仍然存在,部分地方政策要求办公楼、医院、学校等公共场所强制配备空气净化设备,也持续拉动商用市场需求增长。产品质量信任问题仍是行业发展的核心制约,虚标核心参数的问题尚未得到彻底解决,一定程度上影响了消费者的购买意愿,未来随着监管趋严,行业出清速度将进一步加快,头部合规品牌的份额将持续提升。
核心洞察
- 国内空气净化设备市场已从早期爆发式增长进入波动整合期,头部品牌质量优势逐步转化为份额优势,产品质量溢价持续凸显
- 全球空气净化设备市场呈现区域集中特征,北美占据主要份额,便携式全场景产品是未来增长最快的细分方向
- 行业长期增长空间充足,核心制约因素仍是产品质量参差不齐,监管趋严将推动行业加速出清
如需获取完整产业链数据与细分市场定制调研报告,可联系专业产业研究机构获取相关服务。



