中国报告大厅网讯,随着物联网、智能家居技术的持续普及,以及建筑智能化改造政策的持续落地,智能开关作为家居、楼宇智能化的核心基础配件,市场发展活力持续释放。2026年国内智能开关行业迈入结构化升级与规模化增长并行的关键阶段,下游住宅装修、商业建筑改造、老旧小区翻新等多元需求持续释放,叠加产品技术迭代、性价比提升等利好因素,智能开关市场整体保持稳健增长态势,行业渗透率、市场规模、产品销量均实现稳步攀升,同时市场竞争格局、产品细分赛道也呈现出全新发展特征。以下是2026年智能开关市场前景分析。
一、智能开关市场规模持续扩容
(1) 整体市场规模稳步攀升
《2026-2031年中国智能开关行业市场分析及发展前景预测报告》表明,2026年中国智能开关行业市场规模预计达到136.7亿元,同比增长6.3%,延续近年来稳定的增长节奏,行业绝对增量持续扩大,市场体量进一步提升。相较于传统普通开关,智能开关凭借智能化操控、场景联动、远程控制等优势,逐步替代传统产品,成为开关市场增长的核心主力,传统开关市场份额持续被挤压,智能开关在整体开关市场的主导地位不断巩固。
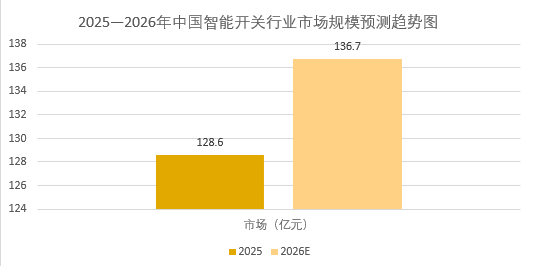
(2) 产品渗透率快速提升
随着智能家居产品普及度提高,消费者智能化居住需求升级,2026年国内智能开关市场渗透率有望突破28.5%,较前几年实现大幅跃升。在新房精装修市场中,智能开关的配套安装率更高,多数房企已将智能开关作为高端楼盘、精装房源的标配产品,推动智能开关快速走进大众消费市场。
(3) 终端零售市场量价齐升
2026年第二季度智能开关线上零售市场表现亮眼,行业零售额达到7122.1万元,环比增长34.2%,零售量达81.5万台,环比增长20.5%,市场需求复苏态势显著。同时智能开关终端零售均价升至87元,环比上涨11.4%,量价同步上涨说明行业摆脱低价竞争困境,产品高端化、高附加值转型成效显著。
二、智能开关需求场景多元释放
智能开关的应用场景不再局限于传统家庭住宅领域,随着建筑智能化、工业数字化改造推进,商业楼宇、公共建筑、老旧小区改造等场景的智能开关需求持续爆发,多元化需求成为行业增长的核心驱动力。

(1) 住宅家居场景为核心需求阵地
住宅领域是智能开关最大的应用市场,全年贡献行业约58%的营收份额,是支撑智能开关市场发展的核心基石。2025年全国房屋竣工面积同比增长19.3%,达到10.2亿平方米,大量新增竣工房源在2026年进入装修阶段,直接带动智能开关的配套安装需求激增。同时存量房翻新、家居智能化升级热潮兴起,家庭用户主动更换智能开关的比例持续提升,持续激活民用市场消费潜力。
(2) 商业与公共场景需求快速崛起
商业写字楼、商场、酒店、学校等公共建筑的智能化改造进程加快,大幅拉动智能开关的商用需求。相较于家用场景,商用场景对智能开关的批量控制、能耗管理、远程运维功能要求更高,也推动了智能开关产品的技术升级与功能迭代。2026年新建商用建筑智能化配套标准持续提升,智能照明控制系统覆盖率不断提高,直接带动商用智能开关采购量稳步增长。
(3) 政策赋能老旧改造市场增量
国内持续推进老旧小区智能化改造、绿色建筑升级工作,相关政策明确要求2026年前新建民用建筑智能照明控制系统覆盖率不低于60%,老旧小区改造中智能化配套设施普及率持续提升。智能开关作为基础智能化配件,成为老旧小区改造的标配产品,为智能开关市场开辟了全新的增量空间,持续拉动行业销量增长。
三、智能开关行业竞争加剧
(1) 市场竞争格局持续优化
随着智能开关市场热度提升,传统电工企业、智能家居品牌纷纷布局赛道,市场竞争愈发充分。中小品牌主要依托低价策略抢占下沉市场,头部品牌则聚焦技术研发与品质升级,深耕中高端市场,行业逐步形成分层竞争的格局。同时市场优胜劣汰速度加快,缺乏技术创新、产品品质薄弱的企业逐步被市场淘汰,行业集中度缓慢提升。
(2) 产品智能化功能持续迭代
技术升级是智能开关核心竞争力的关键,2026年智能开关不再局限于基础的开关控制功能,逐步融合语音控制、场景联动、人体感应、能耗监测、智能定时等多元化功能。同时物联网技术的深度应用,让智能开关可与全屋智能家居设备联动,实现家居场景自动化运行,大幅提升产品使用体验,高端多功能智能开关的市场占比持续提升。
(3) 节能化、标准化发展成主流
在绿色建筑、节能减排政策引导下,节能型智能开关成为行业研发与生产重点。新款智能开关普遍具备低功耗运行、智能断电、能耗统计等节能功能,能够有效降低家居、建筑用电能耗。同时行业产品生产、安装、适配标准持续完善,有效解决了不同品牌智能开关兼容性差、适配性低的问题,进一步降低消费者使用门槛,推动智能开关市场规范化发展。
综合来看,2026年智能开关行业整体发展态势向好,市场规模、渗透率、终端销量均保持稳步增长,下游住宅、商业、老旧改造等多元场景持续释放增量需求。同时智能开关行业告别粗放式增长阶段,逐步进入技术驱动、品质升级、规范发展的新阶段,产品智能化、节能化、高端化趋势愈发明显。尽管行业竞争持续加剧,但依托政策扶持、技术迭代与庞大的市场需求,智能开关行业长期增长潜力充足,未来仍将持续受益于智能家居普及与建筑智能化升级,实现持续稳定的高质量发展。




 京公网安备 11010502031895号