天然铀作为核燃料循环前端的核心资源,处于核电产业链上游环节,产品形态涵盖铀矿石、黄饼(U₃O₈)、重铀酸铵,中游对接铀转化与浓缩环节,下游供给核电站燃料组件制造,全球能源转型进程中,核电作为稳定基荷清洁能源的定位持续强化,供给稳定性与产业盈利水平直接影响全球核电产业的长期发展。
一、全球天然铀供给格局
1.1 全球资源与产量分布
1.1.1 全球铀资源储备概况
根据OECD-NEA与IAEA联合发布的铀资源统计,全球已探明铀资源总量为607.85万tU,资源分布呈现高度区域集中特征,澳大利亚、哈萨克斯坦、加拿大三个国家合计占比超过六成,资源禀赋的差异直接决定了全球天然铀生产的格局。需求端层面,2021年全球天然铀需求量达到6.25万tU,2021年至2024年全球铀需求量增长率达到8%,需求增长核心动力来自两个层面,一是全球范围内新建核电站集中投产,新增装机带来新增燃料需求;二是现有在运核电机组普遍推进延寿改造,机组设计寿命从原本的40年普遍延长至60年,单位机组全生命周期的天然铀需求量提升超过40%,进一步拉动了总需求的增长。
全球能源结构调整进程中,化石能源价格波动幅度持续提升,核电的成本优势逐步显现,主要经济体都出台了新的核电发展规划,欧盟将核电纳入绿色能源分类体系,美国出台税收抵免政策支持核电延寿与新建,中国明确了2030年核电装机发展目标,印度、韩国等新兴经济体也在加快核电布局,多重因素推动下,天然铀需求的增长具备长期支撑。需求增长的确定性也带动了产业资本重新进入铀矿勘探开发领域,近年新勘探发现的铀矿资源数量逐步回升,长期供给缺口有望逐步收窄,但新增铀矿从勘探到投产通常需要5-10年的周期,短期供给紧张的状态仍将维持。
1.1.2 主产国产量结构
全球天然铀生产的集中化程度远高于资源储备,头部主产国的产量占比超过全球总产量的三分之二,不同国家的铀矿开发工艺和成本结构存在明显差异,哈萨克斯坦依托丰富的低成本铀资源,以原地浸出采矿工艺为主,开发成本低于全球平均水平超过20%,产能扩张速度长期领先全球;加拿大的铀矿以高品位硬岩矿为主,产品纯度更高,开发成本略高于哈萨克斯坦,但资源品位优势抵消了部分成本压力;纳米比亚依托大型露天矿场实现规模化开采,头部矿场的成本控制能力处于全球中上游水平。2022年全球天然铀总产量数据清晰呈现了这一分布特征。
| 区域 | 产量 | 占全球总产量比例 |
|---|---|---|
| 哈萨克斯坦 | 21227 | 43.01 |
| 加拿大 | 7351 | 14.89 |
| 纳米比亚 | 5613 | 11.37 |

这一分布结构意味着全球天然铀供给的地缘风险处于较高水平,超过四成的产量来自单一国家,地缘政治变动、出口政策调整都会直接影响全球天然铀价格和供给稳定性,2022年地缘冲突发生后,全球天然铀价格短期内涨幅超过一倍,核心推动因素就是市场对哈萨克斯坦供给中断的担忧。近年全球主要核电消费国家都在推进天然铀供给多元化布局,通过分散进口来源、控股海外矿场等方式降低单一来源的供给风险,一定程度上也改变了全球天然铀贸易的原有格局。
1.2 头部矿场产能运营情况
1.2.1 罗辛铀矿产能利用率变化
罗辛铀矿位于纳米比亚,是全球排名第六的天然铀矿场,目前由中资企业控股,其产能释放节奏直接影响中国核心天然铀企业的整体供给能力与盈利水平,矿场开发时间较长,近年先后完成多轮改扩建,产能规模逐步提升,但受多种外部因素影响,产能利用率并未维持稳定,连续三年的运营数据可以清晰反映其波动特征。矿石品位阶段性变化、基础设施改造周期、当地劳动力政策调整都会对产能释放产生影响,全球天然铀价格波动也会影响企业的排产计划,价格高位阶段企业通常会加快排产,价格低迷阶段则会安排维修保养,减少产出。
| 年份 | 产量 | 产能利用率 |
|---|---|---|
| 2022 | 2659 | 59.1 |
| 2023 | 2920 | 64.9 |
| 2024 | 2600 | 57.8 |

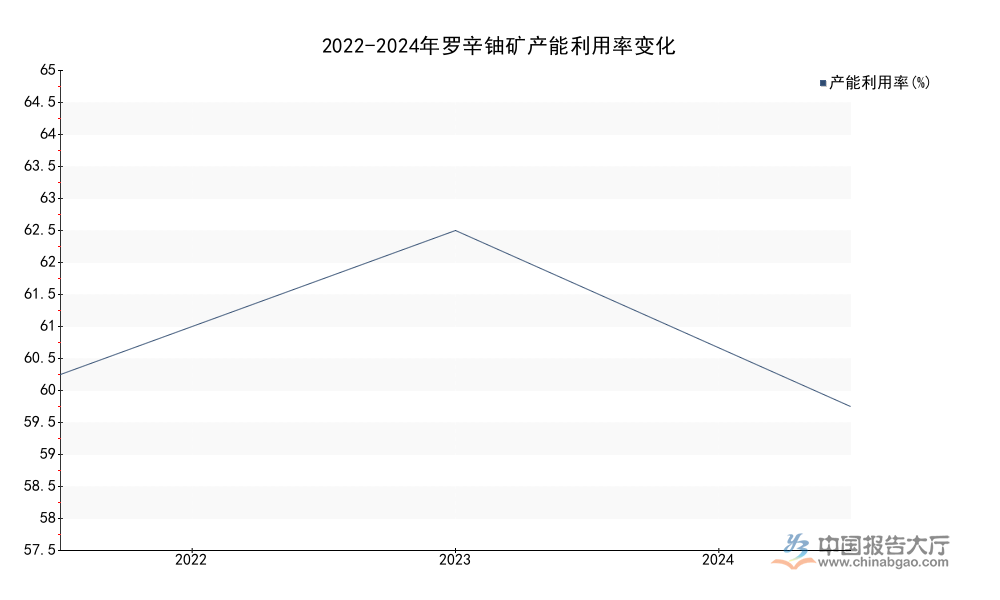
2023年产能利用率的提升,源于上一年度完成基础设施改造,产能释放进入阶段性高峰,2024年产量与产能利用率的下降,主要受局部矿段矿石品位阶段性下降以及年度大规模设备维修影响,属于正常运营波动,并非长期趋势。后续新一轮改造完成后,矿场产能利用率将重新回升至65%以上,罗辛铀矿目前仍有超过三成的闲置产能,后续释放空间充足,能够为中国企业提供稳定的天然铀供给增量。
二、中国天然铀产业市场表现
2.1 核心企业经营绩效
2.1.1 核心业务营收规模变化
中国天然铀产业的集中度很高,头部企业整合了国内天然铀勘探开采产能与海外控股矿场的权益产量,业务范围涵盖天然铀生产以及放射性共伴生矿开发,是国内天然铀市场的核心供给主体。2022年以来,受全球天然铀价格上涨、国内核电需求增长带动,企业营收规模持续增长,2022年到2024年总营业收入复合增长率达到17.9%,天然铀业务的复合增长率达到20%,增长速度高于总营收,核心动力来自天然铀价格上涨以及海外矿场产能释放。不同年份的增长速度受价格周期影响存在明显差异,2023年全球天然铀价格处于高位,带动营收增速大幅提升。
| 年份 | 总营业收入 |
|---|---|
| 2022 | 105.4 |
| 2023 | 148.0 |
| 2024 | 172.8 |

2023年企业总营业收入同比增长达到40.5%,为近三年增速峰值,主要得益于当年全球天然铀价格的快速上涨,量价齐升推动营收规模大幅扩张。2024年全球天然铀价格逐步从高位回落,营收增速随之放缓,但仍保持正增长,整体增长趋势与全球天然铀行业的周期波动特征一致,天然铀业务作为核心主业,贡献了超过九成的总营收,是企业增长的核心动力。国内核电装机容量的持续增长,带动天然铀需求逐年提升,为企业营收增长提供了长期支撑。
2.1.2 成本与毛利率结构
天然铀业务的毛利率直接反映企业的盈利水平,不同业务结构的毛利率差异较大,自产天然铀的成本结构相对固定,盈利水平受价格波动影响更大,贸易业务的毛利率普遍偏低,主要用于补充供给缺口,拉低了整体业务的平均毛利率水平。中国核心企业天然铀业务中,国际转口贸易占比约为25%,贸易业务毛利率仅为个位数,因此整体业务毛利率低于自产天然铀的毛利率水平。不同年份受成本变动、价格波动以及业务结构调整影响,毛利率呈现波动变化,连续两年的相关数据可以清晰反映这一差异。
| 年份 | 整体天然铀业务毛利率 | 自产天然铀销售毛利率 |
|---|---|---|
| 2022 | 21.6 | 26.8 |
| 2023 | 18.1 | 36.3 |

自产天然铀的毛利率显著高于整体业务水平,贸易业务的低毛利拉低了整体均值,这一特征符合国内天然铀企业的业务结构逻辑,2023年自产天然铀毛利率提升超过9个百分点,主要因为当年天然铀价格上涨幅度超过原材料与运营成本的上涨幅度,盈利空间扩大。整体业务毛利率下降,主要因为当年贸易业务占比提升,进一步拉低了整体平均毛利率水平。进一步拆解费用结构,企业连续三年的销售费用率维持在0.18%以下,管理费用率从2022年的4.70%下降至2024年的3.64%,内部管控效率持续提升,成本控制能力逐步增强。2023年企业长期借款余额提升至20.6亿元,主要用于海外矿场的改扩建投资,当年资产负债率为46.8%,处于行业合理区间,偿债风险较低。
中国国内天然铀资源禀赋相对有限,国内自产规模无法满足核电发展的需求,对外依存度长期维持在较高水平,因此国内核心企业通过控股海外成熟铀矿,锁定长期稳定供给,是保障国内核电燃料供应安全的核心路径。国内核电装机容量持续增长,规划明确到2030年装机规模将比2024年提升一倍以上,对应的天然铀需求量也将同步增长,带动国内核心企业的营收规模持续扩张。全球天然铀供给的地缘风险依然存在,国内企业仍需进一步推进供给多元化,降低单一区域的供给风险,这一过程中头部企业的资源整合优势将进一步凸显。
核心洞察
- 全球天然铀产量CR3占比近70%,供给集中特征显著
- 中国核心企业总营收复合增速达17.9%,增长动力充足
- 自产天然铀毛利率超25%,盈利能力显著优于贸易业务




 京公网安备 11010502031895号