中国报告大厅网讯,在全球双碳政策落地与氢能产业规模化发展的双重驱动下,质子交换膜作为燃料电池、电解水制氢设备的核心关键材料,产业价值持续凸显。2026年全球与国内质子交换膜市场均进入高速增长周期,下游新能源汽车、储能、工业制氢等终端需求持续爆发,叠加国内技术迭代、产能扩张与政策扶持,质子交换膜行业摆脱进口依赖、实现自主化突破的趋势愈发明显,整体市场呈现出规模激增、竞争优化、场景多元的全新发展格局。以下是2026年质子交换膜市场前景分析。
一、2026年质子交换膜市场规模高速攀升
(1) 全球质子交换膜市场规模持续扩张
《2026-2031年中国质子交换膜行业运营态势与投资前景调查研究报告》指出,2025年全球质子交换膜市场规模已达到45.2亿美元,同比2024年增长18.7%,行业发展基础持续夯实。依托全球氢能基础设施建设提速、燃料电池设备普及落地,2026年全球质子交换膜市场规模将突破53.8亿美元,延续稳步增长态势。从长期维度来看,2024至2030年全球质子交换膜市场复合增长率可达50.6%,行业长期增长空间广阔。

(2) 国内质子交换膜市场增速领跑全球
国内氢能产业扶持政策密集落地,下游燃料电池汽车、绿氢制备产业布局速度远超全球多数地区,直接带动质子交换膜需求快速释放。数据显示,2026年中国质子交换膜市场规模达到29.5亿元,相较于2025年的19.2亿元实现大幅增长。2024至2030年国内质子交换膜市场复合增长率高达55%,增速高于全球平均水平,预计2030年国内市场规模将突破89亿元,成长潜力持续释放。
(3) 国内质子交换膜全球市场占比稳步提升
随着国内质子交换膜产能持续释放、产品性能不断升级,国产产品在全球市场的话语权持续增强。2025年国内质子交换膜消费量占全球比重已升至32.4%,2026年这一占比进一步提升至35.1%,中国已成为全球最大的质子交换膜消费市场与产能输出市场之一。
二、2026年质子交换膜国产化进程加速
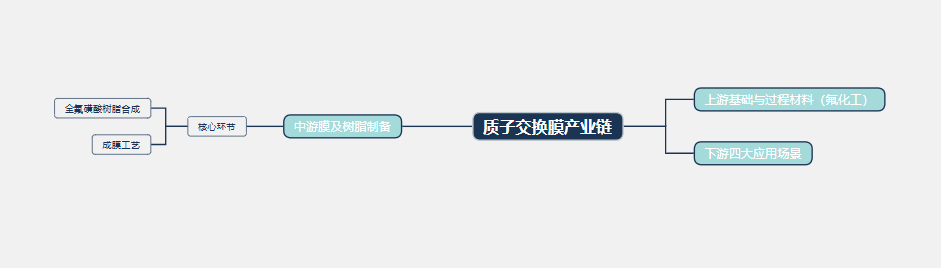
质子交换膜产业链分为上游基础与过程材料(氟化工)、中游膜及树脂制备、下游四大应用场景,核心环节为全氟磺酸树脂合成与成膜工艺 。过去多年,全球质子交换膜市场长期由海外企业主导,高端质子交换膜产品高度依赖进口。2026年国内企业持续突破核心技术、扩充量产产能,质子交换膜国产化替代节奏全面加快,行业竞争格局从外资垄断逐步转向国产自主、多元竞争的全新态势。
(1) 质子交换膜技术壁垒逐步打破,国产化率大幅提升。国内企业持续深耕质子交换膜材料研发,在全氟质子交换膜、非氟质子交换膜等主流产品领域实现技术突破,产品稳定性、使用寿命、质子传导率等核心指标逐步接轨国际先进水平。2025年国内质子交换膜国产化率仅为42%,2026年国产化率大幅提升至58%,首次突破半数关口,高端领域进口替代成效显著。其中,中低端商用质子交换膜已基本实现国产化全覆盖,高端车用、工业制氢专用质子交换膜进口依赖度持续下降。
(2) 质子交换膜市场集中度较高,头部优势稳固。全球质子交换膜行业具备较高的技术、资金与产能壁垒,市场集中度整体偏高。2026年全球质子交换膜行业CR5市场集中度达到73%,头部企业凭借成熟的技术体系、稳定的供应链渠道占据市场核心份额。国内市场竞争呈现梯队化格局,头部国产企业持续扩产降本,依托性价比优势抢占国内外市场份额,中小厂商聚焦细分赛道实现差异化发展,行业竞争秩序持续优化。
(3) 质子交换膜产品结构持续升级,主流品类优势凸显。从产品结构来看,全氟质子交换膜凭借优异的电化学性能,仍是市场主流产品。2026年全球全氟质子交换膜市场占比达到61.2%,广泛应用于燃料电池汽车、大型电解水制氢设备等高端场景。同时,低成本非氟质子交换膜、改性复合质子交换膜技术持续成熟,在中小型储能、民用氢能设备场景渗透率逐步提升,丰富了质子交换膜产品体系,推动行业多元化发展。
三、2026年质子交换膜应用场景持续拓宽
(1) 燃料电池汽车仍是质子交换膜核心应用场景
新能源汽车产业转型升级,氢能燃料电池汽车在商用车、重载物流车领域的适配优势凸显,各地商业化运营规模持续扩大,直接拉动车用质子交换膜需求增长。2026年国内车用领域质子交换膜需求量占整体市场需求的48.3%,仍是质子交换膜最大的下游应用赛道。随着燃料电池汽车配套体系持续完善,未来车用质子交换膜需求将保持稳定增长。
(2) 电解水制氢带动质子交换膜需求快速爆发
在双碳战略推动下,工业绿氢替代灰氢成为行业发展趋势,光伏、风电配套电解水制氢项目集中落地,大幅拉动工业级质子交换膜需求。2026年国内电解水制氢领域质子交换膜需求量同比增长62.7%,增速位居各下游场景首位,成为质子交换膜市场新增量的核心支撑。相较于传统车用场景,工业制氢场景对质子交换膜的耐腐蚀性、稳定性要求更高,也推动行业产品技术持续迭代升级。
(3) 新兴场景拓宽质子交换膜市场发展空间
除传统核心场景外,质子交换膜在分布式能源、通信基站备用电源、便携式氢能设备、航空航天辅助能源等新兴场景的应用持续落地。2026年质子交换膜在新兴领域的市场渗透率达到16.2%,较2025年提升4.5个百分点。新兴场景的快速崛起,有效对冲了单一行业周期波动风险,为质子交换膜行业提供了长效、稳定的增长动力。
综合来看,2026年质子交换膜行业正处于高速发展、转型升级的关键窗口期。尽管当前质子交换膜行业仍存在高端技术待突破、生产成本偏高等问题,但随着国内研发投入持续加大、产业链配套不断完善、下游氢能产业持续成熟,未来质子交换膜行业将持续保持高增长态势,逐步实现全面自主化、规模化、高端化发展,成为新能源材料领域极具发展潜力的核心赛道。




 京公网安备 11010502031895号