中国报告大厅网讯,传感器作为物联网、智能制造领域的核心元器件,其发展趋势直接反映国内高端制造业的升级进程。近年来,国内传感器行业在进口替代政策支持、下游新兴需求拉动下,产业规模不断扩大,头部企业的竞争优势逐步凸显,行业格局和需求结构都出现了明显变化。
一、供给侧竞争格局
1.1 头部上市企业经营表现
1.1.1 核心板块营收对比
国内传感器行业的供给端呈现明显的头部集中特征,上市企业凭借资本、技术与客户资源优势,占据大部分中高端市场份额。目前国内A股上市布局传感器业务的企业超过60家,业务覆盖从上游敏感材料、芯片到下游模组封装全产业链,不同企业的核心业务板块差异较大,部分企业聚焦单一细分品类,部分企业多板块布局,不同板块的营收规模直接反映企业的战略重心与市场竞争力。
| 业务板块 | 营业收入(亿元) |
|---|---|
| 航空航天及工业 | 482.9 |
| 图像传感器 | 217.8 |
| 光通信传感 | 110.4 |

工业与航空航天领域的传感器业务营收规模远超消费电子与光通信板块,这背后和高端工业自动化、航空航天领域对高可靠性传感器的需求持续释放,相关产品单价与毛利率均处于较高水平有关。不同板块的规模差异也反映当前国内传感器行业的增长重心正在向工业、高端制造领域偏移,消费电子板块的增长弹性相对偏弱。头部企业的战略布局调整也引导行业资源向高增长领域流动,推动产业结构升级。
1.1.2 头部企业盈利水平
传感器行业不同细分品类的盈利水平差异较大,高端进口替代品类在产能释放后,净利润往往会出现大幅反弹,而成熟品类的盈利增长则相对平稳。头部上市企业的盈利变化可以直接反映细分赛道的景气度,本次选取三家不同细分赛道头部企业2025年一季度披露的核心财务数据,口径统一为归属母公司股东的净利润同比增长率,用于对比不同赛道的盈利增长差异。
| 企业 | 细分赛道 | 净利润增长率(%) |
|---|---|---|
| 思特威 | 图像传感器 | 1264.97 |
| 华润微 | 功率半导体传感 | 150.68 |
| 睿创微纳 | 红外热成像传感 | 13.42 |
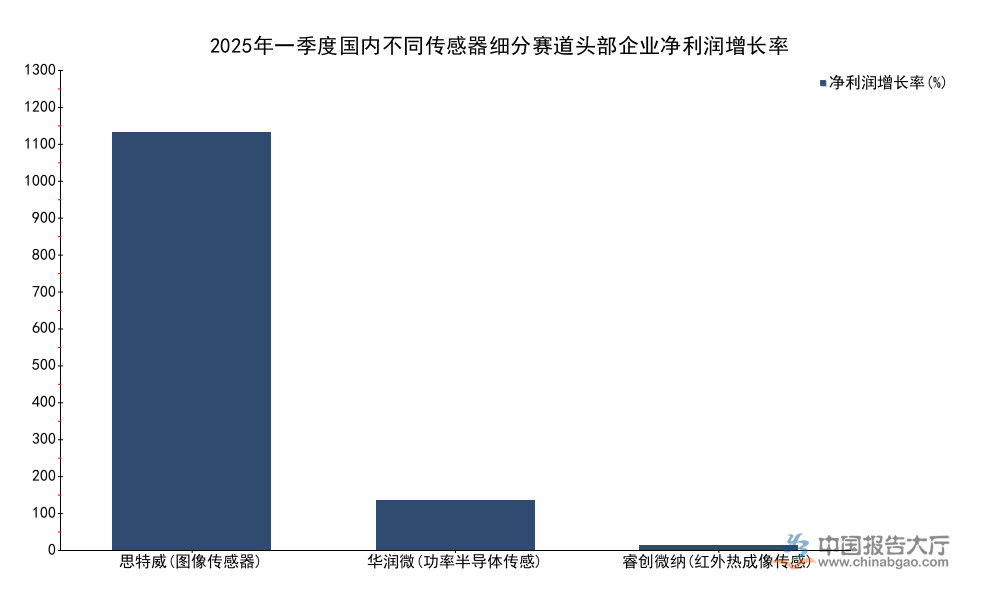
图像传感器赛道受益于车载市场需求放量,叠加产能利用率回升,净利润出现爆发式增长,反映该赛道当前处于高景气周期。红外热成像传感赛道增长进入平稳期,净利润增速维持个位数,符合行业发展的一般规律。不排除部分成熟细分赛道会在未来出现盈利增速进一步下滑的可能。
进一步拆解,图像传感器赛道的高增长,除了车载需求拉动,还有安防领域的更新需求释放,思特威2025年一季度营业收入达到17.50亿元,同比增长108.94%,净利润达到1.91亿元,高速增长的营收直接带动净利润扭亏为盈,因此出现了上千倍的增长率。功率半导体传感领域,华润微2025年一季度净利润8321.66万元,营业收入同比增长11.29%,净利润增速远高于营收增速,这背后是产品结构升级,高毛利的车规级功率传感器占比提升,带动整体盈利水平上行。睿创微纳的红外热成像传感,此前受益于公共卫生领域的需求拉动,需求回落之后行业进入整合期,当前增长主要来自工业测温、户外夜视等民用领域,增速回归正常区间。高增长赛道的盈利弹性远高于成熟赛道,头部企业的战略布局向高增长赛道倾斜已经成为行业共识。
1.2 国内产业区域布局
1.2.1 核心集聚园区项目落地
国内智能传感器产业已经形成了多个集聚度较高的产业园区,安徽合肥、广东深圳、江苏苏州、上海是国内主要的产业集聚区,地方政府通过出台专项补贴、搭建公共研发平台、引入上下游企业等方式推动产业集群发展。合肥近年来重点发展智能传感器产业,依托当地的汽车电子、人工智能产业基础,吸引了大量设计、封装、测试企业落地,庐阳区作为合肥智能传感器产业的核心承载区,2025年前九个月新增落地项目数量达到50个,涵盖MEMS(微机电系统)传感器设计、柔性传感器材料研发、车载传感器模组封装多个环节,产业生态逐步完善。
深圳依托消费电子产业链优势,在消费电子传感器领域形成了完整的供应链,苏州则在工业传感器领域集聚了大量外资和本土企业,上海则聚焦高端MEMS传感器的研发制造。不同区域的产业定位差异明显,避免了同质化竞争,整体产业布局符合下游不同应用领域的需求分布。区域集聚带来的协同效应可以降低企业的研发和生产成本,缩短新品上市周期,也便于地方政府统一配套基础设施和政策支持,推动国内传感器行业的进口替代进程。目前部分三四线城市也在规划传感器产业园区,但受制于技术和人才储备不足,项目落地进度偏慢,产业集聚效应尚未显现,仍有待观察未来能否形成差异化竞争力。
二、下游需求增长特征
2.1 车载传感赛道表现
2.1.1 车载图像传感营收表现
车载图像传感器是当前车载传感器领域市场规模最大、增长最快的细分品类之一,随着新能源汽车自动驾驶级别不断提升,单车搭载的图像传感器数量从原来的1-2颗提升至目前的5-8颗,部分高端车型搭载数量超过12颗,带动整体市场需求快速增长。韦尔股份是国内车载CIS(CMOS图像传感器)领域的头部企业,2024年全年车载CIS业务收入达到59.05亿元,同比增长29.85%,增速高于整体传感器行业的平均水平。
车载CIS的市场需求增长一方面来自新车销量的增长,另一方面来自单车搭载量的提升,随着L2+级自动驾驶渗透率不断提升,单车搭载量仍有提升空间。目前国内车载CIS市场仍然被海外企业占据较大份额,本土企业通过性价比优势不断抢占市场份额,韦尔股份的市占率已经提升至全球第二位,本土企业的份额提升也带动国内相关业务收入快速增长。除了韦尔股份,思特威、格科微等企业也在布局车载CIS领域,产能逐步释放,未来市场竞争会进一步加剧,技术实力更强的本土企业有望获得更多市场份额。
2.1.2 全赛道营收增速表现
车载传感器赛道覆盖图像传感、温度传感、压力传感、气体传感等多个细分品类,不同品类都受益于新能源汽车产业的发展,整体呈现较高增速。除了图像传感,汽车电子整体板块的增长对所有车载传感器品类都形成拉动,整理国内不同传感器细分赛道2025年1-9月的营收同比增速数据,均来自上市企业公开财报披露,口径统一为国内业务营收同比增速,可直观反映不同赛道的景气度差异。
| 细分赛道 | 营收同比增速(%) |
|---|---|
| 汽车传感器 | 94.76 |
| 红外传感器 | 69.27 |
| 图像传感器 | 50.14 |
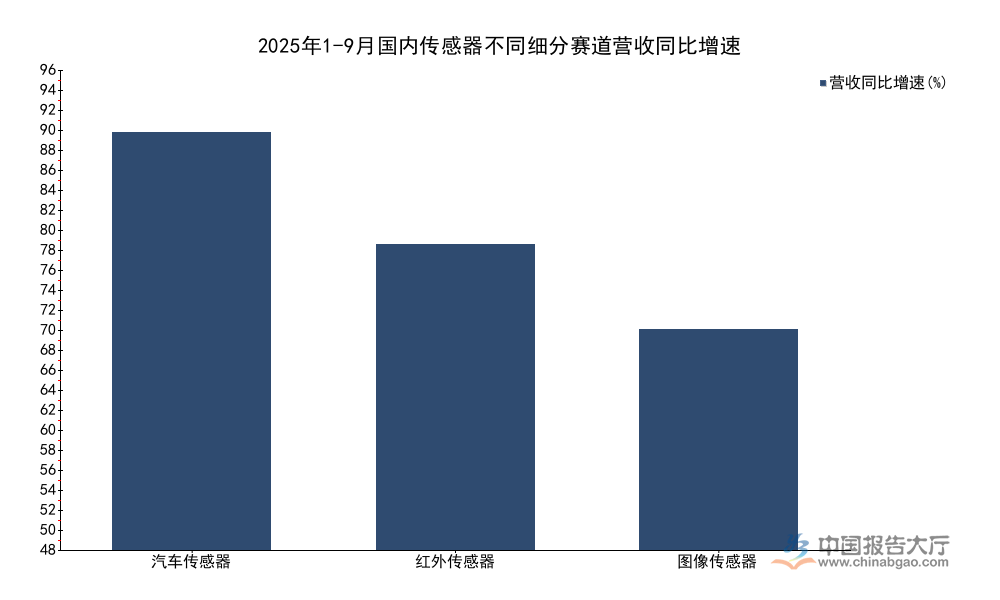
汽车传感器整体赛道的增速几乎是图像传感器赛道的两倍,说明除了图像传感,其他车载传感器品类的增长速度更快,市场需求的释放覆盖全品类。这背后和新能源汽车的电动化、智能化转型对各类传感器的需求都出现翻倍增长有关,热管理、电池管理、车身控制等环节都需要大量新型传感器。华工科技2025年1-9月新能源汽车热管理相关传感器业务营业收入达到28.53亿元,营收占比达到26%,热管理领域的温度传感器需求随着新能源汽车销量增长同步提升,本土企业在该领域已经实现了大部分进口替代,因此增长速度快于高端图像传感器领域。汇顶科技2025年7-9月净利润同比增速达到87.95%,其车载指纹识别传感器已经获得多家主流车企的定点订单,出货量快速增长,带动盈利水平提升。当前国内新能源汽车销量仍然保持增长态势,车载传感器赛道的增长动能仍在释放,不同细分品类都获得了发展机遇,部分细分领域的本土企业已经实现了技术突破,开始抢占全球市场份额。
2.2 细分品类盈利差异
2.2.1 消费电子传感盈利变化
消费电子是传感器行业传统的最大应用领域,智能手机、PC、平板电脑等产品对传感器的需求已经进入饱和期,增长主要来自换机需求和新兴功能的渗透,比如屏下指纹、高像素图像传感器等。近年来消费电子行业整体处于调整期,传感器企业纷纷调整业务结构,加大对车载、工业等领域的布局,降低对消费电子市场的依赖。
MEMS(微机电系统)传感器广泛应用于TWS耳机、智能手表等消费电子领域,歌尔微电子是全球最大的MEMS传感器生产商之一,2025年1-3月营业收入11.2亿元,毛利2.3亿元,折算毛利水平约为20.5%,低于工业领域传感器25%-30%的平均毛利水平,反映消费电子领域传感器行业竞争激烈,价格压力较大。汇顶科技作为全球最大的手机指纹识别传感器供应商,近年来指纹识别业务的营收占比不断下降,车载业务占比快速提升,2025年三季度净利润同比增速达到87.95%,增长主要来自车载业务的贡献,消费电子业务的增长仍然较为疲软。当前AI智能手机的兴起带动了部分新型传感器的需求,比如生物识别传感器、环境传感器等,一定程度上拉动了消费电子传感器需求的增长,但整体需求增长仍然有限,难以改变行业饱和的整体格局,多数消费电子传感器企业都在转型,寻求新的增长空间,转型速度较快的企业已经获得了新的增长动能,转型较慢的企业则面临盈利下滑的压力。
2.2.2 工业传感增长动能
工业领域是传感器行业当前增长最快的应用领域之一,工业自动化、智能制造、工业互联网的发展带动了对各类工业传感器的需求,工业传感器对可靠性、精度的要求较高,产品单价和毛利率都高于消费电子领域,盈利水平更好。整理四家国内布局工业传感器的头部企业2025年上半年营业收入数据,均来自公开财报披露,口径统一为公司整体营业收入,可反映不同规模工业传感器企业的经营情况。
| 企业 | 核心品类 | 营业收入(亿元) |
|---|---|---|
| 华工科技 | 激光/光通信/传感 | 76.29 |
| 汉威科技 | 气体/柔性/光电传感 | 11.77 |
| 柯力传感 | 力学/温度/湿度传感 | 6.85 |
| 四方光电 | 气体传感器/分析仪器 | 5.08 |
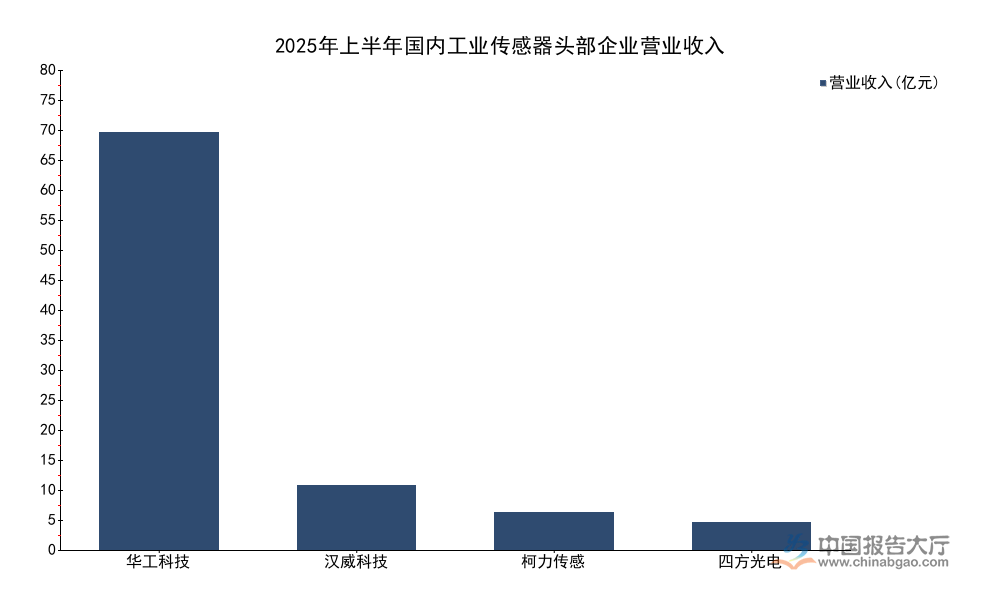
华工科技作为多板块布局的头部企业,营收规模远高于细分领域的专精特新企业,细分领域的企业聚焦单一品类,在细分市场的市占率更高,盈利水平也更为稳定。工业传感器领域的市场格局较为分散,不同细分品类都有专业企业布局,尚未出现绝对垄断的头部企业。
从盈利水平来看,柯力传感2025年上半年归母净利润达到1.73亿元,汉威科技归母净利润5907.32万元,四方光电归母净利润8412万元,华工科技归母净利润9.11亿元,不同规模企业的盈利水平都保持正向增长,反映工业传感器赛道整体需求稳定,受宏观经济波动的影响小于消费电子领域。六维力传感器作为工业机器人核心零部件,2025年前九个月国内头部企业出货量达到近千套,较往年实现大幅增长,反映国内工业机器人产业的发展带动高端工业传感器需求快速释放,高端工业传感器的进口替代进程正在加速。汉威科技2025年上半年传感器业务收入达到1.88亿元,气体传感器业务在国内民用和工业领域的市占率持续提升,带动盈利稳定增长。目前国内工业传感器领域仍然有大量细分品类被海外企业占据,本土企业的技术研发投入不断增加,未来进口替代空间仍然较大,进口替代的推进速度符合预期。
核心洞察
- 车载传感器赛道营收增速超94%,是行业当前最核心增长引擎
- 头部图像传感器企业净利润增速超1200%,赛道高景气特征凸显
- 工业传感器盈利稳定,进口替代仍有较大增长空间
如需获取细分赛道完整调研数据,可联系专业产业研究机构。



