中国报告大厅网讯,在新能源产业升级、智能制造普及与高端装备国产化的多重驱动下,高功率密度电机凭借体积小、重量轻、能效高、动力强的核心优势,逐步替代传统普通电机,成为新能源汽车、工业机器人、高端工控设备等领域的核心核心零部件。2026年国内高功率密度电机行业进入规模化增长的关键窗口期,市场供需结构持续优化,技术创新速度不断加快,下游应用场景持续拓宽,整体行业呈现出高速扩容、提质增效、多元落地的发展态势,产业发展潜力持续释放。以下是2026年高功率密度电机市场前景分析。
一、2026年高功率密度电机市场规模持续扩容
(1) 国内整体市场规模实现大幅增长
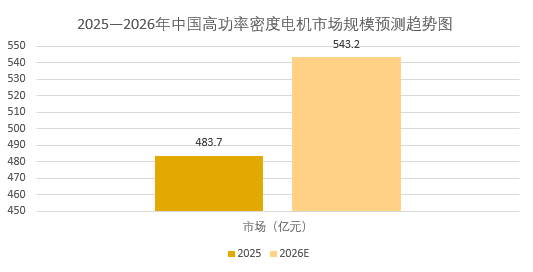
《2025-2030年中国高功率密度电机行业市场深度研究及发展前景投资可行性分析报告》表明,2026年中国高功率密度电机行业整体市场规模预计达到543.2亿元,相较于2025年483.7亿元的市场规模,同比增长12.3%,增速较2025年提升1.1个百分点,行业增长势头持续向好。随着高端装备制造产业扶持政策持续落地,高功率密度电机的国产化替代进程持续加快,市场增量空间被进一步打开。
(2) 全球市场规模同步扩张
2026年全球高功率密度电机市场规模预计突破214.4亿美元,相较于2025年的183.9亿美元实现稳步增长,预计后续将保持稳定增长态势,到2032年全球市场规模将达到594.7亿美元,长期成长空间广阔。中国凭借完善的产业链配套和庞大的终端需求,成为全球高功率密度电机最核心的消费市场与生产基地。
(3) 细分市场占比结构持续优化
从应用结构来看,2026年新能源汽车领域高功率密度电机应用占比达到32%,工业机器人领域应用占比达18%,两大领域成为拉动高功率密度电机市场增长的核心主力。相较于传统工业通用领域,高端新兴领域对高功率密度电机的性能要求更高、需求增量更大,持续推动行业产品结构向高端化升级。
二、2026年高功率密度电机技术迭代加速
(1) 行业整体功率密度水平大幅提升
2026年国内高功率密度电机行业平均功率密度已稳定在7.5kW/kg以上,较五年前实现大幅跃升,部分高端定制化高功率密度电机产品功率密度可达9.8kW/kg,产品性能达到行业顶尖水平。相较于传统电机,高功率密度电机在同等功率下体积缩小30%以上、重量降低25%以上,完美适配高端装备轻量化、小型化的发展需求。
(2) 新型电机技术实现产业化突破
轴向磁通作为高功率密度电机的核心创新技术,2026年技术落地成效显著。海外成熟技术体系下的轴向磁通高功率密度电机功率密度已突破8.5kW/kg,产品体积较传统无框力矩电机缩小25%,重量降低20%。国内企业已完成6.2kW/kg功率密度的高功率密度电机样品试产,技术参数持续追赶国际先进水平,预计2027年可实现规模化量产落地。
(3) 集成化与智能化技术持续升级
2026年高功率密度电机行业逐步摆脱单一电机生产模式,向多合一集成化系统发展,行业主流产品已实现电机、控制器、减速器深度集成,部分高端车型配套的高功率密度电机系统达成八合一集成架构。同时,智能温控、动态能效调节技术的应用,让高功率密度电机运行能耗降低8%-12%,运行稳定性与适配性大幅提升。
三、2026年高功率密度电机应用场景拓宽
高功率密度电机产业链涵盖上游关键材料与核心零部件、中游电机本体设计与制造、下游系统集成与多场景应用三大环节,核心特征为材料高性能化、工艺精密化及热管理集成化。随着技术成熟与成本下探,高功率密度电机不再局限于高端小众领域,逐步向多行业、多场景渗透,新能源汽车、人形机器人、高端工业设备等核心下游产业的快速发展,为高功率密度电机带来持续稳定的市场需求增量。
(1) 新能源汽车领域需求稳居核心地位
2026年国内新能源汽车市场渗透率提升至42%以上,全年新能源汽车销量达到1150万辆,对应新增高功率密度电机装机量213万套。新能源汽车向高端化、长续航、轻量化发展,传统低功率密度电机已无法满足整车性能需求,高功率密度电机成为新能源车企标配产品,市场刚需属性持续凸显。
(2) 人形机器人领域迎来增量爆发
2026年全球人形机器人量产进程全面加快,多款主流人形机器人产品实现规模化落地,高功率密度电机作为机器人关节的核心动力部件,需求迎来爆发式增长。人形机器人对电机的轻量化、高动力、高精度要求极高,高功率密度电机可完美适配机器人灵活运动、高负载运转的需求,成为行业专属核心配件。
(3) 高端工业与工控领域持续渗透
在智能制造升级背景下,2026年国内高端数控机床、智能物流设备、精密自动化产线的普及率持续提升,这类高端设备对动力电机的能效、体积、稳定性要求严苛,高功率密度电机替代传统电机的速度持续加快。全年工业领域高功率密度电机替代渗透率较2025年提升6.7个百分点,工业市场增量空间持续释放。
整体来看,2026年高功率密度电机行业整体发展态势向好,市场规模实现大幅扩容,技术创新成果持续落地,产品性能指标不断突破,下游应用场景持续拓宽,国产化替代进程稳步推进。高功率密度电机作为高端装备制造的核心基础部件,契合新能源、智能制造、机器人等战略性产业的发展趋势,行业长期成长逻辑清晰。同时,行业也面临高端技术攻坚、市场竞争加剧等挑战,未来随着研发技术持续升级、产业链配套不断完善,高功率密度电机将实现更高水平的产业化、规模化发展,持续释放巨大的市场价值与产业潜力。



