中国报告大厅网讯,功能性饮料作为软饮料行业增长最快的细分领域之一,产业布局随监管政策、消费需求变化持续重构,本土头部品牌依托渠道优势逐步完成对国际品牌的市场替代,行业集中度稳步提升。
一、政策与需求端环境
1.1 监管政策演进
1.1.1 标准体系更新路径
功能性饮料横跨普通食品与保健食品两个监管范畴,行业监管标准的更新直接影响产品配方研发与市场宣传口径,自健康中国2030规划发布以来,监管部门逐步完善功能性饮料的原料、安全标准体系,逐步收紧功能宣称的合规要求,淘汰不合规中小产能,推动行业向规范化方向发展。核心围绕原料目录更新与食品安全国家标准两大维度推进,监管规则的持续完善,本质是明确行业准入门槛,区分普通功能性饮料与保健食品的宣传边界,避免过度宣称误导消费者,同时也降低合规头部企业的政策不确定性,为行业长期健康发展打下基础。
| 政策名称 | 发布时间 | 实施时间 | 发布单位 |
|---|---|---|---|
| 健康中国2030规划纲要 | 2016-10 | 2016-10 | 国务院 |
| 保健食品原料目录审议 | 2018-12 | 2018-12 | 国家市场监管总局 |
| 保健食品原料目录正式实施 | 2019-10 | 2019-10 | 国家市场监管总局 |
| 全民健身计划 | 2021-07 | 2021-07 | 国务院 |
| GB7101-2022饮料安全标准发布 | 2022-03 | 2023-01 | 国家标准委 |
| 营养素补充剂目录(2023版)发布 | 2023-06 | 2023-10 | 国家市场监管总局 |
| 非营养素补充剂目录(2023版)发布 | 2023-08 | 2023-10 | 国家市场监管总局 |
监管政策从发布到实施的间隔逐渐缩短,反映监管部门对功能性饮料行业的变化响应速度提升,针对营养素补充剂与非营养素补充剂的分类监管,进一步明确了普通功能性饮料与保健食品的边界,降低了合规企业的政策不确定性,也抬高了行业准入门槛。中小品牌若无法满足合规要求,将逐步退出市场,行业产能持续向头部合规品牌集中,这一趋势在2023年新标准正式实施后已经逐步显现。
1.2 需求端驱动逻辑
1.2.1 人口与收入核心驱动
功能性饮料的消费核心群体为18-35岁的都市上班族与运动人群,消费能力与运动参与度直接决定行业需求规模,国内居民收入水平提升与全民健身政策推动下,运动人口规模持续扩张,为功能性饮料行业提供了稳定的需求增量。消费者对饮料的需求已经从基础的解渴功能,转向对特定功效的需求,都市人群加班熬夜场景下的提神需求、运动健身后的电解质补充需求,共同构成了功能性饮料的核心消费场景。核心指标包括城镇居民人均可支配收入与国内运动人口数量两个维度。
| 年份 | 城镇居民人均可支配收入(元) | 运动人口数量(亿人) |
|---|---|---|
| 2015 | 31195 | 2.50 |
| 2019 | - | 3.50 |
| 2024 | 54000 | 4.00 |
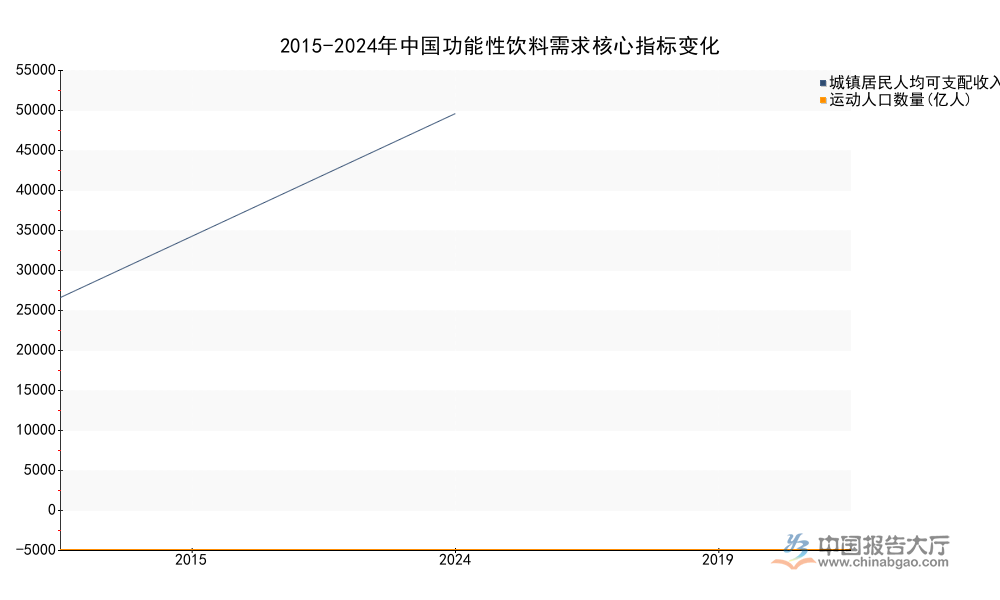
近十年国内城镇居民人均可支配收入增长超70%,运动人口规模扩大60%,两大核心驱动指标的持续增长,为功能性饮料市场规模扩张提供了底层支撑。国务院设定的全民健身目标中,经常参加体育锻炼比例达到38.5%,进一步打开了行业长期需求空间,不排除未来运动人口规模进一步扩张带动需求持续增长的可能。需求端的持续扩容是头部品牌能够快速成长的核心基础。
二、市场结构与企业布局
2.1 市场规模与竞争格局
2.1.1 整体与细分市场规模
功能性饮料行业近十年维持较快增长,能量饮料作为核心细分品类,占据市场大部分份额,从2015年到2024年,行业规模从三百亿增长到超过一千六百亿,复合增速维持在双位数水平,细分品类中能量饮料的占比持续提升,成为拉动行业增长的核心动力。近年随着消费者健康意识提升,低糖零糖功能性饮料成为创新热点,不少头部品牌推出适配健康需求的新品,行业创新活跃度持续提升,近四年国内功能性饮料新品复合增速达到26%,远高于亚太区域的11%与全球平均的7%,显示国内市场的创新动力充足。核心数据覆盖整体市场与能量饮料细分品类两个维度。
| 年份 | 整体市场规模 | 能量饮料规模 | 能量饮料占比(%) |
|---|---|---|---|
| 2015 | 300 | - | - |
| 2019 | 1119 | - | - |
| 2024 | 1665 | 1195 | 72 |

2019年到2024年,整体市场规模增幅达到50%,能量饮料贡献了超过八成的增量,2024年能量饮料行业增速为9.4%,仍快于整体软饮料行业的平均增速,显示细分品类的增长韧性仍在。行业逐步进入存量竞争阶段。
2.1.2 品牌竞争格局
功能性饮料行业经过多年发展,已经形成头部品牌占据主要市场份额的格局,行业集中度较高,本土品牌凭借渠道下沉与性价比优势逐步挤占国际品牌的市场空间,头部五家品牌合计占据超过六成的市场份额,其中本土头部品牌东鹏饮料已经位居行业第一。原有市场龙头受品牌纠纷等因素影响,市场份额逐步下滑,给本土品牌留下了充足的增长空间,东鹏饮料依托深度下沉的渠道布局,快速抢占三四线城市市场,销售量市占率已经接近半数。现有公开数据覆盖前五名品牌的市场份额,可清晰反映当前的竞争格局。
| 品牌 | 市场份额 |
|---|---|
| 东鹏饮料 | 26.3 |
| 红牛 | 11.8 |
| 农夫山泉 | 8.8 |
| 达能 | 8.6 |
| 达利乐虎 | 6.1 |
| 合计 | 60.0 |

受分项数据四舍五入影响,分项合计与公开披露的TOP5合计60%存在小幅偏差,不影响整体格局判断。头部品牌中,东鹏饮料的份额超过第二名红牛一倍以上,显示本土品牌已经在功能性饮料市场占据主导地位,行业CR5达到60%,属于中度集中的竞争格局,新进入者难以在短期内突破头部品牌的渠道壁垒,中小品牌生存空间持续被压缩。头部企业纷纷加大新品布局,东鹏饮料其他新品营收占比达到7.74%,全年同比增速达到100%,头部企业已经开始通过品类创新挖掘新的增长空间。
2.2 头部企业区域布局
2.2.1 东鹏饮料全国化布局表现
东鹏饮料作为国内功能性饮料的头部品牌,起家于华南区域,近年来逐步向全国市场扩张,企业公开披露的年报数据清晰反映了其全国化进程与财务表现,从2021年到2024年,企业营收规模持续增长,广东区域作为大本营,营收占比逐步下降,其他区域的占比持续提升,显示全国化布局逐步见效。企业的核心产品东鹏特饮占总营收的比例维持在八成以上,是企业营收利润的核心来源,近年企业也在不断拓展电解质饮料、维生素饮料等新品类,降低对单一产品的依赖。核心数据覆盖历年总营收与广东区域营收两个维度,数据均来自企业公开年报。
| 年份 | 总营收 | 广东区域营收 |
|---|---|---|
| 2021 | 65.92 | 31.99 |
| 2022 | 81.72 | 33.54 |
| 2023 | 103.40 | 37.61 |
| 2024 | 158.40 | 43.60 |

2024年东鹏饮料总营收同比增长40.7%,净利润同比增长63.1%,增速远超行业平均水平,广东区域营收占比下降至27.53%,华东等外埠市场的增速明显快于大本营区域,全国化布局已经进入收获期。广东区域作为大本营,绝对营收规模仍然保持稳定增长,基本盘稳固,为外埠市场扩张提供了充足的现金流支撑,全国化布局已经从渠道铺设进入营收兑现阶段。
核心洞察与商业参考
- 监管标准化抬升行业门槛,头部合规品牌市场份额将持续提升
- 运动人口规模扩张支撑长期需求,低糖细分功能仍有创新空间
- 本土品牌已经占据市场主导,外埠市场下沉仍有增长潜力




 京公网安备 11010502031895号