中国报告大厅网讯,轻工制造是我国消费品制造业的核心组成部分,近年来伴随国内消费结构升级与供给侧改革推进,产业布局持续优化,传统细分领域产能出清,新兴细分领域快速崛起,行业整体呈现分化增长的态势。
一、轻工制造产业经营态势
1.1 传统造纸板块运行
1.1.1 造纸行业供需投资
造纸作为轻工制造传统核心细分,产业链上游对接纸浆、林产等原材料,下游对接包装、印刷、文化消费等领域,其运行数据直接反映国内消费需求与外贸形势变化。2024年国内造纸行业呈现供给端投资修复、需求端分化的特征,国家统计局与海关总署公布的核心运行指标显示,行业整体利润率维持弱修复态势,进出口结构因国内产能替代出现明显变化。国内产能扩张带动固定资产投资持续抬升,进口需求同步收缩,出口则受海外需求疲软影响出现下滑,不同品类的进出口表现差异反映了国内箱板纸产能自给率提升的产业布局调整方向,不同维度的核心同比指标可清晰反映行业当前运行特征。
| 指标 | 同比增速(%) |
|---|---|
| 行业固定资产投资累计 | 19.6 |
| 机制纸日均产量 | 4.45 |
| 箱板纸进口量 | -17.0 |
| 双胶纸出口量 | -16.0 |

进口端的持续收缩印证国内箱板纸产能自给能力提升,本土产能替代进口的逻辑已经得到数据验证,出口端的下滑则反映海外文化用纸需求受全球经济波动影响仍未修复。投资端的高增长意味着行业新一轮产能释放周期已经开启,后续供给增加对行业利润率的影响仍有待观察。轻工制造领域造纸板块的产能结构调整,是国内供给侧改革延续的体现,过去几年国内淘汰落后造纸产能,新增产能集中在头部企业,行业集中度持续提升,这也是固定资产投资维持高增速的核心原因之一。中小产能出清之后,头部企业的定价能力有所提升,带动行业利润率维持弱修复,这一点也和销售利润率环比提升0.13个百分点的表现一致。箱板纸2024年11月进口量30.26万吨,较上月增长4.4%,月度进口规模虽有小幅反弹,但全年累计进口量仍处于下滑区间,趋势性替代的方向并未改变。
1.2 大众消费品类表现
1.2.1 家用消费业绩分化
家用消费是轻工制造对接终端零售的核心板块,涵盖生活用纸、家居用品、办公文具等多个细分领域,不同细分领域受消费场景、需求刚性的影响,业绩表现出现明显分化。国内消费市场复苏过程中,必选消费的韧性凸显,可选消费则呈现分化增长态势,不同细分龙头的营收规模可以反映各细分领域的市场容量,对应增速则反映细分领域的增长活力。家居用品领域受益于户外消费与出口订单修复,头部企业呈现较高增速,生活用纸领域则在成本回落的带动下逐步修复,办公集采领域则受企业采购政策影响维持稳定规模。国内消费市场的分层特征已经传导至制造端,不同细分领域的规模差异直接影响企业的扩张策略,To B端的办公集采市场规模更大,但行业竞争格局分散,头部企业的市占率仍有提升空间,To C端的细分领域规模较小,但新兴细分的增速更快,企业盈利弹性更大。
| 企业 | 营业收入(百万元) |
|---|---|
| 齐心集团 | 11098.85 |
| 豪悦护理 | 2756.91 |
| 嘉益股份 | 1775.40 |
| 登康口腔 | 1375.78 |
| 实丰文化 | 315.00 |
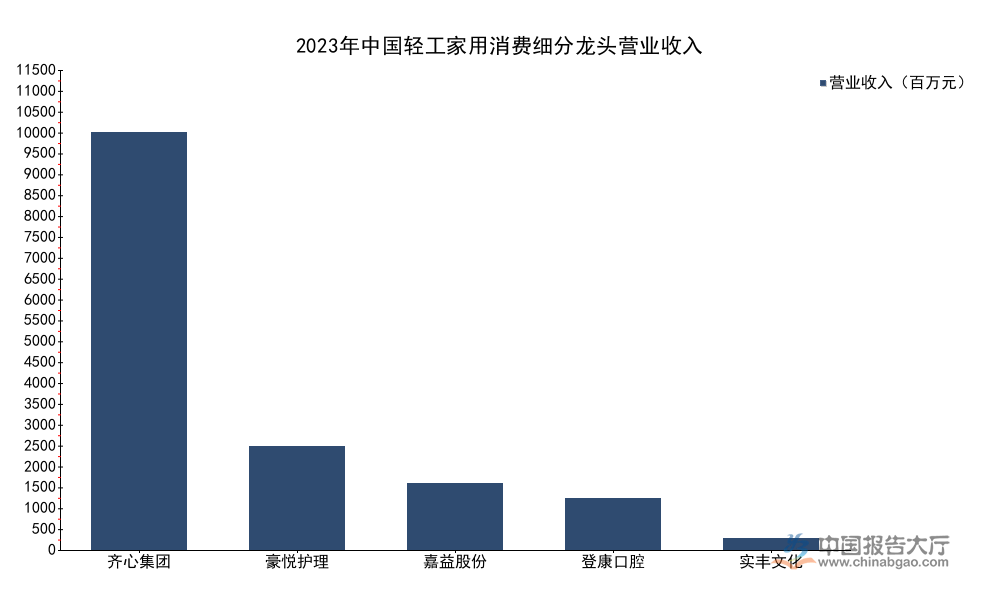
办公集采领域的齐心集团规模领先,反映To B端轻工消费的市场容量远大于To C端细分领域,中小细分龙头如嘉益股份营收规模虽小,但增速远高于行业平均,反映新品类对传统家用消费市场的替代效应。不同细分领域的规模差异,也为产业布局调整提供了方向,新兴细分领域仍有增长空间。这种分化背后,一方面是需求结构变化,年轻消费群体对个性化家居用品的需求提升,带动嘉益股份等主打轻量化户外饮水器具的出海品牌业绩增长,另一方面,传统生活用纸领域已经进入存量竞争阶段,行业增速放缓,头部企业主要通过渠道下沉抢占市场份额,所以整体增速维持个位数水平。婴童护理领域受新生人口规模下滑影响,市场需求增长乏力,头部企业营收规模虽然维持在较高水平,但增长已经陷入停滞,行业内部整合趋势明显。
二、轻工制造头部企业财务分析
2.1 新兴消费龙头盈利
2.1.1 宠物食品板块走势
宠物食品是轻工制造领域近年增长最快的新兴细分之一,国内养宠人群规模持续扩张,带动本土宠物食品品牌崛起,行业头部企业分为两种典型商业模式,一种是以自主品牌为主、兼顾代工服务的综合型企业,另一种是以出口代工为主的代工型企业,两种模式在2023年的业绩表现出现显著分化。出口代工模式受海外客户去库存、人民币汇率波动等因素影响,订单量出现下滑,部分企业甚至出现由盈转亏,导致归母净利润同比出现大幅下滑,而自主品牌企业依托国内线下渠道扩张与线上流量运营,市占率持续提升,叠加2023年原材料价格回落,盈利水平大幅提升,头部自主品牌企业归母净利润增速超过六成,远高于行业平均水平。不排除海外需求后续逐步修复,代工型企业的盈利会出现阶段性修复,但自主品牌的增长确定性仍显著高于代工模式,国内宠物食品市场的国产替代趋势仍在延续,本土品牌的份额仍在持续提升。早年国内宠物食品市场被海外品牌占据,近年本土龙头企业通过产品创新与渠道下沉,逐步抢占海外品牌的市场份额,带动整体营收与盈利快速增长,乖宝宠物作为国内头部自主品牌宠物食品企业,2023年营业收入达到4326.96百万元,营收同比增长27.4%,归母净利润同比增长60.7%,而佩蒂股份作为出口代工龙头,归母净利润同比下降108.7%,两者的差异清晰反映了不同模式的业绩表现。出口代工企业也在加速布局国内自主品牌市场,后续转型效果仍有待观察,宠物食品行业的整体增长空间仍在,不同模式的企业都有转型发展的机会。
2.2 核心企业财务对比
2.2.1 盈利增速对比分析
轻工制造不同细分领域的需求属性差异较大,对应龙头企业的营收增速也呈现明显分化,新兴消费细分的增速显著高于传统细分,必选消费的增速则更为平稳。从各细分龙头的营收增速可以观察不同细分领域的增长活力,以及消费结构变化对不同板块的影响。现有公开数据覆盖了眼镜、家居用品、宠物食品、婴儿护理、口腔护理、生活用纸等多个轻工制造细分领域的头部企业,不同细分的增速差异可以清晰反映当前国内消费市场的结构变化方向。新兴消费需求崛起带动相关细分龙头增速提升,传统必选消费则维持个位数平稳增长,部分传统细分受存量竞争影响出现负增长。消费结构升级背景下,消费者对健康、个性化、功能性产品的需求提升,带动相关细分领域的龙头企业获得更快增长,传统大众化产品领域则增长放缓,行业整合加速。
| 企业 | 营收同比增速(%) |
|---|---|
| 嘉益股份 | 40.96 |
| 乖宝宠物 | 27.4 |
| 明月镜片 | 20.2 |
| 中顺洁柔 | 14.4 |
| 登康口腔 | 4.8 |
| 豪悦护理 | -1.6 |
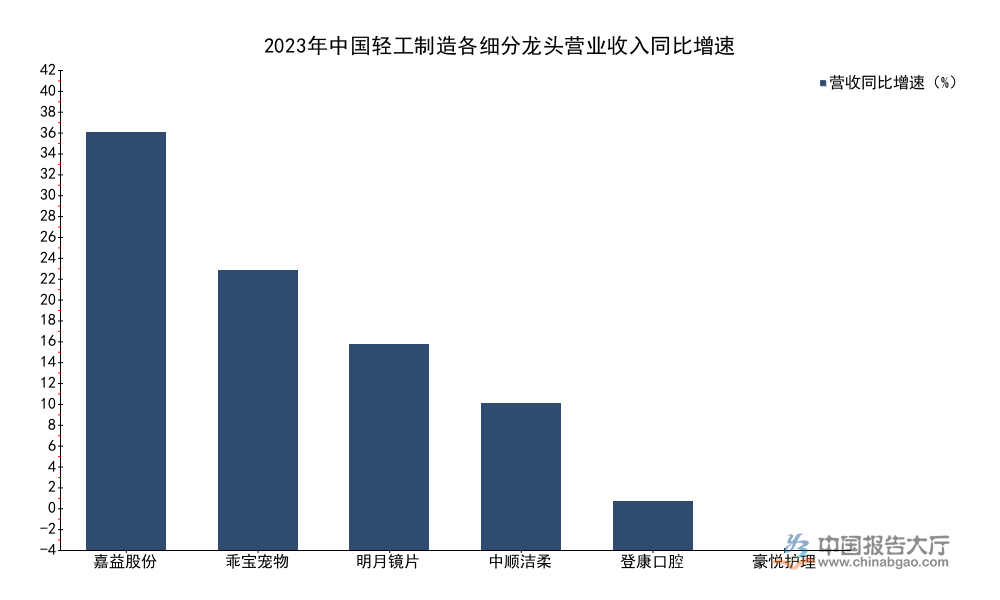
新兴细分领域如宠物食品、小众家居用品的龙头增速显著高于传统必选消费细分,反映国内消费结构升级背景下,新兴需求对轻工制造增长的拉动作用愈发凸显。传统细分领域如婴儿护理受人口结构变化影响,呈现负增长,行业整体已经进入存量竞争阶段。这种分化背后,人口结构与消费习惯变化是核心驱动因素,年轻群体养宠需求提升带动宠物食品行业高速增长,户外经济、露营经济的兴起带动轻量化家居用品需求增长,明月镜片作为眼镜细分龙头,受益于国内近视人群渗透率提升以及国产镜片替代进口,所以维持双位数增长。中顺洁柔作为生活用纸龙头,成本回落带动营收修复,所以实现双位数增长,而豪悦护理作为婴儿护理用品龙头,受新生人口数量下滑影响,需求增长乏力,所以营收出现小幅下滑。登康口腔作为口腔护理细分龙头,依托脱敏牙膏等品类扩张维持个位数增长,符合行业整体发展趋势。盈利增速的分化和营收增速的分化基本一致,新兴细分龙头的盈利增速也普遍高于传统细分,乖宝宠物归母净利润同比增速达到60.7%,百亚股份卫生巾细分龙头归母净利润增速达到27.2%,晨光股份扣非归母净利润增速21%,都符合新兴细分增长快于传统细分的特征。中小细分龙头的财务健康度也整体优于传统板块,以嘉益股份为例,2023年资产负债率仅为20.51%,速动比率2.68倍,流动比率3.20倍,无长期借款与应付债券,财务状况非常稳健,抗风险能力显著高于高负债的传统制造企业,这也为新兴细分龙头后续扩张提供了充足的空间。
如需获取轻工制造全产业链细分数据与产业布局研判,可对接专业产业研究服务机构。
核心洞察:
- 造纸板块固定资产投资增速达19.6%,传统细分产能结构优化持续推进,进口替代趋势明确
- 新兴消费细分增长分化,自主品牌宠物食品龙头净利增速超60%,显著领先出口代工企业
- 轻工制造头部企业财务健康度分化,新兴细分龙头资产负债水平更低,扩张空间更充足




 京公网安备 11010502031895号