中国报告大厅网讯,当前中国电风扇产业布局已经形成覆盖上游核心零部件、中游成品制造、下游全渠道销售的完整产业链体系,依托国内完善的制造业配套和成本优势,中国厂商在全球市场的话语权持续提升,国内市场则伴随消费升级持续推进产品结构重构,细分赛道竞争格局发生深刻变化。
一、供需端产业结构演化
1.1 全球供给格局
1.1.1 中国厂商份额变化
全球电风扇供给端的产能集中趋势已经明确,早期全球电风扇产能分散在东南亚、拉美等多个区域,中国依托完整的家电供应链体系,从零部件到成品的全链条生产效率优势逐步凸显,大量海外订单向中国转移。从份额变化来看,中国厂商在全球市场的份额从2020年的32%提升至2025年的40%,五年间提升8个百分点,增长动力一方面来自国内产能的成本优势,另一方面来自产品品质升级,中国厂商不再仅聚焦中低端入门产品,高端智能风扇的出口占比也逐年提升。
供给端的竞争优势建立在完整产业链基础上,上游核心零部件电机、塑料结构件、电子控制模块的本土配套率超过95%,核心零部件的本土化生产将成品制造成本控制在合理区间,对比东南亚产能,中国厂商的交货周期缩短30%以上,品质稳定性也更具优势。海外市场的需求结构也在发生变化,欧美市场对节能、智能风扇的需求增长,中国厂商的技术迭代速度更快,能够快速匹配海外市场的需求变化,进一步推动份额提升。随着部分低端产能向外转移,中国厂商在全球市场的份额仍有进一步提升空间,核心增长动力将来自高端产品的出口替代。
1.1.2 区域产能分布特征
中国电风扇产能的区域集聚特征明显,主要集中在珠三角、长三角两个核心产业带,其中广东顺德依托成熟的家电产业基础,聚集了美的、格力等头部家电品牌的风扇产能,产能规模占国内总产能的40%左右;浙江慈溪是国内中小品牌风扇的主要聚集地,产能规模占国内总产能的30%左右,以外销贴牌和下沉市场入门产品供给为主;江苏、山东等地也有部分区域产能,主要聚焦工业风扇、吊扇等细分品类,占比相对较低。
区域分工的形成源于产业发展的历史路径,顺德作为国内家电产业核心区,配套体系完善,从模具开发到零部件供应都能实现本地配套,适合头部品牌发展高端、智能化产品;慈溪的产业集群以中小零部件企业为主,灵活度高,能够快速响应小批量多批次的订单需求,适合贴牌生产和小众细分产品开发。出口方面,珠三角产能的出口占比超过60%,长三角产能的出口占比约45%,内销市场头部品牌的产能主要布局在珠三角,新品牌则多依托慈溪的供应链体系起步,区域分工格局相对稳定。近年来部分新兴品牌开始依托电商平台的反向定制,在珠三角区域布局高端产能,推动区域产品结构升级。
1.2 国内需求结构升级
1.2.1 产品品类结构变迁
2024年中国电风扇整体市场规模突破300亿元,同比增长12%,增长动力主要来自产品结构升级带动的单价提升,而非销量的大幅增长。国内电风扇市场已经完成基础普及,城镇家庭的保有量超过每百户200台,农村家庭保有量也超过每百户150台,更新需求占总需求的比例超过80%,更新需求主导下,消费者对产品功能、体验的要求远高于价格,推动品类结构持续重构。行业将传统落地扇、立扇划分为基础品类,将智能风扇、健康功能风扇、专用场景风扇划分为新兴品类,现有市场结构呈现对半分割的状态,新兴品类的占比提升速度超出预期,头部品牌的营收占比中,新兴品类的贡献已经超过传统品类。
现有品类结构的占比统计结果清晰展现了升级方向,核心数据如下:
| 2025年中国电风扇品类结构占比 | 占比(%) |
|---|---|
| 传统落地扇/立扇 | 50 |
| 智能风扇 | 35 |
| 健康功能风扇 | 10 |
| 专用场景风扇 | 5 |
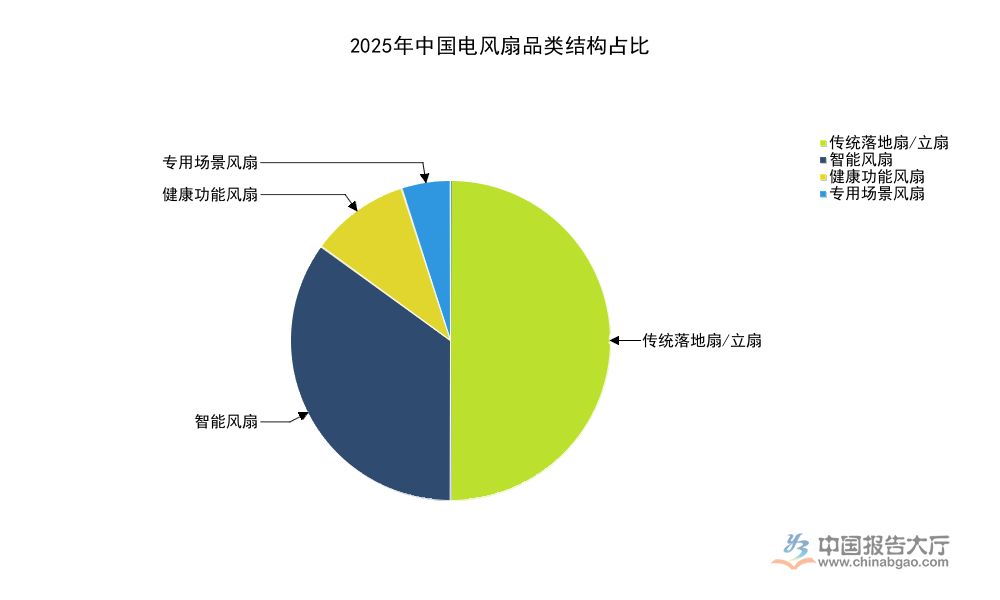
传统品类仍占据半壁江山,主要支撑是下沉市场的入门需求和房地产配套的批量需求,而新兴品类的毛利率普遍比传统品类高出15-20个百分点,成为品牌企业利润的核心来源,后续随着更新需求的持续释放,新兴品类的占比将进一步提升,结构升级的红利仍将持续释放。
1.2.2 核心消费痛点梳理
国内消费者对现有电风扇产品的满意度并不高,核心痛点集中在两个维度,一是噪音问题,二是操作便利性问题。从调研数据来看,超68%的消费者吐槽传统风扇噪音过大,吹出来的风质感较差,还有52%的消费者觉得调风速、定时需要手动操作,不够便捷。痛点的存在对应了产品升级的方向,品牌企业也围绕核心痛点进行产品迭代,第三方机构联合国家日用电器质量监督检验中心2025年完成了覆盖89个主流品牌、126款热门机型的测评,测评结果显示不同定位产品的噪音控制水平差异明显,高端产品针对睡眠场景的优化已经取得明显进展,核心品牌的睡眠档噪音测试结果可以直观反映这种差异。
| 2025年主流品牌家用风扇睡眠档噪音测试 | 噪音(分贝) |
|---|---|
| 清羽 | 28 |
| 勒博恩 | 30 |
| 风语者 | 32 |
| 星旋 | 35 |
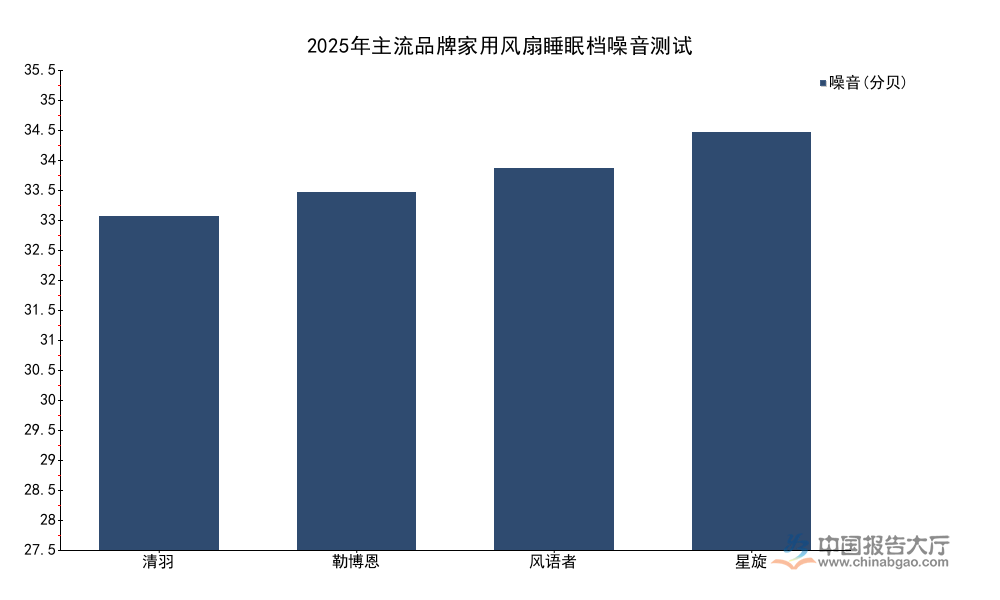
环境噪音的常规水平是,深夜室内背景噪音约为30-35分贝,头部高端产品的睡眠档噪音已经低于深夜背景噪音水平,能够满足消费者睡眠场景的使用需求,而入门产品的噪音控制水平仍有较大提升空间,噪音痛点仍然是推动产品更新的核心动力之一,也成为高端产品抢占市场的核心卖点。
二、细分赛道竞争格局演进
2.1 主流产品技术路线分布
2.1.1 静音技术迭代方向
静音已经成为电风扇产品的核心竞争力,技术迭代围绕降低转动震动、优化风路设计两个方向推进。早期传统风扇普遍采用交流异步电机,转速波动大,扇叶动平衡校准精度低,运行过程中容易产生共振,最高档噪音普遍超过60分贝,睡眠档也多在40分贝以上,用户体验较差。当前高端产品普遍采用直流无刷电机,电机本身的运行震动更小,加上生产环节的动平衡校准精度提升,能够将运行噪音控制在较低水平,部分高端产品最大档风速的噪音也控制在42分贝以内,远低于传统产品的噪音水平。
除了电机优化,风路和扇叶设计也在不断迭代,传统风扇多采用3-5片硬塑料扇叶,出风不均匀,风质感偏硬,容易产生涡流噪音,当前高端静音风扇多采用7-15片的柔性扇叶,对扇叶边缘进行切角处理,破碎大的气流团,让出风更柔和,同时降低涡流产生的噪音。部分品牌还通过整机结构优化,降低电机震动向机身传递的幅度,进一步减少运行过程中产生的噪音。从测评结果来看,噪音控制水平和产品定价呈现明显的正相关,入门产品受成本限制,大多仍然采用传统技术路线,噪音问题没有得到明显改善,高端产品则通过技术升级解决了核心痛点,获得了对噪音敏感的消费群体的认可。静音技术的迭代方向是围绕消费需求的精准升级,后续仍有优化空间,比如针对超静音需求的产品,噪音水平仍可以进一步降低。
2.1.2 节能技术渗透现状
节能是电风扇产品技术升级的另一个核心方向,国家能效标准的升级推动了节能技术的快速渗透,2025年采用直流变频电机的节能风扇占比已经达到50%,对比传统交流电机风扇,节能风扇的能耗降低超过70%。从实测数据来看,中端节能风扇全天24小时开启的耗电量仅为0.8度,传统交流电机风扇全天开启的耗电量普遍在3-4度,按每年使用3个月计算,一台节能风扇每年可以节省约200度电,对应电费支出节省超过100元,长期使用的节能效益明显。
节能技术的渗透还得益于成本下降,早期直流变频电机的成本是交流电机的3倍以上,近年来随着直流电机产能扩张,成本已经下降到交流电机的1.5倍左右,对应的终端产品差价仅为100-200元,消费者更容易接受。节能风扇不仅能耗更低,电机的使用寿命也更长,传统交流电机的使用寿命一般为3-5年,直流变频电机的使用寿命可以达到10年以上,产品耐用性提升,也降低了消费者的更新频率。部分下沉市场的入门产品仍然采用高能耗的交流电机,主要是因为价格敏感型消费者对短期价格的关注高于长期节能收益,随着能效标准的强制执行,高能耗产品将逐步退出市场,节能风扇的占比将进一步提升。
2.2 新兴品类增长潜力
2.2.1 智能风扇渗透率
智能风扇是新兴品类中规模最大的细分赛道,2025年搭载物联网模块的智能风扇占国内整体市场的比例已经达到35%,智能风扇核心解决了传统风扇操作不便的痛点,支持手机远程控制、语音控制、自动调温等功能,用户不需要手动走到风扇跟前调整风速,使用便利性大幅提升,刚好匹配52%消费者对操作便利性的需求。智能风扇还可以和空调、智能家居系统联动,室温升高时自动提升风速,室温降低时自动降低风速,不仅提升使用体验,还能进一步降低能耗。
智能风扇的单价普遍比传统风扇高出200-300元,毛利率更高,头部品牌都将智能风扇作为核心推广方向,不断完善功能体验,部分产品还增加了空气质量检测、加湿、负离子净化等健康功能,延伸产品价值。行业机构预测,2025年到2030年,国内智能健康风扇的年复合增长率将达到18%,2030年市场规模将突破350亿元,增长动力来自渗透率的进一步提升和功能升级带动的单价提升。当前智能风扇的渗透率主要在一二线城市更高,下沉市场的渗透率仍然较低,随着一二线城市更新需求的持续释放和下沉市场消费升级,智能风扇的增长空间仍然较大。智能风扇的功能会进一步整合,成为智能家居系统的一个终端节点,价值空间进一步拓展。
2.2.2 垂直细分品类空间
除了大众市场的智能风扇,垂直细分场景的需求也在持续释放,诞生了多个潜力细分赛道,包括工业领域的EC散热风扇、宠物专用风扇、母婴健康风扇等。2025年全球EC散热风扇的市场规模达到168亿元,问可汇预测,2025年到2032年,全球EC散热风扇将以6.32%的年复合增长率增长,2032年市场规模将达到258亿元,增长动力来自工业自动化、新能源领域散热需求的增长,EC散热风扇比传统交流散热风扇的节能效率更高,寿命更长,适配工业领域的长时间运行需求,国内厂商在EC散热风扇领域也已经具备较强的竞争力,出口占比持续提升。
宠物专用风扇是近几年诞生的新细分赛道,针对宠物居家场景的降温需求开发,解决夏季宠物中暑的问题,产品设计上专门适配宠物的使用习惯,降低宠物误碰受伤的风险,行业机构预测,2030年国内宠物专用风扇的市场规模将突破50亿元,增长动力来自国内宠物保有量的持续增长,宠物主对宠物健康的关注度不断提升。还有针对母婴场景的健康风扇,严格控制产品的甲醛释放量,部分产品的甲醛含量低于0.01mg/m³,满足母婴群体对健康的高要求。当前国内市场上风扇品牌数量超过200个,新品牌大多依托垂直细分赛道切入市场,避开头部品牌在大众市场的竞争,垂直细分赛道的用户需求更精准,用户粘性更高,仍有新品牌的切入空间。
核心洞察
- 中国电风扇产业全球竞争力持续提升,中国厂商全球份额达40%,全产业链配套优势稳固
- 国内市场结构加速升级,新兴品类占比达50%,静音、节能、智能成为核心竞争要素
- 垂直细分场景需求持续释放,新品牌仍有切入市场的成长空间



