中国报告大厅网讯,当前农药行业投资分析核心逻辑围绕供给侧改革、出口需求复苏以及政策结构调整三个维度展开,国内农药行业经过多年的供给侧改革,落后产能持续出清,行业集中度逐步提升,出口已经成为拉动行业增长的核心动力。结合监管要求,农药行业实行严格的登记许可制度,所有上市销售的产品必须取得农业农村部的登记许可,登记数据是反映行业供给结构与创新活力的核心权威来源。
农药登记产品的结构变化直接反映行业的研发方向与市场供给特征,近年来随着高毒农药淘汰进程加快,以及农药使用量零增长政策推进,行业产品迭代速度加快,新登记产品数量持续增长,同时结构逐步向低毒高效、环境友好型产品倾斜。从登记主体来看,国内企业更偏好于制剂产品登记,原药登记因为研发投入大、登记周期长、门槛高,参与主体较少,新登记原药数量长期维持在较低水平,这一格局也决定了原药环节的稀缺性远高于制剂环节,头部拥有原药产能的企业具备更强的议价能力与盈利空间。
| 类别 | 数量 |
|---|---|
| 有效期内总登记产品 | 47480 |
| 年度新增登记总产品 | 2488 |
| 年度新增登记制剂 | 2325 |
| 年度新增登记原药 | 163 |

新增登记产品中原药占比不足7%,进一步验证国内农药行业研发重心偏向制剂复配的格局,原药自主创新供给不足的问题长期存在,这也意味着现有合规原药产能的稀缺性会持续提升,头部原药企业的竞争壁垒会不断加固。中小制剂企业对外部原药的依赖度较高,在原药价格上涨周期会面临更大的成本压力,市场份额会逐步向头部一体化企业转移。
价格走势是反映行业供需关系变化的核心指标,农药行业价格受上游化工原料成本、下游农林需求、出口订单规模三个核心因素共同驱动。2023年上游化工原料价格进入下行周期,叠加国内农药需求进入平稳阶段,行业价格整体持续下行,2024年价格触及阶段性低点,随后出口需求逐步回暖,部分落后产能完成出清,行业价格开始触底回升。国家统计局披露的农药制造业生产者出厂价格指数与中农立华发布的原药价格指数,完整呈现了这一变化过程。
| 时间节点 | 价格指数 |
|---|---|
| 2024年1月 | 80.5 |
| 2024年12月 | 72.92 |
| 2025年10月 | 97.8 |

价格从阶段性低点回升幅度超过34%,核心驱动因素来自出口需求的增长,海关总署数据显示2025年前三季度国内农药出口量同比增长21%,海外农产品价格回暖带动种植端农药需求提升,国内农药产品凭借性价比优势,在全球市场的份额持续提升。国家统计局数据显示,2025年1-10月国内农药产量达到342万吨,同比增长7.9%,产量增长与出口增长形成对应,说明新增产能释放主要用于满足海外市场需求,并未对国内市场造成供给压力。国内市场受农药使用量零增长政策影响,需求整体维持平稳,产量增长主要来自出口拉动,行业供需整体处于平衡状态,并未出现供过于求的格局,这也为价格持续回暖提供了支撑。
2026年1月8日,财政部、税务总局发布针对农药行业的最新税收政策,政策将于2026年4月1日正式生效,本次政策调整的核心导向是差异化税收优惠,对低毒高效农药、生物农药给予税收减免,对高毒高残留农药取消原有的税收优惠待遇,进一步推动行业结构升级。政策导向与国内农药行业多年来的结构调整方向一致,截至2024年底,国内高毒农药市场占比已经下降到不足2%,本次税收政策调整本质是对现有结构调整成果的巩固,同时加速剩余落后产能的出清。
进一步拆解政策影响,对于产品结构以低毒农药、生物农药为主的企业,税收优惠会直接降低企业税负,提升盈利水平;对于仍保有大量高毒农药产能的企业,税负上升会压缩利润空间,加速企业退出市场。从产业链环节来看,原药生产企业因为产能投入大,受税收政策调整的影响更大,头部合规原药企业会直接受益于税收优惠,盈利水平会进一步提升,中小不合规原药企业会加速出清,行业集中度会进一步提升。政策调整也会引导企业研发投入向符合政策导向的产品倾斜,未来低毒生物农药的登记数量会逐步提升,行业产品结构会持续优化。
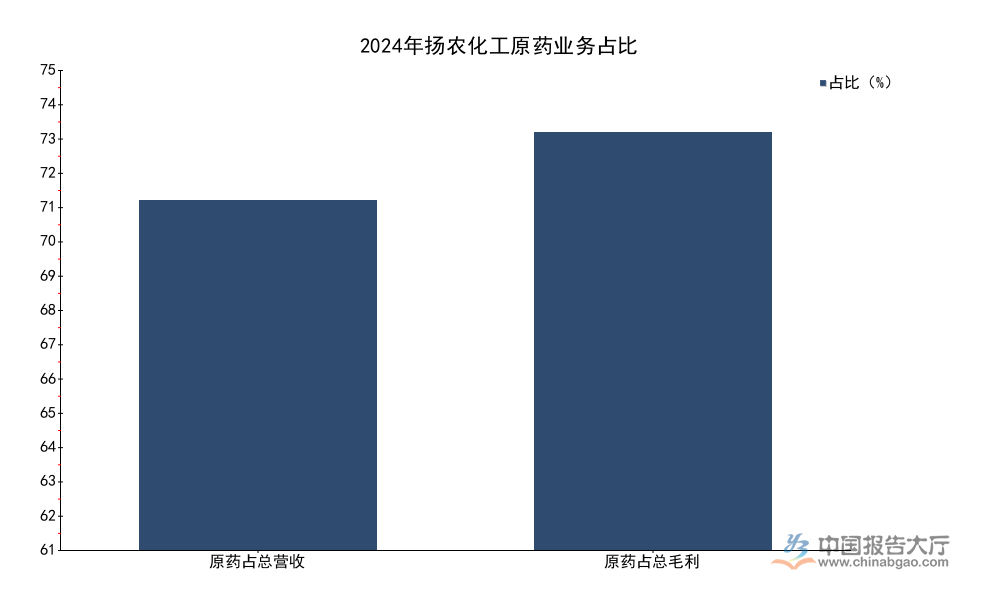
国内农药行业竞争格局呈现明显的头部集中趋势,原药环节因为环保门槛、登记门槛、研发门槛都远高于制剂环节,头部企业的盈利优势十分明显,头部上市企业的财务数据能够清晰反映这一特征。扬农化工作为国内领先的原药生产企业,业务结构以原药为核心,其财务表现具备行业代表性,从业务结构来看,原药业务的利润贡献远高于营收贡献,反映原药业务的盈利能力更强,是企业利润的核心来源。
| 指标 | 占比 |
|---|---|
| 原药占总营收 | 62 |
| 原药占总毛利 | 74 |
头部企业的盈利优势不仅体现在业务结构上,也体现在毛利率水平上,全行业平均毛利率与头部企业原药业务毛利率存在明显差距,这一差距本质是技术壁垒与规模壁垒带来的盈利溢价。
| 主体 | 毛利率 |
|---|---|
| 全行业平均 | 20.3 |
| 扬农化工原药业务 | 26.5 |

毛利率差距超过6个百分点,核心原因在于原药环节的集中度更高,头部企业具备更强的议价能力,同时规模效应也能降低单位生产成本。从其他核心财务指标来看,扬农化工2024年实现净利润12.03亿元,每股收益2.97元,净资产收益率11.41%,资产负债率40.32%,整体财务结构稳健,负债水平处于行业合理区间。经营活动现金流净额达到21.55亿元,同期资本支出为18.97亿元,现金流能够完全覆盖资本支出,说明企业当前处于产能扩张周期,新增产能主要投向符合政策导向的低毒原药产品,未来产能释放后,业绩增长具备坚实支撑。EBITDA达到20.55亿元,企业整体盈利质量较高,核心业务创造现金流的能力较强,能够支撑持续的研发投入与产能扩张。
扬农化工2024年原药产量达到96913.34吨,原药销量达到99872.64吨,销量同比增长3.50%,产量同比增长6.67%,销量增长低于产量增长,说明企业在为下一阶段的需求增长储备库存,也反映企业对未来出口需求增长持乐观态度。生产降耗与能源节支带来1.41亿元的成本节约,说明企业通过技术改造提升生产效率,进一步降低了生产成本,巩固了盈利优势。
- 原药环节集中度持续提升,头部企业盈利优势明确
- 行业价格触底回升,出口需求拉动行业业绩增长
- 政策差异化调整加速结构升级,低毒农药企业直接受益



