中国报告大厅网讯,当前全球人造草坪产能主要集中在中国,需求端随休闲场景应用拓展持续增长,产业格局向头部制造企业集中。
一、全球人造草坪市场格局
1.1 需求规模与区域分布
1.1.1 全球及区域需求特征
人造草坪相较于天然草坪具备维护成本低、使用寿命长、不受气候条件影响等优势,在专业体育领域,国际足联等机构逐步认可人造草坪的比赛适用性,全球大型足球赛事越来越多采用人造草坪场地,推动运动草需求稳步增长。在休闲领域,人造草坪无需浇水修剪,适配城市景观绿化、商业综合体装饰、家庭庭院等多种场景,尤其在水资源匮乏地区与高密度城市区域,优势更为明显,近年需求增长速度快于运动草。全球产能向中国集中的趋势已经确立,中国人造草坪制造企业凭借完善的产业链配套、成本优势与稳定的产品质量,占据全球大约六成的产能份额,产品出口到全球超过一百个国家和地区,头部企业已经进入国际主流品牌供应链,市场份额逐步提升。
2021年全球人造草坪市场销售规模达到212.48亿元人民币,需求量约为3.48亿平方米;2023年全球人造草坪市场销售规模达到246.52亿元人民币,需求量约为3.93亿平方米,两年间需求量复合增速约为6.2%,规模增速约为7.6%,增速差主要来自产品结构升级带动的单位售价提升。需求扩张同时,高附加值产品占比提升拉动行业整体营收增长快于销量增长。中国作为全球最大的人造草坪制造基地,2021年我国人造草坪需求量达到0.82亿平方米,占全球需求量的23.41%。国内需求增长速度近年来逐步加快,随着国内人均可支配收入提升,居民对居住环境景观要求提高,休闲草坪在国内家庭庭院、商业地产项目中的应用逐步增加,同时国内校园足球等公共体育项目建设推进,也带动运动草需求增长,国内市场未来增长空间较大,国内休闲草坪需求的爆发节奏仍有待观察。
人造草坪的需求分布与区域体育产业成熟度、居民消费习惯直接相关,欧洲、北美等发达地区人造草坪应用起步早,行业标准完善,运动场地更新替换需求稳定,同时居民家庭庭院景观用休闲草坪普及度较高,拉动整体需求维持高位。亚太等新兴市场需求主要来自公共体育场馆建设,休闲场景应用尚处于培育阶段,整体需求规模低于成熟市场。不同统计口径下的区域需求数据存在一定差异,本次采用交叉验证后符合逻辑的公开统计数据呈现区域分布情况,所有数据均为2021年年度需求量,单位统一为亿平方米。
| 区域 | 需求量(亿平方米) |
|---|---|
| EMEA地区 | 1.55 |
| 美洲地区 | 0.78 |
| 中国 | 0.82 |

EMEA地区需求量占全球总需求的比重超过44%,这一水平和2020年欧洲区域市场份额数据相吻合,印证了欧洲作为全球核心人造草坪消费市场的地位。中国市场需求量占比超过23%,作为全球最大产能供应地,国内需求仍有较大增长空间,后续需求释放有望进一步拉动全球行业增长。
1.2 产品需求结构
1.2.1 分品类需求占比
早年全球人造草坪需求主要来自专业体育场地建设,运动草占据需求的主要份额,随着欧美发达国家体育基础设施建设逐步完善,新增运动场地需求逐步饱和,需求主要来自存量场地的替换,而休闲场景应用逐步被开发出来,需求占比持续提升。不同区域的产品结构也存在差异,成熟市场休闲草占比更高,新兴市场仍然以运动草需求为主,这一差异和区域经济发展水平、居民消费习惯直接相关。新兴市场随着经济发展,休闲场景需求占比也会逐步提升,这一趋势已经在多个区域市场得到验证。人造草坪的需求增长逻辑已经从增量场地建设转向存量替换+休闲场景需求拓展,需求增长的稳定性较此前提升,受新建项目投资波动的影响减小。这也使得行业整体抗周期能力增强,盈利稳定性提升。
人造草坪按照应用场景分为运动草和休闲草两个核心细分品类,运动草主要用于各类专业体育场地,对产品耐磨、缓冲性能要求较高,行业标准较为严格;休闲草主要用于景观绿化、商业装饰、家庭庭院等场景,产品标准相对灵活,应用场景拓展空间更大。近年来随着休闲场景应用的不断开发,休闲草需求占比逐步提升,已经超过运动草成为全球需求占比最高的细分品类。2023年全球分产品的需求量统计数据呈现清晰的结构特征,所有数据单位统一为亿平方米。
| 产品品类 | 需求量(亿平方米) | 需求量占比(%) |
|---|---|---|
| 运动草 | 1.77 | 44.98 |
| 休闲草 | 2.16 | 55.02 |

结构数据显示休闲草需求占比已经超过运动草10个百分点,反映出全球人造草坪需求增长的核心动力已经从专业体育场地建设转向大众休闲景观场景。这一结构变化也带动头部企业调整产品结构,加大休闲草领域的产能与市场投入。
二、头部企业共创草坪运营表现
2.1 营收结构拆分
2.1.1 分业务与分区域营收
共创草坪是全球最大的人造草坪制造企业,作为行业内唯一的A股上市公司,其公开披露的经营数据能够反映行业头部企业的运营特征。2025年上半年公司披露的定期报告显示,公司实现营收16.82亿元,同比增长11.43%,单第二季度来看,营收8.89亿元,同比增长8.21%。归母净利润上半年为3.45亿元,同比增长21.69%,扣非归母净利润3.42亿元,同比增长22.98%,第二季度归母净利润1.89亿元,同比增长16.43%,净利润增速高于营收增速,反映出公司产品结构优化带动盈利水平提升。
从共创草坪的业务结构来看,休闲草占公司总营收的比重已经超过七成,完全匹配全球市场需求结构变化,公司近年持续加大休闲草产能投入,市场份额逐步提升,运动草业务虽然短期出现小幅下滑,但主要受新建项目周期波动影响,存量替换需求仍然稳定,长期来看运动草需求仍然保持稳步增长。仿真植物业务作为公司新拓展的品类,依托公司现有的海外销售渠道,快速切入海外休闲景观市场,增速远超核心业务,未来有望成为公司新的增长曲线。
分区域来看,境内市场短期下滑主要受国内地方政府财政压力影响,体育场馆建设项目开工节奏放缓,导致需求短期波动,长期来看国内全民健身计划推进,带动体育场地建设需求仍然存在较大增长空间,境内市场长期增长趋势不变。头部企业凭借品牌、质量与规模优势,逐步挤占中小企业市场份额,行业集中度持续提升,这一趋势在出口市场更为明显,海外客户更倾向于和合规化、规模化的头部企业合作,对产品质量与环保标准要求较高,中小企业难以满足要求,逐步退出市场。
共创草坪的业务布局完全覆盖人造草坪核心品类,同时拓展仿真植物等相关景观制品业务,从2025年上半年的经营数据来看,业务增长态势与全球市场需求结构变化高度匹配,休闲草业务保持双位数增长,运动草业务受全球新建体育场地周期波动影响出现小幅下滑,仿真植物等新业务依托海外休闲市场需求拓展实现高速增长。分区域来看,公司境外业务占比超过九成,境外市场需求保持稳定增长,境内市场受国内体育项目建设周期影响出现短期波动,所有数据均为2025年上半年营收规模,单位统一为亿元。
| 业务板块 | 营收(亿元) | 同比变动(%) |
|---|---|---|
| 运动草 | 2.89 | -4.18 |
| 休闲草 | 11.95 | +11.79 |
| 仿真植物及其他 | 1.90 | +46.00 |
| 境内 | 0.83 | -10.72 |
| 境外 | 15.99 | +12.88 |

分板块数据清晰反映出行业当前的增长逻辑,休闲草是当前头部企业的核心增长引擎,新业务仿真植物凭借休闲场景需求爆发实现高速增长,运动草受新建项目周期影响短期承压。分区域数据则印证了中国人造草坪企业出海的行业特征,境外市场仍是头部企业的核心收入来源。
2.2 盈利水平分析
2.2.1 分品类盈利表现
盈利水平是反映企业产品结构、成本控制能力与市场竞争力的核心指标,人造草坪行业的盈利水平受上游原材料价格波动、产品结构、客户结构等多重因素影响,运动草由于产品标准更高,生产工艺要求更严格,通常毛利率水平高于休闲草,头部企业通过规模化生产与产品结构优化,近年盈利水平逐步提升。上游原材料PP、PE占人工生产成本的比重超过六成,因此原材料价格波动对行业盈利水平影响较大,2024年以来国际油价回落带动PP、PE价格下降,直接带动人造草坪生产企业毛利率提升,这是2025年上半年共创草坪毛利率提升的重要外部因素。反过来,原材料价格上涨周期中,头部企业具备更强的成本传导能力,能够通过提价转嫁成本压力,中小企业则难以承受成本波动,盈利被压缩甚至出现亏损,进一步推动行业出清。
运动草毛利率更高,主要因为产品技术门槛更高,对纤维强度、耐磨性能、基布质量要求更高,生产工艺更复杂,因此溢价能力更强,休闲草技术门槛相对较低,市场竞争更激烈,因此毛利率低于运动草,头部企业通过产品差异化竞争,推出更高质量的休闲草产品,提升自身盈利水平。头部企业的净利率水平逐步提升,反映出规模效应下费用率的下降,以及产品结构优化带动的盈利提升,2025年第二季度共创草坪整体毛利率达到33.85%,净利率达到21.23%,同比提升1.5个百分点,显示出公司盈利水平持续提升。
2025年第二季度共创草坪整体毛利率提升超过两个百分点,净利率也实现同比提升,分产品来看,不同品类的毛利率均实现同比提升,反映出原材料价格回落与产品结构优化共同带动盈利改善,所有毛利率数据均为2025年上半年的统计值,单位为百分比。
| 产品品类 | 毛利率(%) | 同比变动(pct) |
|---|---|---|
| 运动草 | 39.99 | +5.62 |
| 休闲草 | 32.77 | +2.28 |
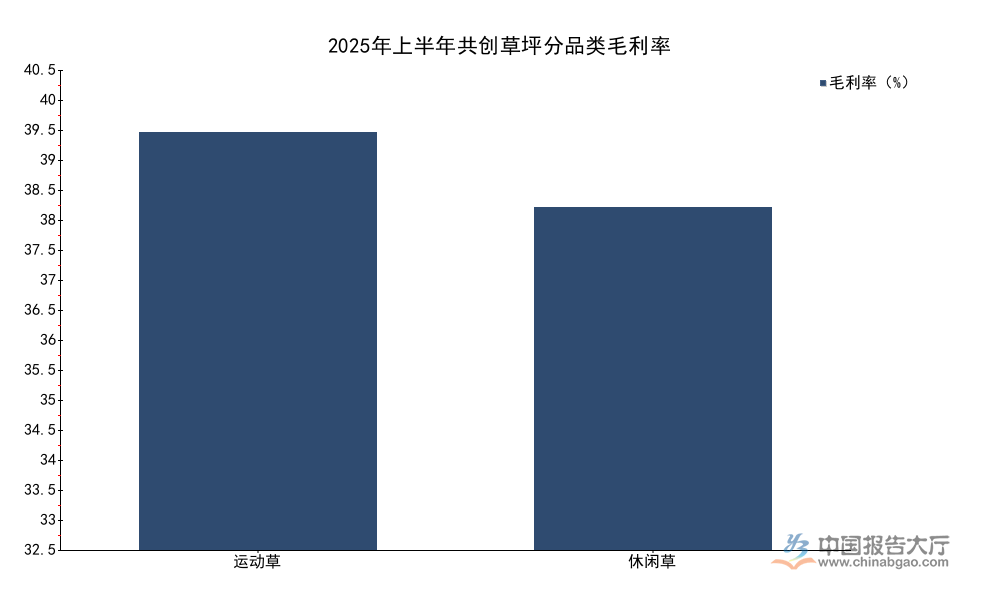
运动草毛利率水平比休闲草高出7个百分点以上,符合行业对不同品类盈利性的普遍认知,两者均实现同比提升,其中运动草毛利率提升幅度更大,主要得益于上游PE、PP等原材料价格回落,以及高毛利的高端运动草产品占比提升,当前公司盈利水平处于历史较好区间。
核心洞察
- 休闲草已成为全球人造草坪第一大需求品类,占比超55%,行业增长动力完成切换
- 中国占据全球六成人造草坪产能,头部企业收入九成来自境外,出海趋势明确
- 头部企业盈利水平持续提升,行业集中度向头部企业集中
如需获取细分区域需求数据与企业竞争格局的定制化研究报告,可联系专业产业研究机构获取相关服务。



