中国报告大厅网讯,铁矿采选作为钢铁行业的核心上游原料环节,国内铁矿供给的成本与产出特征直接影响国内钢铁行业的原料自主可控程度,当前国内铁矿采选市场分析对判断原料价格走势、制定产业政策具备重要参考价值。国内铁矿资源禀赋差异较大,不同区域、不同矿山的产出与成本特征存在明显分化,头部上市企业的经营数据能够反映行业的真实运行特征。
一、核心矿山生产与成本分析
1.1 国内重点矿山生产概况
1.1.1 分区域矿山产量分布
国内铁矿采选行业资源分布呈现区域分散特征,内蒙、安徽均为国内重要的铁矿产出区域,国内上市铁矿企业的在产矿山多集中在这两个区域,不同矿体的禀赋差异直接影响产量规模。本次对比的四家国内重点在产矿山数据,均来自上市企业年报披露,可信度较高,四家矿山合计产量占样本企业当年总产量的比例接近100%,能够反映不同区域矿山的产出能力差异。矿体禀赋、开采深度、选矿工艺都会对最终产出形成影响,内蒙区域的书记沟铁矿开采条件相对优异,安徽区域的周油坊铁矿资源储量规模较大,不同区域的产出差异能够为行业成本分析提供基础参照。
| 矿山名称 | 所属区域 | 产量(万吨) |
|---|---|---|
| 书记沟铁矿 | 内蒙 | 134.29 |
| 东五份子铁矿 | 内蒙 | 56.51 |
| 周油坊铁矿 | 安徽 | 106.88 |
| 重新集铁矿 | 安徽 | 78.69 |
| 合计 | 全国 | 376.37 |
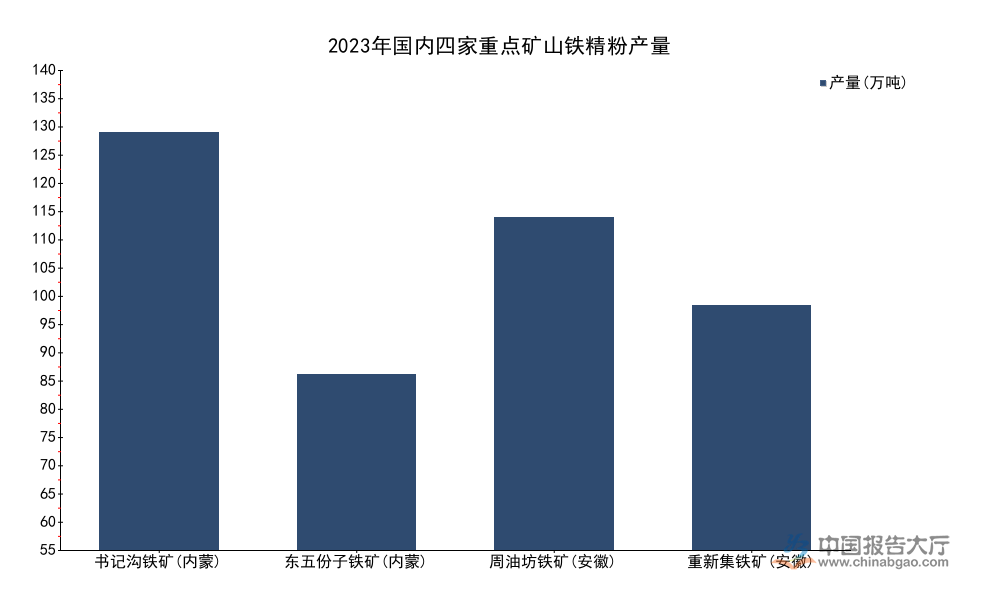
内蒙两家矿山合计产量190.8万吨,占四家总产量的50.7%,安徽两家合计占比49.3%,区域产出规模基本相当。内蒙区域的单矿山平均产量约95.4万吨,安徽区域约92.8万吨,平均产出规模接近,但同一区域内不同矿山的产量差异明显,内蒙书记沟铁矿产量约为东五份子铁矿的2.38倍,安徽周油坊铁矿产量约为重新集铁矿的1.36倍,这一差异主要来自矿体资源储量的不同。
1.2 国内矿山成本结构特征
1.2.1 区域成本差异分析
铁矿采选行业的单位成本是核心竞争力来源,成本结构主要由开采环节的人工、爆破耗材、能源消耗,以及选矿环节的磨矿能耗、选矿药剂构成,不同矿山的原矿品位、开采埋深、选矿复杂度直接决定单位产出成本。国内铁矿资源普遍呈现贫矿多、富矿少的特征,多数国内矿山的单位铁精粉成本高于进口铁矿的到岸成本,这也是国内钢铁行业原料供给长期依赖进口的核心原因,但不同禀赋的矿山成本波动幅度较大,同一区域内不同矿山也会因开采条件差异出现成本分化。本次对比的四家重点矿山数据均来自上市企业年报披露,可信度较高,能够清晰反映国内不同区域、不同禀赋矿山的成本差异。
| 矿山名称 | 所属区域 | 单位成本(元/吨) |
|---|---|---|
| 书记沟铁矿 | 内蒙 | 196.71 |
| 东五份子铁矿 | 内蒙 | 441.89 |
| 重新集铁矿 | 安徽 | 430.32 |
| 周油坊铁矿 | 安徽 | 470.47 |
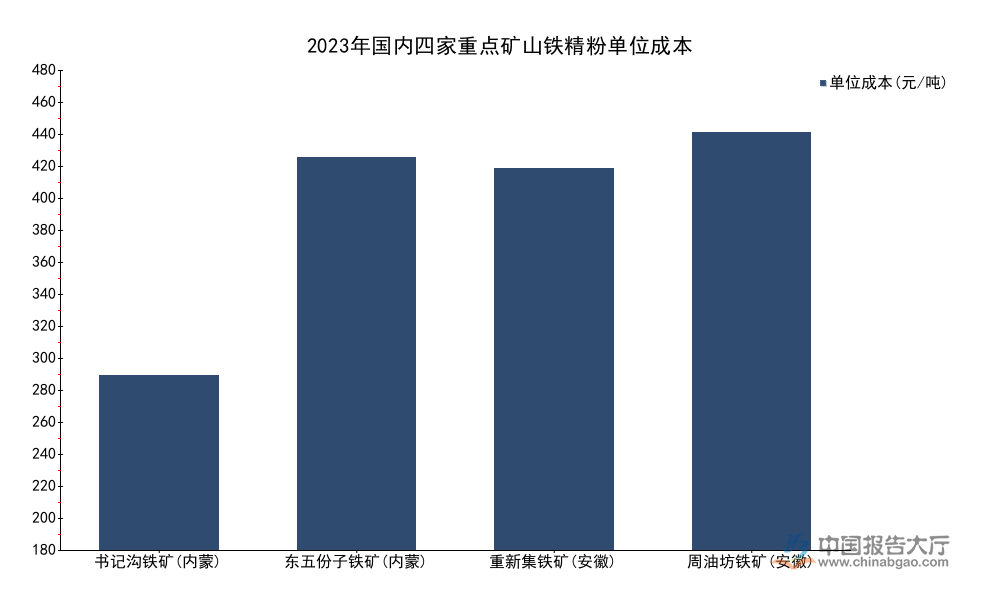
内蒙区域两家矿山的单位成本极差超过245元/吨,差异幅度超过120%,反映出同一区域内不同矿体禀赋对成本的影响远大于区域共性因素。安徽两家矿山单位成本集中在430-470元/吨区间,差异幅度不足10%,整体成本水平高于内蒙区域的平均水平,仅书记沟铁矿的单位成本低于300元/吨,其余三家矿山单位成本均超过430元/吨。成本与产量并未呈现明显的规模效应,低产矿山的成本未必高于高产矿山,核心影响因素仍为原矿禀赋。
二、头部上市企业经营绩效分析
2.1 企业盈利水平变动
2.1.1 核心盈利指标表现
国内头部铁矿采选企业的盈利水平直接绑定下游钢铁行业的需求景气度,2024年国内房地产开发投资延续调整态势,钢铁行业粗钢产量维持低位压减,原料需求整体偏弱,国产铁精粉平均价格较2023年回落,直接带动铁矿企业盈利水平下滑。相比于多元化钢铁集团旗下的铁矿板块,独立上市的纯铁矿采选企业的盈利数据更能反映铁矿采选环节的真实收益水平,不会受到下游冶炼环节亏损的对冲干扰,对行业分析的参考价值更高。本次披露的样本企业为国内纯铁矿采选上市企业,业务结构单一,所有数据均来自企业2024年年报披露,不存在多元化业务的利润干扰。
| 指标名称 | 数值 | 单位 |
|---|---|---|
| 营业收入 | 38.43 | 亿元 |
| 归母净利润 | 7.51 | 亿元 |
| 扣非归母净利润 | 7.31 | 亿元 |
| 营业收入同比增长率 | -4.01 | % |
| 归母净利润同比增长率 | -34.17 | % |
| 整体毛利率 | 49.47 | % |
| 毛利率同比变动 | -4.02 | 个百分点 |
即便盈利同比出现下滑,样本企业的整体毛利率仍接近50%,高于国内多数重化工行业的盈利水平,反映出禀赋优异的国内铁矿矿山仍具备较强的盈利能力。归母净利润下滑幅度远高于营业收入下滑幅度,一方面源于价格回落带动的毛利收缩,另一方面源于期间费用的同比增长,进一步挤压了利润空间。
2.2 企业费用结构拆解
2.2.1 期间费用构成分析
铁矿采选属于资本密集型行业,多数矿山项目前期投入规模较大,存续期内需要承担一定规模的财务费用,同时矿山开采需要持续投入研发,优化选矿工艺、提升资源回收率,降低单位开采成本,因此费用结构能够反映企业的运营特征。2024年样本企业的期间费用出现明显增长,对净利润形成了一定挤压,拆解费用结构可以观察不同费用项目的变动特征,找到利润下滑的核心驱动因素。本次使用的费用数据均来自样本企业2024年年报披露,数据口径统一,能够清晰反映各项费用的变动情况。
| 费用项目 | 金额(亿元) | 同比增长率(%) |
|---|---|---|
| 管理费用 | 4.18 | 12.86 |
| 财务费用 | 2.64 | 68.59 |
| 研发费用 | 1.33 | -12.73 |
| 合计 | 8.19 | 19.69 |
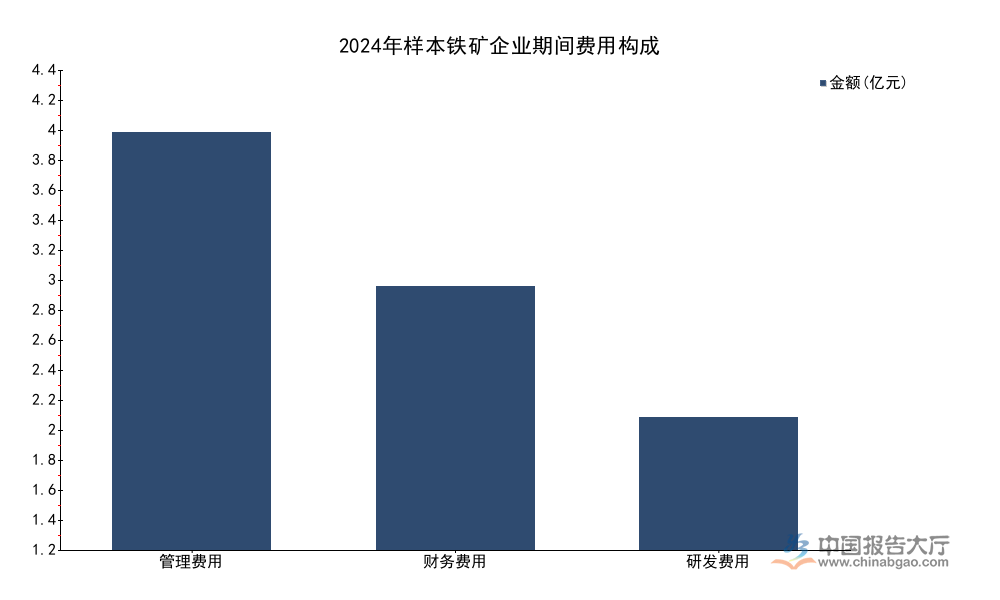
财务费用的大幅增长是推高期间费用的核心因素,2024年市场利率水平波动叠加企业存量债务到期续作,推高了财务费用支出,这也是当期净利润下滑幅度远高于营收下滑幅度的核心原因。研发费用同比出现下滑,反映出企业在盈利收缩周期主动缩减非必要支出,研发投入的收缩短期不会影响生产,但长期可能影响资源回收率的提升进度。
进一步拆解主营业务成本,样本企业2024年铁精粉单位销售成本为370.62元/吨,铁精粉业务毛利率达到57.86%,远高于企业整体毛利率,说明铁精粉业务本身的盈利水平仍然较高,整体毛利率的下滑主要受到其他非核心业务的影响,而利润的下滑更多来自期间费用的增长,而非主营业务盈利的恶化。样本企业2024年累计分红达到4.46亿元,股利支付率达到59.37%,即便利润下滑,企业仍然维持了较高的分红比例,反映出企业对自身现金流的稳定性有充足信心,铁矿采选业务的现金流创造能力仍然较强。样本企业现有采选核定产能达到1480万吨/年,2024年铁精粉年产量仅为376.66万吨,产能利用率不足26%,仍有较大的产能释放空间,未来随着市场环境好转,产能释放能够带动营收规模增长,摊薄单位固定成本,进一步提升盈利水平。
获取铁矿采选全产业链深度调研数据与定制化分析服务,可联系专业研究机构对接。
核心洞察
- 国内铁矿采选成本差异核心源于矿体禀赋,同一区域内矿山成本差可超100%
- 头部纯铁矿企业主营业务毛利率超57%,盈利韧性强于市场预期
- 头部企业核定产能利用率不足26%,国内铁矿供给仍有较大增长空间



