中国报告大厅网讯,液冷服务器作为解决高算力集群高密度散热需求的核心硬件,当前AI大模型训练、东数西算工程推进带动行业需求快速释放,国内液冷服务器竞争格局呈现头部集中、技术路线分化、下游需求向互联网领域倾斜的特征。
一、市场结构分层
1.1 产品技术结构
1.1.1 冷板式液冷市场份额
液冷服务器按散热方式分为冷板液冷、浸没液冷、喷淋液冷三类,冷板液冷通过贴附在发热部件的冷板带走热量,技术成熟度高,改造成本低,适配当前多数数据中心的既有架构,因此成为市场主流。下游客户对改造成本的敏感度普遍较高,运营商、云服务商的存量数据中心改造项目,大多优先选择冷板方案,新增的大型算力中心,也有超过八成采用冷板液冷作为基础散热方案。
IDC数据显示,2024上半年中国冷板式液冷市场份额超过95%。冷板液冷的核心优势在于兼容性,现有数据中心的供配电、机架体系不需要大幅调整,项目交付周期比浸没式短20%左右,适配国内数据中心“分批改造、逐步升级”的建设节奏。反过来看,浸没液冷虽然散热效率更高,电能利用效率(PUE)可以做到1.1以下,但需要对机房做定制化改造,初期投入成本高,当前更多应用于新建的超大功率AI算力集群,市场规模占比仍然较低。从现有数据观察,冷板液冷的主流地位在未来3-5年内很难被颠覆,行业整体升级仍将以冷板方案为核心逐步推进。
1.1.2 浸没与喷淋液冷发展现状
浸没液冷分为单相浸没和两相浸没,将服务器完全浸入绝缘冷却液中,换热效率远高于冷板液冷,能够支撑单机柜20kW以上的超高功率散热需求,适配GPT-4级别的大模型训练集群的散热要求。当前,头部云服务商已经开始试点大规模浸没液冷集群,部分新建的AI算力中心将浸没液冷作为备选技术路线,但受限于成本和标准体系不完善,市场渗透率仍然偏低。
喷淋液冷通过喷头将冷却液直接喷淋到发热部件上,换热效率介于冷板和浸没之间,适合对成本敏感、功率密度中等的场景,当前市场占比不足1%,应用范围非常有限,仅有少数特定场景采用。进一步拆解,技术路线的分化本质是成本和效率的平衡,冷板液冷适配当前大部分存量改造和中低功率密度的新增项目,占据绝对主流;浸没液冷适配未来超高功率密度的AI算力需求,处于技术孵化和市场导入阶段,随着AI算力功率密度持续提升,浸没液冷的占比有望逐步提升,但短期内仍无法撼动冷板液冷的主流地位。不排除行业标准完善、冷却液成本下降后,浸没液冷的渗透速度会超出当前预期,这一变化仍有待观察。
1.2 下游需求结构
1.2.1 互联网行业需求占比
液冷服务器的下游需求主要来自互联网云服务商、运营商、金融、政府、制造业等领域,其中互联网云服务商是最大需求方,这类企业承载了国内绝大部分AI训练算力和公共云服务算力,对高密度散热的需求最早释放,采购规模远高于其他领域。IDC数据显示,2024上半年互联网行业占整体液冷服务器市场超60%的份额。
头部互联网云服务商为了支撑大模型训练业务,纷纷扩建超大算力集群,单个集群的算力规模从过去的EFLOPS级别提升到十数EFLOPS级别,功率密度从过去单机柜8kW提升到20kW以上,传统风冷散热无法满足需求,因此必须采用液冷方案。国内头部云服务商在2023-2024年启动的新建算力中心项目中,液冷服务器的采购占比已经从不到10%提升到超过40%,部分专门用于AI训练的新建项目液冷采购占比达到100%。与之形成对照的是,过去服务器采购规模最大的运营商,当前液冷服务器的采购占比仍然较低,主要是因为运营商的算力以边缘算力和通用算力为主,功率密度相对较低,液冷的需求释放晚于互联网行业,这一定程度上支撑了互联网行业占据多数份额的格局。需求端的集中也传导至竞争端,互联网客户的大规模订单偏好头部供应商,进一步推高了行业集中度。
1.2.2 其他领域需求分布
除互联网行业外,运营商、金融、超级计算中心是液冷服务器的第二梯队需求方,合计占比超过30%,剩下不到10%的需求来自政府、制造业等领域。运营商近年来承接了较多算力网络建设项目,部分枢纽节点数据中心开始批量采购液冷服务器,2024年运营商液冷服务器采购规模同比增长超过一倍,增速高于行业平均水平,主要原因是东数西算工程的八大枢纽节点进入集中建设阶段,枢纽节点数据中心的功率密度普遍高于传统数据中心,对液冷的需求快速提升。
国家级超级计算中心的新建和扩建项目,也普遍采用液冷散热方案,超算中心的单机柜功率密度普遍达到15kW以上,液冷已经成为标配。金融机构的容灾中心和核心算力节点,也开始逐步替换液冷服务器,主要是为了提升算力密度、降低PUE,满足节能减排要求。制造业领域的液冷需求主要来自工业仿真、自动驾驶训练等场景,当前规模仍然较小,但增速较快,部分头部汽车企业的自动驾驶研发中心已经建成了液冷算力集群。近年来AI大模型的行业落地带动了一批行业智算中心的建设,这些智算中心大多采用液冷方案,未来几年行业需求占比有望逐步提升,分流互联网行业的份额,这一趋势仍有待观察。
二、企业竞争格局
2.1 头部厂商集中度
2.1.1 头部市场集中度
国内液冷服务器市场的竞争呈现明显的头部集中特征,传统服务器巨头依托原有的客户渠道和整机整合能力,占据了大部分市场份额,中小厂商更多专注于液冷散热部件的供应,或者细分领域的定制化项目。2024年国内液冷服务器市场CR3约70%,行业准入门槛已经清晰形成。
头部厂商主要包括传统服务器龙头和专注于液冷领域的专业厂商,传统服务器龙头依托和云服务商、运营商的长期合作关系,能够获得大批量的订单,而且具备整机设计、生产、交付的全链条能力,在标准化项目上具备明显的成本优势。专业液冷厂商则依托技术积累,在浸没液冷等高端定制化项目上具备优势,部分专业厂商还切入了液冷基础设施建设领域,提供一体化的液冷解决方案。从出货量来看,头部三家厂商的出货量合计占比超过七成,CR5占比超过85%,新进入者很难在短期内获得大规模订单,主要原因是液冷服务器的客户集中度非常高,下游客户对供应商的资质、交付能力、服务能力要求很高,中小厂商很难进入核心供应商体系。万得数据显示,截至2025年8月19日,液冷服务器板块指数累计上涨59.24%,资本对头部企业的估值溢价已经逐步显现。
2.1.2 竞争梯队分层特征
国内液冷服务器市场可以分为三个竞争梯队,分层逻辑基于出货量规模和市场份额,各梯队之间的差距较为明显。第一梯队为出货量占比合计超过70%的头部三家厂商,均为国内Top5的传统服务器厂商,这些厂商年出货量超过百万台标准服务器,具备完善的供应链体系和全国性的交付服务网络,能够承接百亿元级别的液冷服务器订单,客户覆盖头部云服务商、运营商和超算中心,产品覆盖冷板、浸没等全技术路线,在标准化产品上的价格优势非常明显。
第二梯队为年出货量进入前十的专业液冷厂商和二线服务器厂商,占整体市场份额的15%-20%,其中专业液冷厂商多聚焦于液冷散热解决方案,部分厂商专注于浸没液冷领域,在高端定制化项目上具备技术优势,二线服务器厂商依托原有的客户资源,逐步扩大液冷服务器的产能和出货规模,在区域项目和行业客户上具备优势。第三梯队为中小型供应商,占市场份额不足10%,这类厂商大多专注于某一个细分零部件领域,或者区域细分市场,很少承接大规模的整机订单,部分厂商为头部厂商提供液冷散热部件配套。进一步拆解,梯队分层的核心壁垒是客户资源和规模效应,头部厂商的规模效应能够降低零部件采购成本,比中小厂商的整机成本低10%-15%,在大规模公开招标中具备明显优势,短期内梯队格局很难发生大的变化。
2.2 产业链企业业绩表现
2.2.1 核心配套厂商盈利表现
液冷服务器产业链的上游包括服务器核心零部件(CPU、GPU、内存、主板)和液冷专用零部件(冷板、冷却液、水泵、换热器、机柜),受益于行业需求快速增长,上游配套企业的盈利水平从2024年开始明显提升,A股市场多家布局液冷相关业务的企业,2025年归母净利润同比实现大幅增长。不同细分环节的企业都受益于行业需求拉动,从冷却液到冷板加工,再到液冷温控系统,相关企业的业绩增速普遍高于传统IT硬件企业。市场对行业增长预期较高,资本关注度持续提升,头部相关企业的估值已经反映了部分增长预期。本次统计均采用上市公司公开披露的2025年归母净利润预增区间下限数据,统一指标口径便于横向对比。
| 企业名称 | 归母净利润预增下限 |
|---|---|
| 博杰股份 | 484.16 |
| 商络电子 | 302.55 |
| 罗曼股份 | 243.51 |
| 高澜股份 | 146.70 |
| 依米康 | 128.69 |
| 康盛股份 | 118.92 |
| 远东股份 | 114.15 |
| 永和股份 | 110.87 |
| 巨化股份 | 80.00 |
| 申菱环境 | 77.39 |
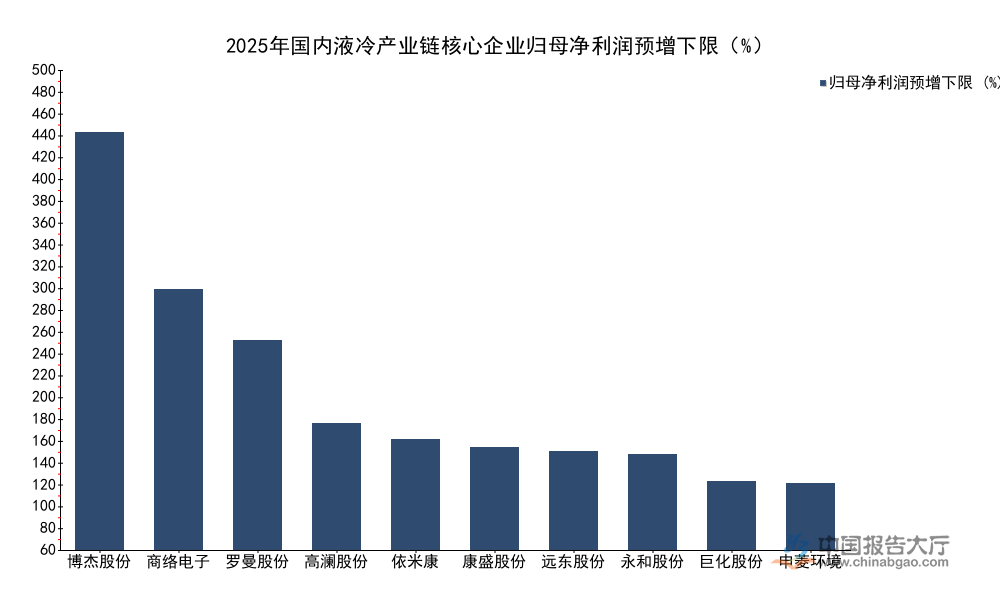
不同环节企业的业绩增速均处于较高水平,说明液冷业务对企业盈利的拉动作用已经显现,预增幅度超过100%的企业占比超过八成,反映行业需求增长的确定性较强。部分企业的液冷业务占整体营收的比例仍然较低,未来随着液冷渗透率进一步提升,业绩增长空间仍可拓展,当前盈利增长也部分来自其他业务的贡献,液冷业务的放量仍需要时间。
2.2.2 整机厂商业务布局差异
国内液冷服务器整机厂商可以分为两类,一类是传统通用服务器厂商,另一类是专业液冷整机厂商,两类厂商的布局策略存在明显差异,对应的市场表现也各有不同。传统通用服务器厂商依托原有的客户基础,将液冷服务器作为现有产品线的升级方向,加大研发投入和产能扩张,头部传统厂商已经建成了年产能超过十万台的液冷服务器生产线,能够满足大规模订单交付需求,而且推出了覆盖冷板、浸没等全技术路线的产品体系,能够适配不同客户的需求。专业液冷整机厂商大多从液冷散热解决方案厂商转型而来,深耕液冷领域多年,技术积累深厚,在浸没液冷等高端领域具备优势,部分专业厂商已经实现了液冷服务器的批量交付,获得了部分头部云服务商的订单。回归产业逻辑,整机市场的竞争核心是成本控制和客户关系,传统厂商的优势更加明显,专业厂商要实现突围,大多选择聚焦高端定制化市场,走差异化竞争路线。
从已经披露的企业财报数据来看,头部专业液冷厂商曙光数创2023年液冷相关业务营收6.5亿元,归母净利润1.05亿元,飞龙股份2023年液冷相关业务营收40.95亿元,净利润2.62亿元,川润股份2023年液冷相关业务净亏损区间为5600万元到6600万元,不同厂商的盈利表现差异较大,主要和业务结构、产能投入阶段有关,部分厂商处于产能扩张期,短期投入增加拉低了盈利水平,长期来看随着订单规模扩大,盈利水平有望逐步修复。当前,头部整机厂商都在加快产能布局,2024-2025年国内液冷服务器产能扩张规模超过两倍,能够满足未来几年的需求增长,不排除产能投放完成后,行业会出现一定的产能过剩压力,价格竞争可能会加剧,这一风险仍有待观察。
如需获取液冷服务器行业细分数据及竞争格局动态,可关注后续产业研究更新。核心洞察:
- 冷板液冷当前占据超95%市场份额,技术路线格局短期稳定
- 互联网行业占据超60%需求,是行业增长核心驱动力
- 市场CR3约70%,头部集中竞争格局已经成型



