中国报告大厅网讯,在工业节能改造、固废无害化处理以及新能源材料量产需求持续攀升的大背景下,具备低能耗、高换热效率、密闭无污染等优势的桨叶干燥机,成为工业物料干燥环节的核心刚需设备。国内工业生产向着低碳化、精细化、密闭化方向转型升级,带动桨叶干燥机市场持续扩容,行业从早期粗放式增量扩张,逐步转向存量技改与新增项目并行的结构性增长阶段。以下是2026年桨叶干燥机市场分析。
一、桨叶干燥机整体市场规模稳步扩容
(1)2026年桨叶干燥机核心市场规模数据明确
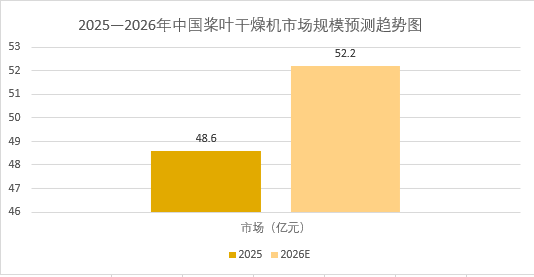
《2025-2030年中国桨叶干燥机行业市场调查研究及投资前景分析报告》表明,2026年中国桨叶干燥机市场规模预计达到52.2亿元,相较于2025年48.6亿元的市场规模,同比增长7.4%,全年市场绝对增量达到3.6亿元,行业告别此前两位数高速增长阶段,正式进入稳健规模化渗透周期。相较于通用回转干燥设备,桨叶干燥机凭借节能优势,在工业干燥设备整体市场中的占比提升至18.3%,较2024年提升2.1个百分点,市场渗透率持续走高。
(2)桨叶干燥机市场增长动力发生结构性转变
2026年桨叶干燥机新增订单结构出现明显变化,全年63%的新增订单来自传统工业产线节能技改项目,仅有37%的订单来自新建工厂配套采购。这一数据充分说明,国内桨叶干燥机市场已经告别野蛮增长的增量时代,下游行业不再盲目新增干燥产线,而是聚焦老旧设备替换、干燥工艺升级,推动桨叶干燥机市场从规模扩张转向质量升级。
(3)区域市场发展差距持续缩小
华东地区依旧是桨叶干燥机最大消费市场,2026年华东地区桨叶干燥机市场营收占全国总规模的45.7%,依托化工、环保产业集群保持领先优势;而华中、西南地区受益于中西部固废处理基建落地,桨叶干燥机市场增速分别达到11.2%、10.5%,远超全国7.4%的平均增速,区域市场发展不均衡的问题逐步缓解。
二、桨叶干燥机下游细分应用市场分化加剧
空心桨叶干燥机是一种专用设备,用于对空心桨叶等材料进行干燥处理的机器,空心桨叶通常用于制造风力发电机组中的桨叶,因其空心结构需要在制造过程中进行干燥,以确保材料的质量和性能。干燥是为了排除材料中的水分,防止水分对材料的性能和结构产生不良影响。

(1)环保污泥处理依旧是桨叶干燥机第一大应用场景
市政污泥、工业危废污泥无害化处置政策持续收紧,推动污泥干化专用桨叶干燥机需求稳定释放。2026年环保领域桨叶干燥机市场规模达到22.1亿元,占整体市场比重42.3%。相较于传统热风干燥设备,桨叶干燥机处理污泥可降低30%以上能耗,契合双碳政策要求,全年环保行业桨叶干燥机采购量同比上涨8.9%,需求韧性极强。
(2)精细化工领域桨叶干燥机需求保持平稳运行
精细化工行业对干燥设备密闭性、物料纯度要求极高,桨叶干燥机密闭式干燥结构可以有效避免物料氧化、粉尘外泄,适配化工粉体、膏状物料干燥需求。2026年化工行业桨叶干燥机市场规模为14.6亿元,占总市场规模28.0%,受化工行业整体产能调控影响,该领域需求增速放缓至4.2%,成为行业内最稳定的刚需市场。
(3)新能源材料领域成为桨叶干燥机增速最快细分赛道
锂电正负极材料、钠盐储能材料生产过程中,需要高精度、低残留的干燥设备,定制化桨叶干燥机完美适配该类生产需求。2026年新能源领域桨叶干燥机市场规模突破9.3亿元,同比增速高达21.6%,成为拉动桨叶干燥机市场增长的核心新动力,预计未来三年该领域市场占比将持续提升。
三、桨叶干燥机行业技术升级与竞争格局变化
(1)节能型、智能化桨叶干燥机市场占比快速提升
随着工业能耗管控标准持续升级,传统高能耗普通桨叶干燥机市场份额持续萎缩,搭载热泵耦合系统、智能温控系统的新一代桨叶干燥机优势凸显。2026年智能化节能桨叶干燥机出货量占行业总出货量的32.7%,较2025年提升7.3个百分点,该类设备可将单位物料干燥能耗降低25%以上,成为下游企业采购首选机型。
(2)国内桨叶干燥机市场集中度处于中等水平
2026年国内头部生产企业凭借成熟制造工艺、完善售后体系占据主要市场份额,行业前五家本土企业合计占据国内桨叶干燥机43.6%的市场份额,行业不存在垄断性龙头企业,中小设备厂商依旧可以依靠定制化服务抢占细分小众市场,行业整体竞争充分,利于技术创新与产品降价普惠。
(3)桨叶干燥机国产替代加速,出口规模持续上涨
此前高端大型桨叶干燥机长期依赖海外进口,经过多年技术攻关,国产高端桨叶干燥机性能已经追平进口设备。2026年国内桨叶干燥机进口规模同比下降12.8%,设备国产化率提升至87.2%;同时国产桨叶干燥机凭借高性价比远销东南亚、中东地区,全年出口额同比增长15.3%,海外市场成为国内桨叶干燥机厂商新的业绩增长点。
整体而言,短期之内国内桨叶干燥机市场不会出现爆发式增长,但依托工业低碳改造、固废处理、新能源产业长期发展红利,桨叶干燥机仍将保持稳定增长态势,未来行业竞争也将从单纯的价格竞争,全面转向技术研发、定制化方案、节能性能的综合实力竞争。



