中国报告大厅网讯,当前国内健康体检行业的发展趋势受人口结构变化、技术升级和消费需求迭代多重因素影响,行业供需结构正在发生调整,预防性医疗服务的定位决定了行业长期增长空间依然稳定,但短期受宏观环境影响,行业进入结构调整期,头部企业逐步从规模扩张转向运营效率提升。健康体检以疾病早期筛查、健康风险评估为核心目标,属于预防性医疗服务范畴,覆盖定制化体检套餐、专项疾病筛查、企业团检服务三类核心产品形态,上游对接体外诊断试剂、医学影像设备供应商,下游直接服务C端消费者和B端企业客户,行业发展与居民健康意识、人口结构、企业福利预算高度相关。
健康体检需求的核心支撑来自人口结构变化,预防性健康需求随年龄提升逐步增长,老年群体慢性病高发,对早癌筛查等专项体检需求持续上升,未成年群体有入学、年度体检的刚性需求,劳动力群体是企业团检的核心覆盖对象,三类群体构成了健康体检的核心需求底盘,不同群体的需求特征差异明显,老年群体侧重慢性病筛查与早期肿瘤排查,未成年侧重心肺功能、生长发育监测,劳动力群体侧重职场健康风险排查与基础项目筛查。不同群体的付费主体也存在差异,未成年群体体检多由公共卫生体系或学校统一付费,劳动力群体以企业团检付费为主,老年群体以个人付费为主,不同付费结构也影响着行业的营收结构与现金流特征。
| 客群分类 | 人口规模 | 单位 | 占总人口比例 |
|---|---|---|---|
| 60岁及以上老年人口 | 3.1+ | 亿人 | 22.0% |
| 中小学生在校生 | 1.89 | 亿人 | 13.4% |
| 劳动力人口(样本统计) | 81.3 | % | - |
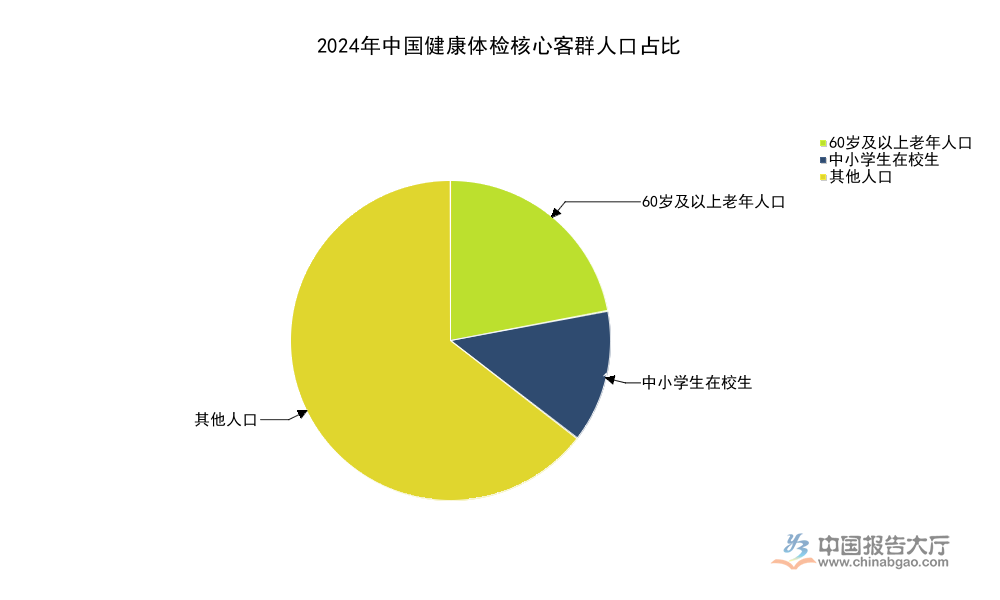
这一结构意味着健康体检行业的需求刚性较强,不同细分客群的产品设计逻辑分化明显,老年群体付费意愿随健康意识提升逐步增强,个检付费增长的核心动力来自该群体,劳动力群体是团检业务的核心基础,未成年群体的体检需求多由公共卫生体系统筹,市场增量空间相对稳定。人口老龄化的推进将持续带动健康体检市场的自然增长,细分产品结构也会随客群变化逐步调整。
进一步拆解需求结构,团检当前依然是国内健康体检市场的核心营收来源,2025年上半年团检客户收入占比达到67%,个检占比为33%,整体客单价达到656元。团检业务的核心客户是各类企业,用于员工福利体检,需求规模与企业的福利预算直接相关,宏观环境波动时,企业更容易压缩团检预算,对行业营收带来直接影响。个检业务的利润率更高,现金流更好,消费者对价格的敏感度更低,更愿意为高端专项筛查项目付费,因此近年来头部机构都在加大对个检业务的推广力度,试图优化自身营收结构,降低对团检业务的依赖,但从当前数据观察,团检的主导地位短期内不会改变。
转向供给端竞争格局,当前国内健康体检供给端分为公立综合医院体检科和专业体检机构两大阵营,专业体检机构中头部企业依托资本优势加速区域布局,形成了全国性网络,区域性机构深耕本地市场,中小机构填补社区级需求空白,头部机构的布局特征直接反映了专业体检市场的竞争态势,全国性头部上市企业的运营数据可以直观反映当前行业的竞争节奏。2022年数据显示,专业体检机构市场占整体健康体检市场的比例约为23%,剩下的市场份额由公立医疗机构体检科占据,公立机构依托医院的医疗资源优势,公信力更强,高端客户和需要进一步诊疗的疑难筛查更多流向公立机构,专业机构的优势在于服务体验更好、预约等待时间更短,更受团检客户和追求服务效率的普通个检客户欢迎。
| 指标 | 数值 | 单位 |
|---|---|---|
| 分院总数 | 566 | 家 |
| 控股体检分院数 | 304 | 家 |
| 覆盖省级行政区 | 30+ | 个 |
| 总接待人次 | 955 | 万人次 |
| 控股分院接待人次 | 600 | 万人次 |

从布局数据观察,头部机构已经完成了全国核心省市的覆盖,扩张节奏从早年的跑马圈地转向存量运营优化,控股分院的接待人次占总接待人次的比例超过六成,说明直营分院依然是头部机构营收的核心来源,加盟分院占比提升的同时,整体运营重心仍偏向可控的直营网络,核心城市的单店运营效率提升成为当前头部机构的核心目标。近年来专业机构的市场占比逐步提升,不过受需求波动影响,扩张速度有所回落,头部机构也在调整开店计划,优先在人口流入的核心城市加密布局,低线市场的扩张节奏明显放缓。
AI技术在健康体检领域的落地主要集中在套餐匹配、报告审核、风险预判三个核心场景,头部机构率先推进AI技术的商业化应用,通过AI优化主检流程,降低人工成本,提升报告准确性,同时推出AI辅助的定制化套餐,提升产品附加值,不同落地场景的推进进度不同,当前智能主检是商业化最成熟的方向。AI技术的应用可以解决体检行业长期存在的两个核心痛点,一是主检医生资源不足,批量报告审核效率低,二是套餐匹配同质化,无法根据用户的个体情况定制合适的筛查项目,AI的介入可以有效解决这两个问题,提升行业整体运营效率与用户体验。
| 指标 | 数值 | 单位 |
|---|---|---|
| AI-MDT套餐匹配参数项数 | 300+ | 项 |
| 智能主检应用上线体检中心数 | 188 | 家 |
| 智能主检累计审核生成报告数 | 87 | 万份 |
| AI技术收入 | 1.40 | 亿元 |
| AI技术收入同比增速 | 62.36 | % |

AI技术收入的高增速反映了市场对AI赋能体检服务的认可,当前AI技术仍以辅助现有业务为主,直接to C的独立AI体检产品尚未形成规模,AI收入占头部机构整体营收的比例仍然较低,未来增长空间仍有待进一步观察,不同机构的技术落地进度也存在较大差异,头部机构的投入力度更大,优势更明显。反过来,AI技术的落地也进一步拉开了头部机构与中小机构的运营效率差距,头部机构可以依托技术降低人工成本,提升服务能力,中小机构受技术投入成本限制,很难跟进,一定程度上会推动行业集中度进一步提升。
原来的体检报告生成需要主检医生逐一审核,单个报告的审核耗时从十几分钟到数十分钟不等,日均审核量有限,AI可以完成初筛,自动标注异常项,医生只需要复核异常项即可,大幅提升了医生的工作效率,尤其在团检业务中,批量报告审核的需求大,AI的成本优势更加明显。套餐匹配环节,AI可以根据用户的年龄、性别、既往病史、家族病史、生活习惯等多个维度的数据,匹配更适合的体检项目,避免过度体检或者漏筛核心项目,既提升了用户体验,也提升了单客营收,不少机构已经把AI赋能作为产品升级的核心方向,后续会有更多场景逐步落地。
受消费复苏节奏放缓、企业团检预算收缩等因素影响,2025年上半年头部专业体检机构的盈利表现承受一定压力,从上市企业披露的财务数据可以观察当前专业体检行业的盈利特征,现金流和利润的变化反映了行业当前的运行状态,头部机构的盈利表现也代表了全国性专业体检机构的整体运行情况。健康体检行业的盈利对营收规模和流量利用率的依赖度较高,固定成本占比高,人工和场地租金是主要成本项,当接待人次下滑时,利润更容易出现下滑,头部机构因为规模大,成本分摊能力更强,抗风险能力也优于中小机构。
| 指标 | 数值 | 单位 | 同比增减 |
|---|---|---|---|
| 营业收入 | 41.09 | 亿元 | -2.28% |
| 归属于上市公司股东的净利润 | -2.21 | 亿元 | -2.59% |
| 经营活动产生的现金流量净额 | -4.22 | 亿元 | 28.73% |
| 总资产 | 191.86 | 亿元 | -4.67% |
| 归属于上市公司股东的净资产 | 76.44 | 亿元 | -3.38% |
| 基本每股收益 | -0.06 | 元/股 | - |

营收和净利润的小幅下滑反映了当前行业需求端的压力,经营现金流净额降幅同比收窄28.73%,说明头部机构的运营效率在提升,成本控制取得一定效果,行业整体仍处于调整期,盈利修复仍需时间。头部机构的亏损受季节性因素影响也较大,上半年通常是行业的传统淡季,现金流为负属于行业常态,不能完全反映全年的盈利情况。
究其本质,健康体检行业的盈利波动和营收结构直接相关,团检占比超过六成,而团检的账期普遍较长,对企业的现金流压力较大,个检占比只有三成,现金流更好,利润率更高,所以近年来头部机构都在加大个检业务的推广,提升个检占比,优化营收结构,改善现金流。从现有数据观察,团检占比依然超过六成,说明团检依然是国内专业体检机构的核心营收支柱,企业客户的需求波动对行业盈利影响较大,宏观环境波动时,企业团检预算容易压缩,对行业营收带来直接影响,这背后也反映出当前健康体检行业的营收结构依然有较大优化空间,个检和高端体检的占比提升依然是行业未来的核心发展方向,进一步带动行业整体盈利水平的修复。
如需获取健康体检行业全产业链细分数据及赛道投资机会评估,可联系专业研究机构定制专项研究。
核心洞察
- 团检依然占据健康体检市场六成以上份额,需求波动直接影响行业盈利表现
- 人口结构变化带动细分需求分层,早癌筛查等高端专项体检增长空间广阔
- AI技术赋能已实现阶段性落地,未来仍有较大商业化增长空间



