薄膜沉积设备作为半导体制造环节的核心工艺设备,其产业布局直接决定晶圆制造产能的核心竞争力,近年来全球半导体产业东移趋势下,中国本土厂商的技术突破持续改变全球薄膜沉积设备的产业竞争格局。薄膜沉积设备是通过物理或化学方法在基板表面形成功能性薄膜的专用设备,核心产品分为化学气相沉积(CVD)设备、物理气相沉积(PVD)设备、原子层沉积(ALD)设备三类,主要应用于晶圆制造、平板显示、光伏电池等领域,处于产业链中游核心位置,上游核心零部件包括射频电源、真空泵、特种气体等,下游对接各类终端制造厂商。全球半导体产能扩张周期中,薄膜沉积设备的需求随先进制程升级持续提升,先进逻辑芯片制造中,薄膜沉积工艺占总工艺步骤的比例超过30%,设备价值量占晶圆厂设备总投资的比例稳定在15%-20%区间,是半导体设备领域规模占比第二大的细分品类。
一、全球市场规模与竞争格局
1.1 全球市场规模演进
1.1.1 全球规模增长特征
全球薄膜沉积设备市场规模增长深度绑定全球半导体产业资本开支周期,不同年份的波动幅度受下游需求变化影响明显,行业规模随资本开支周期呈现清晰的波动特征,AI产业兴起带动的先进制程投资,正在逐步拉动行业规模重回增长通道。产业层面,薄膜沉积设备的需求来源不仅包括半导体晶圆制造,光伏、平板显示等领域的产能扩张也会拉动对应品类的需求,光伏领域TOPCon、HJT电池技术迭代,带动MOCVD设备需求大幅增长,平板显示领域OLED面板产能扩张,带动蒸镀类PVD设备需求提升,多下游需求支撑一定程度平滑了半导体周期波动对整体市场的影响。
从时间维度看,2021年全球薄膜沉积设备市场空间超200亿美元,中国大陆市场占比大约25%,对应市场规模超45亿美元。2022年全球半导体行业处于上行周期,晶圆厂资本开支大幅提升,全球半导体薄膜沉积设备市场规模达到232.7亿美元,中国大陆对应市场规模约为60.5亿美元,占全球比例提升至26%,进一步巩固了全球最大单一市场的地位。2023年全球半导体进入下行周期,芯片厂商去库存导致资本开支收缩,全球薄膜沉积设备市场规模出现明显下滑,2024年AI驱动高端芯片需求回升,全球市场规模回升至126.8亿美元。融中咨询预测,该行业将增长至2035年的228亿美元,在2025年至2035年的预测期内,年复合增长率预计为5.48%。
| 年份 | 市场规模(亿美元) |
|---|---|
| 2021 | 200 |
| 2022 | 232.7 |
| 2024 | 126.8 |

2022年行业规模达到阶段性高点后,2023年受全球半导体库存过高、资本开支收缩影响,行业规模出现明显下滑,2024年AI驱动的高端芯片需求回升,带动行业规模逐步回暖,这一波动完全契合全球半导体产业的周期特征。不排除2025年之后,随着AI芯片产能持续扩张,行业规模将重回稳定增长通道,中国市场的占比仍将进一步提升。
1.2 全球头部厂商竞争
1.2.1 头部厂商份额分布
薄膜沉积设备全球市场长期被海外头部厂商垄断,技术壁垒高,客户认证周期长达2-3年,新进入者难以在短时间内撬动成熟市场份额。头部厂商凭借全产品线覆盖、稳定的工艺参数和数十年积累的工艺数据、成熟的客户服务体系占据绝对主导位置,不同细分品类的垄断程度存在差异,ALD设备领域,2020年东京电子和ASM两家合计占比就达到60%,先进制程工艺对薄膜均匀性、纳米级厚度控制的要求极高,海外厂商的技术优势短期内难以撼动。从全球头部厂商的业务布局来看,应用材料同时覆盖CVD和PVD两大核心品类,泛林集团在刻蚀和薄膜沉积领域均有布局,东京电子在ALD和先进制程CVD领域优势明显,三家厂商的业务互补性较低,覆盖了绝大多数先进制程和成熟制程的薄膜沉积需求。
应用材料的PVD设备全球市占率超过80%,在先进逻辑芯片和存储芯片制造领域的优势难以撼动,近年推出的新型PVD设备能够满足3nm制程的阻挡层沉积需求,已经获得了台积电、三星等头部晶圆厂的批量订单。泛林集团的CVD设备在高深宽比结构沉积领域拥有独特技术优势,广泛应用于3D NAND存储芯片制造,随着3D NAND层数从128层向200层以上升级,对CVD设备的精度和稳定性要求持续提升,泛林集团也同步推出了新一代设备产品,维持了其市场份额的稳定性。东京电子在涂胶显影和ALD领域双布局,ALD设备在先进逻辑芯片的高K金属栅极工艺中不可或缺,随着芯片制程不断缩小,ALD设备的单位晶圆价值量持续提升,东京电子也凭借技术优势不断扩大其在ALD领域的份额。
| 厂商 | 市场份额(%) |
|---|---|
| 应用材料 | 42 |
| 泛林集团 | 19 |
| 东京电子 | 14 |
| 其他厂商 | 25 |

三家厂商合计市场份额达到75%,剩余份额被ASM、北方华创等其他厂商分割,市场集中度处于较高水平。海外头部厂商的优势不仅体现在出货量层面,更体现在先进制程的渗透率上,7nm以下先进制程中,海外三家厂商的合计份额超过90%,本土厂商目前主要覆盖成熟制程市场。近年全球晶圆厂资本开支向成熟制程倾斜,给本土厂商留出了市场拓展空间。
二、中国本土产业发展态势
2.1 本土核心企业经营
2.1.1 头部企业营收对比
中国本土薄膜沉积设备厂商经过十余年的技术投入,已经初步实现了从0到1的突破,部分头部企业已经实现了批量出货,营收规模快速增长,不同企业的产品布局存在差异,北方华创覆盖PVD等多个半导体设备品类,薄膜沉积业务是其重要的增长极,拓荆科技是本土专注于薄膜沉积设备的核心厂商,聚焦CVD设备赛道,中微公司布局MOCVD和LPCVD设备,业务规模相对较小,三家企业代表了本土不同技术路线的发展成果。
从营收规模来看,2024年本土头部厂商的薄膜沉积相关业务收入已经达到一定规模,不同企业的营收差距反映了业务布局和市场拓展进度的差异。
| 企业 | 销售收入(亿元) |
|---|---|
| 北方华创 | 100 |
| 拓荆科技 | 41 |
| 中微公司 | 5.35 |
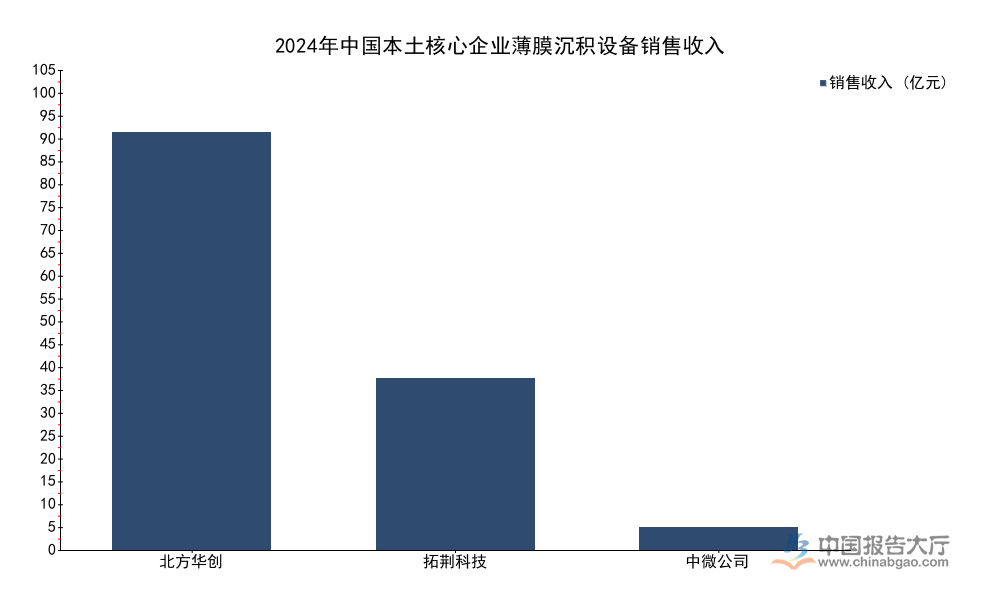
头部本土企业中,北方华创凭借覆盖多个半导体设备品类的优势,同时覆盖PVD、CVD多个薄膜沉积细分品类,客户资源覆盖国内绝大多数主流晶圆厂,薄膜沉积设备营收规模居于首位。拓荆科技作为聚焦薄膜沉积设备的本土厂商,营收规模排在第二位,2024年整体市场占比约为12%,已经成为国内薄膜沉积设备市场的核心本土供应商,这一份额也反映了进口替代已经进入加速阶段。中微公司的薄膜沉积相关业务以MOCVD和LPCVD为主,规模相对较小,仍处于市场拓展阶段。
进一步拆解拓荆科技的经营数据,作为本土专注薄膜沉积设备的厂商,其收入增长直接反映了本土市场对国产设备的需求变化,2021年公司收入仅为7.58亿元,2024年已经增长至41亿元,三年复合增长率超过70%,增长速度远高于行业平均水平。高研发投入是拓荆科技技术快速迭代的核心支撑,2022年第一季度公司研发费用率达到43.52%,持续的高投入推动技术快速突破,截至2023年底,公司累计获得发明专利34项,实用新型专利94项,软件著作权20项,技术积累持续增加。2021年公司毛利率达到44%,已经接近海外头部厂商的毛利率水平,说明公司产品的技术已经成熟,具备了大规模商业化的条件。截至2024年3月31日,公司在手订单81.91亿元(含Demo订单),足够支撑未来两年的营收增长,订单储备充足反映了下游客户对公司产品的认可,后续增长确定性较强。
2.2 国产化替代进展
2.2.1 国产化率演进路径
早期国内薄膜沉积设备市场完全被海外厂商垄断,本土厂商从2010年左右开始起步,遵循从细分品类突破、从成熟制程向先进制程推进的路径,逐步拓展市场份额。2021年国内薄膜沉积设备国产化率大约为5%,经过三年的发展,2024年国产化率已经提升至15%左右,每年提升超过3个百分点,替代速度逐步加快,这一速度超出了此前行业的普遍预期,主要得益于国内晶圆厂对本土设备的开放验证,以及大基金对本土厂商的资金支持。
替代路径的核心逻辑是先在成熟制程实现批量出货,积累工艺数据和客户口碑后,再逐步向更先进的制程推进,目前拓荆科技的PECVD设备已经实现了28nm制程的批量应用,14nm制程已经进入客户验证阶段,北方华创的PVD设备也已经覆盖了大部分成熟制程的需求,开始向先进制程拓展。半导体设备的客户认证周期通常需要2-3年,一旦进入供应商体系,就会形成长期稳定的合作关系,转换成本较高,本土厂商已经通过了长江存储、中芯国际、华虹半导体等主流晶圆厂的认证,后续订单增长具备稳定的基础。
政策层面,国内大基金一期二期都对本土半导体设备厂商进行了投资,解决了厂商长期高研发投入的资金问题,降低了厂商的融资成本,同时国内晶圆厂也愿意给本土厂商留出验证的机会,加速了进口替代的进程。上游核心零部件的国产化也在同步推进,射频电源、真空泵等核心零部件的国产化率逐步提升,也将进一步降低本土薄膜沉积设备厂商的生产成本,提升产品的价格竞争力,推动国产化替代进程进一步加快。
ALD设备等高端细分领域,本土厂商的技术距离海外头部厂商仍有较大差距,先进制程的替代仍需要较长时间的技术积累和客户验证,替代进度仍有待观察。部分核心零部件仍然依赖进口,本土厂商的成本下降空间仍然受上游国产化进度的约束,产业链整体自主可控仍需要全产业链的协同突破。
核心洞察
- 全球薄膜沉积设备市场集中度较高,CR3超75%,海外厂商在先进制程领域的优势短期内难以撼动
- 中国已是全球最大薄膜沉积设备单一市场,国产化率较2021年提升两倍,替代进程进入加速阶段
- 本土头部厂商营收复合增速超70%,在手订单充足,增长确定性较强
若需获取本土厂商细分产品竞争力深度调研数据,可联系专业产业研究机构定制分析。


