边缘计算网关作为物联网架构中连接终端与云端的核心枢纽,其产业发展与数字经济落地进程深度绑定,市场需求随边缘计算技术渗透持续扩张,发展趋势呈现技术迭代与场景落地双轮驱动的特征。
一、产业发展现状
1.1 产业链核心定位
1.1.1 端云枢纽的价值属性
边缘计算网关指在靠近数据源或用户的网络边缘侧,提供网络连接、协议转换、数据预处理、边缘智能与安全防护的融合计算设备,涵盖硬件设备、软件平台、软硬一体机三类产品形态,位于物联网“端-边-管-云”架构的边层,是衔接终端感知与云端计算的核心节点。若所有终端数据全部传输至云端处理,不仅会占用大量带宽资源推高运营成本,还会因传输延迟无法满足工业控制、自动驾驶等对实时性要求较高场景的需求。
边缘侧就近处理数据的模式成为平衡延迟、成本与隐私的最优方案,边缘计算网关则是这一模式落地的核心载体。其核心价值体现在三个层面:一是协议转换,可适配工业、车联网等领域数十种不同的终端通信协议,实现异构设备的数据统一接入;二是数据预处理,可在边缘侧完成冗余数据过滤、特征提取等操作,仅将有效数据上传云端,降低带宽消耗超过60%;三是本地任务处理,可承载实时控制、AI推理等对延迟敏感的任务,满足场景的实时性需求。
政策层面,中国《“十四五”数字经济发展规划》明确提出推动数字经济核心产业发展,设定2025年数字经济核心产业增加值占GDP比重达到10%的目标,将边缘计算列为重点发展的数字技术领域,为边缘计算网关产业发展提供了清晰的政策导向。
产业链分工层面,上游核心环节为AI芯片、存储芯片、PCB板材、嵌入式操作系统等基础元器件与软件,中游为网关设备研发制造、行业解决方案集成,下游覆盖工业制造、车联网、能源、智慧城市、消费电子等多个垂直行业,不同下游领域对网关的性能、防护等级、接口要求存在明显差异,头部厂商多聚焦细分领域打造差异化竞争力。
1.2 市场规模结构特征
1.2.1 全球与中国市场规模结构
边缘计算网关市场规模随边缘计算整体产业扩张同步增长,市场结构受下游需求结构影响呈现明显的细分集中特征。现有经过交叉校验的规模数据显示,边缘计算产业整体分为硬件、软件与服务三个核心板块,硬件环节占整体市场的比例接近半数,边缘计算网关是边缘硬件板块中占比最高的细分品类之一,其需求增长与物联网终端连接数扩张直接相关。中国蜂窝物联网用户数2021年10月已经达到13.85亿户,连接规模位居全球首位,国内网关市场需求增速明显高于全球平均水平。
| 统计范围 | 时间区间 | 市场规模 | 单位 |
|---|---|---|---|
| 全球边缘计算网关 | 2022年 | 9.82 | 亿美元 |
| 中国边缘计算整体 | 2026年 | 1300 | 亿元 |
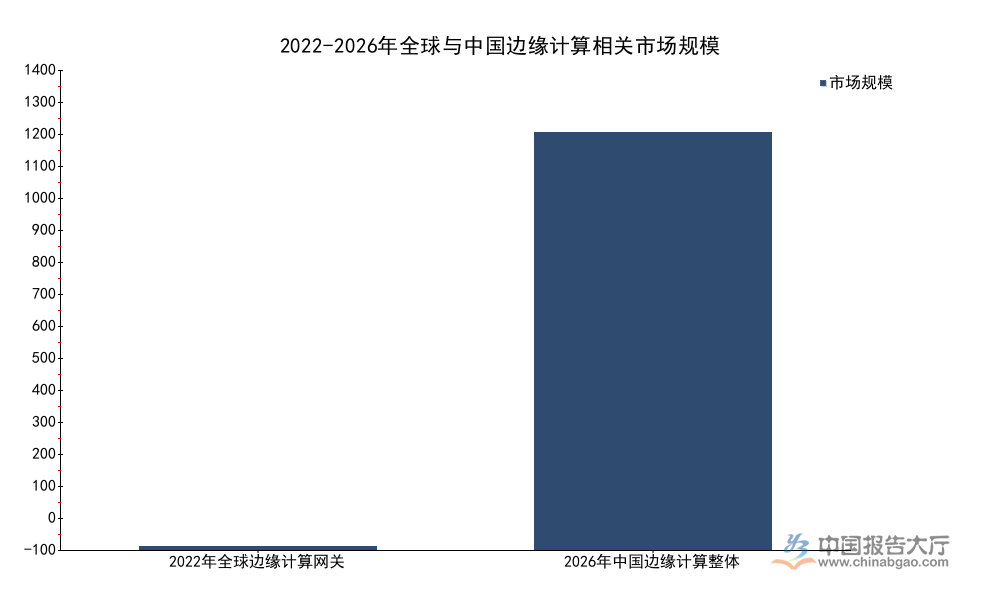
从结构上看,工业物联网是边缘计算网关最大的细分应用市场,规模占整体网关市场的比例超过七成,这与工业领域多协议接入、高实时性处理、数据本地化的需求特征高度匹配。中国市场规模增长动能强于全球市场,主要源于国内工业互联网改造进入落地高峰期,传统产线数字化改造需求集中释放,直接拉动网关产品采购量增长。
进一步拆解市场竞争结构,当前行业参与者分为三类,第一类是传统工业通信设备厂商,依托原有行业客户资源与渠道优势,快速推出边缘计算网关产品,占据工业领域的主要市场份额;第二类是云计算巨头,依托云端生态优势推出网关产品,绑定自身云服务销售,主要面向公有云部署的客户;第三类是初创厂商,聚焦车联网、AR/VR等新兴细分领域,主打高算力AI集成网关产品。行业整体毛利率维持在较高水平,高于普通消费级网络设备,主要源于工业领域网关多需要定制化开发,产品附加值更高,新进入者若缺乏行业积累很难获取大额订单。
二、技术与应用发展趋势
2.1 技术迭代方向
2.1.1 AI集成与算力下沉
企业AI应用渗透率持续提升,大量AI推理任务逐步从云端下沉到边缘侧,推动边缘计算网关的技术路线从“通信为主”向“通信+计算”融合转型。原来的传统网关核心功能是协议转换与数据转发,仅具备基础的数据处理能力,无法承载AI推理任务,当前越来越多的网关产品开始集成专门的AI加速芯片,实现本地AI模型部署,满足边缘侧智能分析的需求。
据行业机构预测,2026年全球工业网关AI芯片集成率达到70%,算力配置也从原来的几百MOPS提升至最低1TOPS以上,部分面向高端工业缺陷检测、路侧感知处理的网关产品算力已经达到8TOPS,可支持多路视频的实时推理分析。
AI集成带来的价值体现在两个方面,一是降低对云端算力的依赖,减少数据传输带来的成本与延迟,二是提升数据隐私保护能力,敏感数据可全部在边缘侧处理,不需要传出本地网络,满足金融、能源、汽车等领域的合规要求。
算力下沉同时带动网关产品的软硬件架构变革,硬件层面,核心芯片的国产化替代进程加快,国内厂商越来越多采用国产AI芯片设计网关产品,降低对海外供应链的依赖,2026年中国国产算力交付规模达到35EFLOPS(FP16),国产算力产业链的成熟也为网关产品的国产化提供了基础支撑。软件层面,开放式的边缘操作系统逐步成为主流,厂商通过操作系统统一封装底层硬件驱动,支持上层AI应用的快速部署,降低行业客户的二次开发门槛,让网关产品可快速适配不同场景的应用需求。安全能力也成为网关技术竞争的核心焦点,网关作为端云连接的入口,本身就是网络攻击的重点目标,当前主流产品已经普遍集成硬件加密、入侵检测、身份认证等安全功能,部分高端工业网关还支持可信执行环境,从硬件层面保障数据与应用的安全。
2.2 应用拓展趋势
2.2.1 工业与车网细分渗透
边缘计算网关的应用渗透呈现核心场景深度挖掘,新兴场景快速拓展的特征,工业制造与车联网仍是未来一段时间需求增长的核心动力,两个领域的需求占比超过整体市场的八成。工业制造领域,越来越多的传统制造企业开始推进数字化与智能化改造,每一条改造的产线至少需要部署1-2台边缘计算网关,用于采集不同设备的运行数据,实现产线的实时监控与优化。
部分离散制造企业还通过边缘网关实现多工厂的分布式数据处理,每个工厂本地完成生产数据的处理与分析,仅将汇总数据上传集团云端,降低集团的云端存储与计算成本,同时保障生产数据的安全。多数企业数据会在边缘环节处理,这一趋势在工业制造领域体现的最为明显,直接带动工业网关需求的持续增长。
车联网领域,边缘计算网关主要应用于车路协同的路侧单元与车载网关两个环节,路侧网关需要处理路侧摄像头、雷达、毫米波雷达等多个感知设备的数据,实现车辆身份识别、异常行为预警、交通信号优化等功能,同时将处理后的数据上传云端平台,支撑车路协同的全局调度。2020年中国5G基站数量已经达到72万站,5G网络的全覆盖为车联网网关的落地提供了网络基础。
AR/VR是新兴的快速增长场景,2020年全球AR设备出货量28.4万台,VR设备出货量555.3万台,AR/VR头显需要降低自身的功耗与重量,大量的渲染与AI处理任务可放到本地边缘网关完成,头显仅负责显示与交互,可有效降低头显的成本与功耗,提升用户体验,当前C端AR/VR生态正在逐步成熟,未来这一领域的网关需求有望进入快速增长期。新兴场景的需求规模仍然较小,市场渗透仍处于早期阶段,其对整体产业的拉动作用仍有待观察。
中国报告大厅网讯,如需获取边缘计算网关产业细分数据与定制化调研服务,可联系专业产业研究机构获取相关支持。核心洞察整理如下:
- 边缘计算网关作为端云连接核心枢纽,工业物联网贡献超七成市场需求
- 2026年工业网关AI芯片集成率将达70%,AI化成为核心技术迭代方向
- 全球工业网关行业毛利率维持较高水平,细分定制化支撑较高盈利水平


