专科医院是在特定医学领域提供专业化诊断、治疗及康复服务的医疗机构,作为医疗服务终端,是我国医疗服务体系的重要组成部分,和综合医院形成互补分工。供给结构持续优化、细分赛道需求分化,市场化程度不断提升,头部机构逐步形成竞争壁垒。
一、供给端发展现状
1.1 整体资源配置情况
1.1.1 机构床位总量结构
国内医疗卫生统计体系中,专科医院的统计口径纳入全国医院总量统计,从已公开的官方数据来看,供给端的规模结构已经形成稳定格局,不同维度的占比呈现出机构占比高于床位占比,床位占比高于诊疗人次占比的特征,反映出专科医院单机构规模普遍偏小,单床位的诊疗产出效率低于综合医院,主要原因在于专科医院多聚焦门诊类、微创类诊疗项目,住院周转节奏虽快但整体接诊量占比低于机构占比。从产权结构来看,专科医院是社会资本进入医疗领域的主要方向,相较于综合医院需要覆盖全科室的投入要求,专科医院的初始投入更低,盈利模式更清晰,因此民营资本的参与度远高于综合医院领域。
| 指标 | 总量 | 占全国医院总量比例 |
|---|---|---|
| 医院数量 | 9699家 | 26.5% |
| 床位数量 | 139.84万张 | 18.9% |
| 年诊疗人次 | 4.1亿人次 | 10.6% |

这一结构特征和专科医院的市场定位直接相关,多数社会资本进入专科医疗领域时,更倾向于开设中小型专科机构,而非大型综合医院,因此拉低了整体的平均床位规模。综合医院承担了更多常见病、多发病的基础诊疗以及突发公共卫生事件的接诊任务,诊疗人次占比更高符合现有医疗体系的分工逻辑。未来随着头部专科医院品牌扩张,平均床位规模会逐步提升。
截至2021年,民营专科医院占专科医院总数的比例超过60%,远高于全国医院中民营机构占比的平均水平。不同细分专科的民营参与度差异较大,口腔、眼科、医美等消费医疗属性较强的细分领域,民营机构占比远高于肿瘤、儿科、心血管等公益属性较强的细分领域。近年来公立专科医院也在推进品牌化扩张,通过输出管理、技术的方式下沉到二线城市,和头部民营专科医院形成直接竞争。这背后一方面是分级诊疗政策推动优质医疗资源下沉,另一方面是公立医疗机构也在探索专业化运营的增量空间。这些变化都在逐步改变原有的供给结构。
1.1.2 人才培养体系建设
专科医师是专科医院的核心资源,专科医疗的核心竞争力在于医师的专业技术能力,因此人才培养体系的建设直接决定行业的长期发展空间。国内专科医师规范化培训体系从2015年启动试点,针对临床需求较大的专科开展规范化培训,逐步建立符合国内医疗体系的专科人才培养标准。试点推进八年来,已经形成了从基地遴选到培训考核的完整流程,积累了一定的规模化培养经验,为后续全面推开专培体系打下了基础。
| 指标 | 数值 |
|---|---|
| 试点专科数量 | 10个 |
| 专培基地数量 | 224家 |
| 专科基地数量 | 613个 |
| 累计培训人数 | 9000人 |
| 在培人数 | 4600人 |

当前专培体系仍处于试点阶段,整体培养规模和行业实际需求相比仍有较大缺口,尤其是消费属性较强的口腔、眼科等专科,市场化的人才培养体系占比更高,官方专培体系的覆盖范围仍有待拓展。不同专科之间的人才供给差异较大,儿科、精神科等专科的人才缺口长期存在,仍需要政策层面进一步加大培养支持力度。
人才供给缺口是制约专科医院扩张的核心瓶颈,对于消费医疗类专科来说,成熟医师的培养周期长达5-10年,新开设机构的扩张速度受限于医师资源的可获得性,头部机构通常会建立内部的人才培养体系,弥补官方体系供给的不足,头部口腔连锁机构都会设立内部的培训学院,针对正畸、种植等技术要求较高的项目开展内部培训,缩短人才的成长周期。反过来,人才培养能力也成为头部机构构建竞争壁垒的核心要素,能够自主培养人才的机构在扩张过程中的成本控制力更强,也能更好的保障服务质量的一致性。近年来随着多点执业政策的逐步放开,公立医院的专科医师开始更多流向民营专科医院,一定程度上缓解了民营机构的人才缺口,也引发了关于公立医疗人才流失的讨论,这一影响仍有待观察。
1.2 政策环境演变
近年来国内医疗服务政策持续向专科领域倾斜,一方面鼓励社会资本办医,支持社会力量举办非营利性专科医院,针对符合条件的民办专科医院给予医保定点、土地、税收等方面的政策支持,另一方面推进临床重点专科建设,支持公立专科医院提升专科诊疗能力。政策层面的支持激活了社会资本的进入动力,推动公立专科医疗资源的升级,整体推动行业供给端的优化升级,进一步明确了专科医院在医疗体系中的分工定位,为行业长期发展提供了政策支撑。
二、需求端与细分市场
2.1 整体需求特征
随着国内人口结构变化和居民健康意识提升,专科诊疗需求持续增长,人口老龄化带动骨科、肿瘤、眼科、口腔等老年高发疾病的诊疗需求增长,消费升级带动妇产、口腔、眼科等兼具消费属性的专科需求增长,疾病谱变化也带动精神、康复等新兴专科需求快速增长。从需求结构来看,基础诊疗需求稳定增长,高端专科服务需求增速更快,用户对专科服务的专业性、服务体验要求不断提升,更愿意为专业化的诊疗服务支付溢价,推动专科医院不断升级服务能力,优化服务流程,匹配用户需求变化。
2.2 核心细分市场表现
2.2.1 口腔专科医院发展
口腔是专科医院中市场化程度最高、规模最大的细分领域之一,需求兼具治疗和消费属性,市场增长动力充足。口腔诊疗需求的基础来源于国民口腔健康的整体现状,现有流行病学调查数据显示,国内不同年龄段人群的口腔疾病患病率较高,而对应的诊疗渗透率仍处于较低水平,存量需求未得到充分满足,增量需求随着居民消费能力提升逐步释放。
| 统计维度 | 指标值 |
|---|---|
| 3-5岁及35-74岁人群患龋率 | >50% |
| 龋病整体修复率 | <30% |
| 错颌畸形患病率 | 74% |
| 65-74岁老人全口无牙率 | 4.5% |
| 缺牙修复比例 | 63.2% |
| 老年缺牙种植渗透率 | 0.3% |
国内口腔疾病的高发和低诊疗率形成了鲜明对比,存量市场的未满足需求为行业增长提供了广阔空间,随着老年人口占比提升和居民健康意识觉醒,修复、正畸、种植等赛道的需求会持续释放。不同赛道的需求结构差异较大,基础治疗的需求稳定增长,正畸和种植等消费类需求的增速更快。
口腔专科医院的供给结构呈现出明显的民营主导特征,相较于其他专科,口腔诊疗的标准化程度更高,对大型设备的依赖度较低,盈利模式清晰,更适合民营资本运营,头部民营口腔连锁机构已经形成了成熟的可复制扩张模式,市场集中度逐步提升。从供给端的核心资源牙医的变化来看,近年来牙医数量保持较快增长,逐步缩小和发达国家的差距。
| 指标 | 数值 |
|---|---|
| 专科口腔医院总数量 | 945家 |
| 民营口腔医院数量 | 781家 |
| 民营口腔医院占比 | 83% |
| 口腔专科医院平均ROE | 12% |
| 执业牙医总数量 | 22.1万人 |
| 每十万人口牙医数 | 15.7人 |
| 牙医数量年增速 | 13.3% |
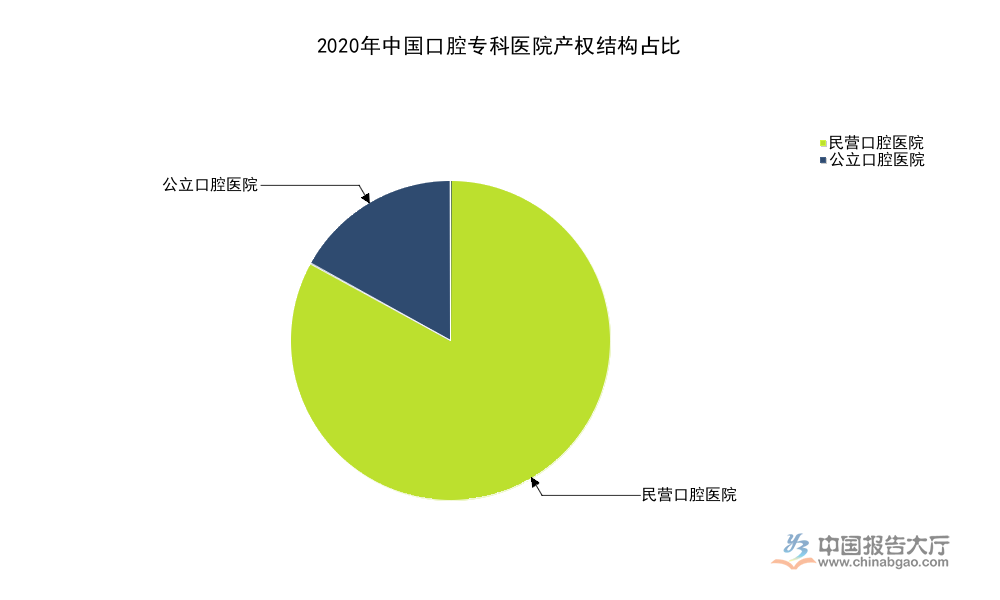
民营主导的市场结构让口腔专科医院的整体盈利能力高于其他专科,高于综合医院的平均盈利水平,资本的持续进入推动行业加速整合,头部连锁机构通过标准化运营和品牌建设逐步下沉市场,中小机构的生存空间被逐步压缩。牙医数量的快速增长一定程度上缓解了行业扩张的瓶颈,但头部机构仍会优先抢占优质牙医资源,中小机构的人才竞争压力仍然较大。
口腔医疗服务市场2021年规模约1507亿元,预计2022年到2026年的复合年增长率将达到15.6%,有望于2026年达到约3182亿元。市场增长动力一方面来自于患病率提升带来的基础需求增长,另一方面来自于消费升级带来的正畸、种植等高价值项目需求增长。正畸赛道受益于隐形正畸技术的普及,用户群体从青少年拓展到成年人群,市场规模保持快速增长,隐形正畸的渗透率逐年提升,带动赛道客单价和市场规模同步增长。种植赛道受益于人口老龄化,老年缺牙修复需求持续增长,过去种植渗透率极低,随着居民支付能力提升和种植体集中带量采购降低终端价格,需求得到进一步释放,种植体降价后,更多价格敏感型用户的需求被激活,带动种植牙的整体需求量快速增长。基于此,口腔专科医院的收入结构也在逐步变化,正畸和种植带来的收入占比逐年提升,成为带动行业收入增长的核心动力。布局正畸和种植等高价值赛道的专科医院会获得更强的增长动力,盈利能力也会更高。
2.2.2 其他核心专科概况
除口腔之外,眼科、妇产、骨科、肿瘤都是规模较大的专科细分领域,其中眼科同样具备较强的消费医疗属性,屈光手术、白内障手术、医学验光配镜是核心收入来源,民营机构占比也相对较高,头部民营眼科连锁机构已经完成全国布局,市场份额逐步提升。妇产专科则兼具医疗和消费属性,高端妇产专科医院主要服务中高端人群的产检、分娩、产后康复需求,民营机构在服务体验上具备优势,公立妇产专科医院则承担了大部分基础生育医疗服务,在处理高危妊娠等复杂病例上具备技术优势。肿瘤专科医院则以公立为主,因为肿瘤诊疗需要多学科协作,对设备、技术、人才的要求极高,民营资本进入较少,主要集中在康复、姑息治疗等细分领域。骨科专科医院的结构相对多元,公立骨科专科医院在创伤、脊柱等复杂疾病治疗上占主导,民营机构则更多聚焦在关节置换、运动医学等领域。
不同细分专科的竞争格局差异较大,消费属性越强的细分领域,民营资本参与度越高,市场增长速度越快,政策支持力度也更大,而公益属性越强、技术门槛越高的细分领域,公立机构仍然占据主导地位,行业增长速度相对平稳,主要依靠诊疗需求的自然增长。近年来集采政策对不同专科的影响不同,耗材集采主要影响骨科、眼科、口腔等耗材占比较高的专科,带量采购降低了终端耗材价格,一方面降低了机构的采购成本,另一方面带动终端服务价格下降,刺激需求释放,从过去几年的落地情况来看,集采后的需求量增长一定程度上抵消了价格下降的影响,行业整体收入仍保持增长。
儿科是规模较大的专科细分领域,近年来国家持续加大对儿科专科建设的支持力度,缓解儿科资源不足的问题,儿科专科的人才缺口长期存在,主要原因在于儿科诊疗难度大、收入水平相对较低,人才培养周期长,资源缺口的缓解仍需要较长时间。精神专科是近年来增长较快的新兴细分领域,随着居民对精神健康的认知度提升,焦虑、抑郁等常见精神疾病的就诊率不断提升,需求快速增长,公立精神专科医院占据主导,民营机构主要聚焦在心理咨询、抑郁焦虑等轻症领域,市场规模逐步扩大。
核心洞察
- 专科医院机构占比达26.5%,诊疗人次占比仅10.6%,分工格局稳定,单机构规模仍有提升空间
- 专科人才缺口长期存在,自主培养能力成为头部机构核心竞争壁垒
- 消费属性细分赛道增长动力充足,民营主导格局下盈利能力领先全行业
如需获取完整行业研究报告与细分赛道竞争数据,可联系专业市场研究机构定制调研服务。


