奶油作为烘焙、餐饮领域核心原料,国内奶油产业布局近年来伴随下游消费升级持续调整,动物奶油占比不断提升,进口依赖度逐步下降,本土产能扩张步伐加快。奶油产业位于乳制品与油脂加工中下游,可分为动物奶油(以原奶乳脂为核心原料)与植物奶油(以氢化植物油脂为核心原料)两大品类,覆盖稀奶油、搅打奶油、奶油奶酪等多个细分产品。
一、奶油产业供需格局
1.1 供给端结构分化
1.1.1 动物奶油原料供给
动物奶油的核心原料来自原奶加工过程中分离出的乳脂肪,产业布局与国内原奶产区分布高度绑定。过去国内动物奶油产能不足,高端市场高度依赖进口,欧盟、新西兰等产区的进口产品占据超过六成的高端市场份额。近年来国内原奶规模化养殖比例持续提升,乳脂分离加工技术逐步成熟,本土头部乳企纷纷布局专业奶油产品线,蒙牛推出的国产纯乳脂稀奶油,每100克乳脂肪含量高达36克,产品核心参数已经达到进口同类产品的标准,打破了进口品牌对高端市场的垄断。
本土动物奶油产能扩张速度持续加快,内蒙古、黑龙江、河北等原奶主产区纷纷建成专业奶油加工产能,本土乳企依托原料端的成本优势,产品终端售价较进口品牌低15%-20%,竞争力持续提升。部分头部乳企还向下游延伸拓展,直接对接烘焙连锁品牌、餐饮集团等核心客户,减少中间流通环节,进一步拉低了终端供货价格,替代效应逐步显现。国内乳脂产量依然存在一定缺口,每年仍需要进口一定数量的乳脂原料用于本土加工,完全替代进口仍需要时间,产业布局的调整仍在持续推进。
1.1.2 植物奶油原料供给
植物奶油的核心原料为棕榈油、菜籽油等氢化植物油脂,国内植物油脂供应高度依赖进口,棕榈油进口占比超过八成,主要来自马来西亚、印度尼西亚等东南亚产区,产业布局受国际油脂价格波动影响较大。植物奶油曾经凭借成本优势占据国内奶油市场的主流份额,广泛应用于大众烘焙、餐饮连锁店、工业食品加工等场景,巅峰时期占比一度超过六成。
近年来国内健康消费理念逐步普及,消费者对氢化植物油中反式脂肪酸的关注度提升,植物奶油的市场需求逐步下滑,产能扩张速度明显放缓,部分中小植物奶油生产企业逐步退出市场。头部植物奶油企业也在推动产品升级,推出零反式脂肪酸植物奶油、动植物混合奶油等新产品,兼顾成本优势与健康需求,保留了大众市场的份额。国际油脂价格的波动会直接传导至植物奶油的成本端,头部企业大多通过签订长期采购协议锁定原料价格,降低价格波动对生产经营的影响,中小企业则大多通过随行就市的方式调整产品价格,盈利能力波动较大。
1.2 需求端规模与结构
1.2.1 细分品类市场规模
下游烘焙行业的持续扩张是拉动奶油需求增长的核心动力,过去十年国内烘焙市场规模年均复合增长率保持双位数,带动奶油需求持续提升,不同细分品类的市场规模差异明显,动物奶油依托消费升级的推动,规模占比不断提升,植物奶油则受健康理念影响,占比逐步下滑。稀奶油是奶油市场中占比最高的细分品类,广泛应用于蛋糕裱花、饮品奶盖、西点夹馅等场景,其内部又分为动物稀奶油与植物稀奶油两个核心品类,两类产品的原料成本、终端售价、目标市场存在明显差异,规模统计口径一致,可直接对比。
| 细分品类 | 市场规模 |
|---|---|
| 动物稀奶油 | 140 |
| 植物稀奶油 | 47.75 |
| 合计 | 187.75 |

从结构上看,动物稀奶油占比已经超过74%,成为国内稀奶油市场的绝对主力,这一结构变化反映国内消费升级的趋势,消费者愿意支付更高溢价获取更接近天然的产品口感。植物稀奶油依然凭借成本优势保留了部分大众餐饮与工业烘焙市场份额,占比稳定在25%左右,短期内在大众市场仍有生存空间。
1.2.2 需求增长趋势
国内奶油需求的增长主要来自三个方向的拉动,一是线下烘焙门店向低线城市下沉,门店数量持续增长,带动奶油用量持续提升;二是家庭烘焙消费逐步兴起,小包装零售奶油的需求不断增长,市场规模逐年扩大;三是餐饮端新品类不断拓展,奶茶、甜品、火锅等品类对奶油的用量持续提升,拓展了奶油的应用场景。2018年至2022年,国内奶油整体市场规模复合增长率达到10%,增长速度快于整体食品加工行业平均水平,2022年国内奶油整体市场规模达到107.3亿元,较2018年实现接近五成的增长。
2023年国内稀奶油市场规模较2022年增长27.31亿元,延续了过去的增长趋势,不同区域的需求增长存在明显差异,华东、华南等烘焙行业发达区域,奶油需求占比超过五成,下沉市场的需求增速高于一线市场,成为新的增长极。近年来奶油需求的增长更多来自单价提升带来的结构升级,而非单纯的销量增长,动物奶油的单价显著高于植物奶油,结构升级带动整体奶油市场的规模增速快于销量增速,这一趋势在未来一段时间仍会延续。
二、竞争格局与政策环境
2.1 市场竞争结构
2.1.1 国内企业集中度
国内奶油市场经过多年的发展,市场竞争格局逐步走向集中,中小品牌不断被头部企业整合,市场份额逐步向头部企业集中。全球淡奶油市场的区域分布不均,欧美地区烘焙行业发展成熟,人均奶油消费量较高,市场占比领先,亚太地区是近年来增长最快的区域,中国市场占比不断提升。对全球主要区域的淡奶油市场份额统计,口径统一为终端市场规模占比,可反映全球产业布局的结构特征。
| 区域 | 市场份额 |
|---|---|
| 欧洲 | 33.37 |
| 中国 | 21.00 |
| 其他区域 | 45.63 |
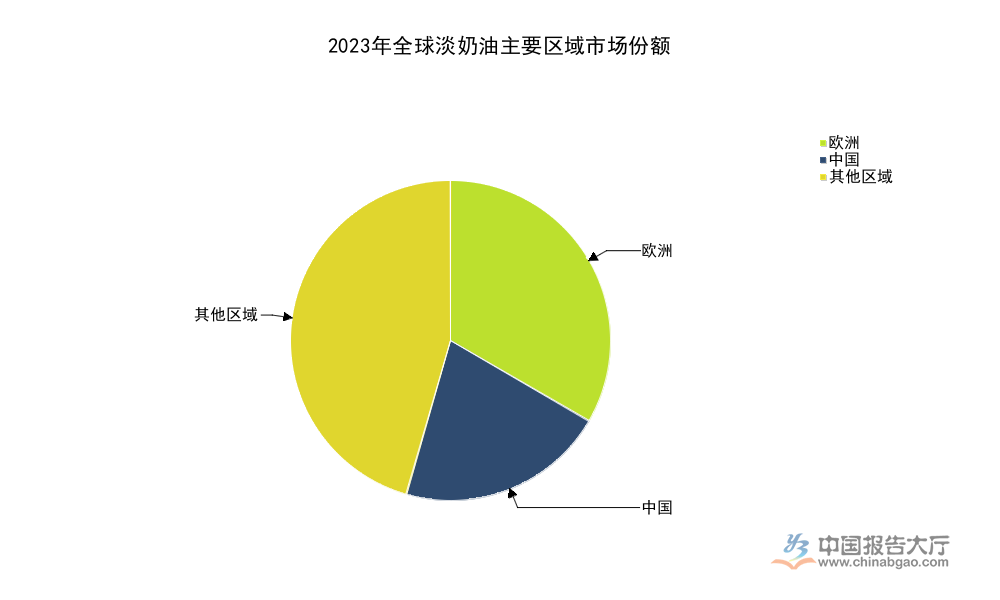
欧洲作为传统奶油产区,依托产业基础与品牌优势,依然占据全球最大的市场份额,中国市场的占比已经超过两成,成为全球淡奶油市场增长的核心动力,未来随着国内消费的持续升级,中国市场的占比会进一步提升。2022年国内本土奶油企业CR8超过40%,头部企业依托渠道优势与品牌优势,逐步抢占中小品牌的市场份额,集中度仍在持续提升过程中。
2.1.2 国内外企业竞争态势
本土企业主要覆盖大众消费市场,进口企业主要覆盖高端市场,近年来本土企业不断往高端市场渗透,推出高端纯动物奶油产品,对进口品牌形成逐步替代。原来进口品牌占据国内高端动物奶油市场的大部分份额,比如英国蓝风车、法国铁塔等品牌,国内主流电商平台上,蓝风车1升装淡奶油的零售价格维持在70元至73元之间,售价显著高于本土同类产品,依托长期的品牌积累,进口品牌依然获得了一部分高端烘焙门店的认可。
近年来国内头部乳企与烘焙原料企业纷纷布局高端奶油产品线,蒙牛、伊利等本土乳企凭借原料优势,推出的纯动物奶油产品售价较进口品牌低15%至20%,逐步抢占市场份额。立高食品作为国内烘焙原料头部企业,2025年上半年奶油业务同比增速放缓到30%以内,营收较2024年下半年环比减少,反映国内高端奶油市场的竞争逐步加剧,头部企业的增速开始放缓。熊猫乳品作为国内奶油与炼乳领域的核心企业,2025年全年实现营业总收入8.11亿元,第四季度单季度实现营业总收入2.25亿元,归母净利润达到3630.54万元,业绩保持稳定增长,市场份额逐步提升。
2.2 政策与企业动态
2.2.1 贸易监管政策调整
2025年12月23日,中华人民共和国商务部对欧盟进口含奶油乳制品实施临时反补贴税率,配合调查的欧盟企业统一适用税率为28.6%,未配合调查的欧盟企业适用42.7%的税率,这一政策调整直接推高了欧盟进口奶油的到岸成本,对进口奶油的价格形成支撑,也给本土奶油企业让出了更多市场空间。欧盟是全球最大的奶油出口区域,国内过去进口奶油中欧盟产区占比超过六成,反补贴政策的实施,推动国内奶油进口来源逐步多元化,新西兰、澳大利亚等产区的进口占比逐步提升,也推动本土产能的进一步扩张。
贸易政策的调整对国内奶油市场的价格体系形成明显影响,进口奶油成本提升带动终端售价上涨,进一步缩小了本土产品与进口产品的价格差,提升了本土产品的性价比与竞争力。部分进口贸易商已经开始调整进口来源结构,增加非欧盟产区的进口量,消化税率上涨带来的成本压力,不排除未来欧盟出口企业会通过降价的方式维持市场份额,这一政策对国内奶油产业布局的长期影响仍有待观察。
2.2.2 头部企业产能布局
国内头部奶油企业近年来纷纷加快产能扩张步伐,依托自身优势完善产业布局,不同类型企业形成了差异化的布局路径,乳企向下游加工延伸,直接生产成品奶油,供应给烘焙与餐饮客户,烘焙原料企业向上游整合,保障原料供应稳定,进一步强化自身的渠道优势。立高食品作为国内烘焙奶油领域的头部企业,2025年上半年奶油业务收入达到5.6亿元,依然是公司核心增长业务,只是增速较之前放缓,公司也在不断推出新品,针对家庭消费推出小包装奶油产品,拓展零售渠道,挖掘新的增长空间。
蒙牛等本土乳企依托原奶产业带,在北方原奶主产区布局奶油加工产能,降低原料运输成本,提升产品竞争力,奶油奶酪等新品类也成为头部企业布局的重点,进一步丰富产品矩阵,满足下游客户的多元化需求。头部企业的产能布局更加偏向高端动物奶油,植物奶油的新增产能较少,进一步顺应了市场结构升级的趋势。部分企业在扩产过程中也面临需求增速放缓的压力,产能利用率存在一定波动,未来产业布局的调整依然会持续,头部企业会进一步整合市场份额,中小品牌逐步退出市场,集中度会进一步提升。
核心洞察
- 国内奶油市场结构升级趋势明确,动物稀奶油占比已超七成,消费升级驱动产业结构持续优化
- 贸易政策调整推动本土进口替代进程,国内本土奶油企业CR8已超40%,市场集中度持续提升
- 头部企业规模增速逐步放缓,行业竞争从增量扩张转向存量结构优化
如需获取奶油产业细分布局数据,可对接专业产业研究机构获取深度调研报告。


