中国报告大厅网讯,当前阀门制造行业现状呈现分散化竞争、规模稳步扩张的特征,作为流体控制系统的核心中游制造环节,产品覆盖石油化工、电力、水务、冶金等多个国民经济核心领域,行业发展与国内基础设施建设、能源化工产业升级直接相关。
一、供给端发展现状
1.1 市场主体结构
1.1.1 规模以上企业数量变化
阀门制造行业进入门槛较低,中小厂商数量众多,行业统计中规模以上企业指年主营业务收入2000万元及以上的工业企业,规模以上企业数量的变化反映行业供给端的整合趋势,也体现行业内企业规模化发展的进度。从历年已披露的核定数据来看,行业规模以上企业数量保持逐年增长的态势,不同年份的数据呈现稳定的小幅增长,反映行业仍有新的主体持续进入,尚未出现大规模出清整合的趋势,行业整体仍处于扩张阶段。国内阀门需求的碎片化特征,给中小厂商留下了充足的生存空间,大量规模以下企业依托本地化服务、定制化订单维持经营,未能进入规模以上统计范畴。
| 年份 | 规模以上企业数量(家) |
|---|---|
| 2018 | 1702 |
| 2019 | 1809 |
| 2020 | 1899 |

三年间行业规模以上企业数量累计增长11.6%,年均增速不到4%,增长速度远低于行业年均新增企业数量,说明大量新进入企业未能达到规模以上标准,行业中小微企业占比持续偏高,市场分散化的基础格局没有发生改变。部分中小厂商依托细分领域的定制化需求长期生存,行业整体整合仍处于早期阶段,尚未进入规模化出清的周期。
1.2 进出口贸易格局
1.2.1 贸易规模变化趋势
中国是全球最大的阀门生产基地,中低端产品产能充足,同时国内高端能源、化工领域所需的特种耐磨、耐高温、高压阀门仍依赖进口,进出口贸易结构与规模的变化反映中国阀门产业的全球竞争力变迁。加入WTO之后,中国阀门产品凭借成本优势快速打入全球中低端市场,出口规模持续增长,同时进口规模也随国内高端产业发展逐步提升,整体贸易总额保持扩张态势。不同年份的贸易总额变化,直观反映产业发展的速度,也体现全球贸易环境对国内产业的影响,国内阀门产业的全球参与度仍在提升过程中。
| 统计区间 | 进出口贸易总额(亿美元) |
|---|---|
| 2016年全年 | 31.6 |
| 2020年全年 | 42.76 |

四年间贸易总额增长35.3%,年均增速接近8%,增速高于同期全球阀门市场规模的年均增速,说明中国阀门产业的全球参与度持续提升。2020年受全球疫情影响,贸易规模仍保持正增长,反映全球市场对中国阀门产品的需求刚性较强,产业竞争力仍在逐步提升。中国阀门贸易总额占全球总规模的比例仅为4.14%,与中国市场规模占全球17%的比例形成反差,这背后反映国内产品以国内市场消化为主,出口附加值整体偏低的特征。
二、需求与竞争格局
2.1 市场规模演进
2.1.1 全球国内规模对比
市场规模是衡量行业发展阶段的核心指标,阀门制造作为流体控制领域的核心配套环节,需求增速与下游石油化工、电力、水务、冶金等领域的固定资产投资高度相关。中国工业化与城镇化进程推进过程中,下游领域的持续投资带动阀门市场规模稳步扩张,增长速度领先全球主要经济体。从时间维度梳理国内市场规模的变化,清晰观察行业的增长节奏,判断行业所处的发展阶段,行业机构统计的历年数据显示,国内市场规模保持平稳增长,波动幅度远低于下游周期性行业。
| 年份 | 市场规模(亿元) |
|---|---|
| 2016 | 2133 |
| 2021 | 2777 |

五年间中国阀门市场规模增长超过30%,年均复合增速略高于5%,增长节奏平稳,没有出现大幅波动。2020年受疫情影响,市场规模较上年出现12.73%的下滑,之后2021年快速恢复至正增长,反映行业需求韧性较强,下游逆周期投资托底了市场规模,行业整体抗风险能力较强。
从全球区域分布来看,不同经济体的阀门市场规模占比反映了当地制造业与基础设施建设的发展水平。美国作为成熟工业化国家,高端阀门产业发展较早,在全球市场占据较高份额,中国作为后起工业化国家,市场规模占比逐步提升,但仍低于美国,产业发展的重点逐步从中低端规模扩张向高端进口替代转型。
| 区域 | 市场规模占比(%) |
|---|---|
| 美国 | 27 |
| 中国 | 17 |
| 其他区域 | 56 |

美国市场占比高于中国,主要因为美国高端阀门产品单价较高,全球高端阀门市场主要被美国企业占据,产品附加值远高于中国中低端产品,因此按销售额计算的市场占比更高。中国市场占比已接近五分之一,成为全球第二大阀门市场,未来随着国内高端产品技术突破,进口替代进程推进,中国市场的销售额占比仍有提升空间,取决于国内高端制造领域的发展速度。
2.2 行业集中度分析
2.2.1 头部企业市场份额情况
市场集中度是反映行业竞争格局的核心指标,阀门制造行业因为产品种类多,细分领域分散,进入门槛低,长期呈现分散竞争的格局,头部企业的市场份额整体偏低,和行业的产品特性直接相关。阀门产品大多需要根据下游项目的具体参数定制生产,非标属性较强,不同应用场景的参数差异大,头部企业的规模化生产优势难以完全体现,中小厂商可以凭借更低的管理成本、更灵活的定制服务抢占区域市场或细分领域市场。国内头部阀门企业主要聚焦于中高端市场,凭借技术资质、品牌优势逐步抢占中小厂商的市场份额,但整合速度较慢,市场集中度长期维持在较低水平。
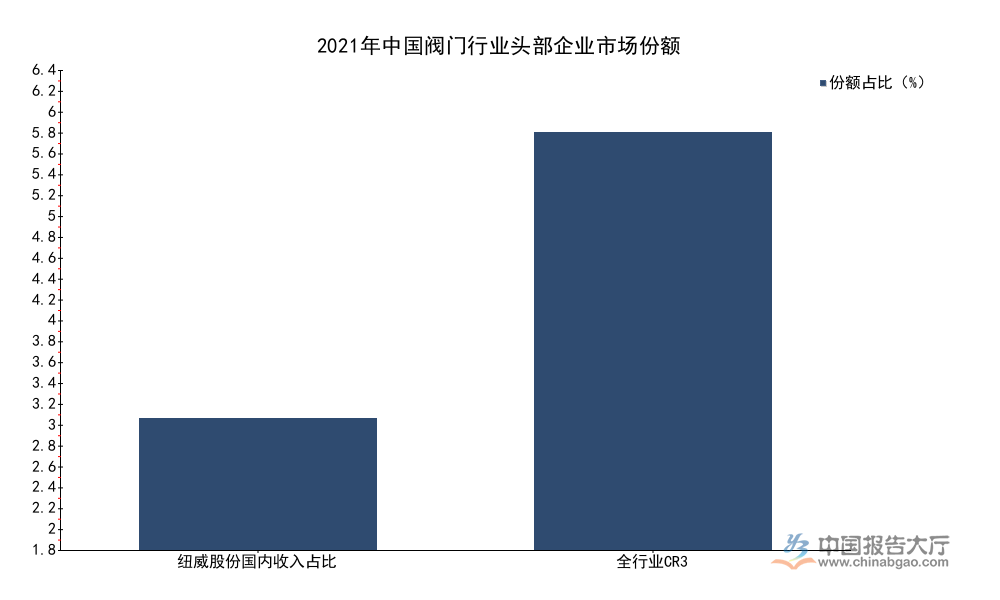
国内A股上市的纽威股份是国内规模最大的阀门制造企业之一,其公布的年度营收数据反映头部企业的规模水平,从份额数据来看,头部企业的占比仍然偏低,行业竞争格局极度分散。
| 指标 | 份额占比(%) |
|---|---|
| 纽威股份国内收入占行业总营收比例 | 1.96 |
| 全行业CR3 | 6.23 |
分散竞争格局的形成有多重深层原因,除了产品非标属性带来的进入门槛偏低,还有行业资质管理的特征,国内工业领域重点项目对阀门供应商的资质要求较高,新企业获取相关资质的周期较长,头部企业的资质优势转化为市场份额的过程较慢,难以在短时间内完成大规模整合。国内阀门市场需求分层明显,民用市政领域的中低端阀门需求占比不低,这部分市场对价格敏感度高,对技术要求低,更适合中小厂商生存,进一步推高了市场的分散程度。
从现有数据观察,国内阀门制造行业的集中度远低于通用装备制造领域的其他细分行业,CR3仅为6.23%,说明行业内没有出现具备市场控制力的龙头企业,整体竞争程度较高,仍然处于充分竞争的发展阶段。未来随着环保政策趋严,上游原材料价格波动加剧,中小厂商的盈利空间被持续压缩,部分缺乏核心技术的中小厂商可能逐步退出市场,头部企业凭借规模、技术、资金优势会逐步抢占退出的市场份额,集中度有望逐步提升。这一过程仍有待观察,整合速度取决于宏观投资周期、下游产业升级速度以及进口替代的推进节奏,尚不明确集中度提升的拐点何时出现。
核心洞察
- 阀门制造行业格局极度分散,CR3仅6.23%,头部企业份额提升空间广阔
- 中国阀门市场规模占全球17%,高端领域进口替代空间较大
- 行业增长平稳,需求韧性较强,受下游逆周期投资支撑波动较小
如需获取细分领域最新调研数据,可关注后续产业研究输出。



