中国报告大厅网讯,仪表仪器行业是支撑国内制造业转型升级的核心基础行业,涵盖多个细分领域,燃气表作为民用和工业燃气测量的核心仪表设备,属于仪表仪器行业中市场需求稳定的细分赛道。
一、燃气表细分行业发展基础
1.1 产业链与政策环境
1.1.1 中游制造环节价值定位
按照国内国民经济行业分类,仪表仪器制造业属于装备制造业的核心分支,业务范畴覆盖测量、监测、控制各类物理化学参数的设备生产,燃气表属于细分的民用测量仪表领域,处于产业链中游制造环节,上游原材料主要包括电子元器件、传感器芯片、精密机械结构件、塑料外壳等,其中芯片和电子元器件占成本的比例接近四成,上游行业的技术成熟度提升带动了燃气表生产成本的下行,也为智能燃气表的推广奠定了基础。下游需求主要来自三个方面,一是新建房地产项目配套燃气表,二是城镇燃气管道改造工程的新增需求,三是到期燃气表的更换需求,下游客户以国内各区域的城市燃气集团为主,客户集中度相对较高,对供应商的资质、产品质量、售后服务能力要求较高,中小厂商难以进入核心客户供应链体系。中游制造环节的核心竞争力在于规模化生产能力、产品精度稳定性以及客户资源积累,头部企业通常会提前布局新客户拓展,预留足够的投标和资质审核周期,行业进入壁垒逐步提升。
1.1.2 政策端需求驱动逻辑
国内燃气表行业的需求增长长期受政策驱动,早期“煤改气”政策推广带动了燃气表的批量安装需求,2015年前后批量安装的燃气表按照国家计量规程要求,使用年限达到10年需要强制更换,因此从2024年前后正好进入第一批更换高峰,更新需求成为行业增长的核心动力。国内物联网政策推动智能燃气表替代传统膜式燃气表,政策要求新安装燃气表必须具备远程抄表、远程阀控功能,智能燃气表的单价是传统膜式燃气表的两到三倍,带动行业整体市场规模的提升。头部燃气表企业也纷纷调整产能结构,加大智能燃气表的产能投放,逐步压缩传统产品的产能占比,产品结构升级带动企业平均营收规模和利润率提升。政策端对燃气安全的重视程度提升,也要求燃气表具备泄漏报警等额外功能,进一步推动产品的升级迭代,带动行业整体技术水平提升。
1.2 市场竞争格局特征
1.2.1 头部企业集中化趋势
国内燃气表行业经过多年发展,已经进入成熟竞争阶段,早期行业内有超过百家生产企业,多数为区域小厂商,随着下游客户集中度提升,以及行业资质要求越来越严格,中小厂商逐步退出市场,行业份额向头部三家到五家企业集中,头部企业的市场份额占比超过七成,CR5已经达到较高水平,行业竞争从价格竞争转向技术和服务竞争。上海真兰仪表是国内头部燃气表供应商之一,上市之后资本实力进一步提升,产能规模和市场拓展能力都有明显提升,其产品覆盖智能燃气表、膜式燃气表、燃气流量计等多个品类,客户覆盖国内多数省级燃气集团,在华东区域市场占据较高的份额,其经营数据能够反映头部燃气表企业的普遍经营特征。头部企业凭借规模效应,能够拿到上游原材料更优惠的采购价格,利润率水平明显高于中小厂商,也有更多资金投入研发,推动产品升级,进一步拉开和中小厂商的差距,集中化趋势仍在持续。
二、头部企业经营表现分析
2.1 核心资产与损益结构
2.1.1 资产端核心指标特征
上海真兰仪表作为国内上市的头部燃气表企业,其公开披露的财务数据具备较高的参考性,能够反映当前国内细分头部仪表企业的资产结构特征。仪表仪器细分头部企业普遍偏轻资产运营,核心资产以货币资金、应收账款、存货为主,固定资产占比相对较低,上市企业通过IPO融资补充了所有者权益,整体资本结构偏稳健,抗风险能力更强。本次披露的核心资产数据统计时点为2024年12月31日,口径为合并报表数据,符合国内上市公司信息披露的监管要求。
| 指标名称 | 数值(元) |
|---|---|
| 总资产 | 4277423565.40 |
| 归属于上市公司股东的所有者权益 | 3258078376.59 |
归属于上市公司股东的所有者权益占总资产的比例超过76%,说明企业整体负债水平极低,绝大部分资产归属于上市公司股东,财务结构十分稳健,低负债水平也为企业后续拓展新业务、加大研发投入提供了足够的空间,这也是国内上市仪表企业的共同特征。头部燃气表企业并没有大规模举债扩张,而是依靠自身盈利积累和上市融资支撑发展,这和行业需求稳定、利润率水平平稳的特征匹配,不会出现大规模的债务风险,在经济下行周期,这类企业的抗风险能力明显高于重资产制造业。燃气表行业下游客户账期通常在3到6个月,应收账款占资产的比例通常在两成左右,本次数据没有拆分资产结构,不影响整体资产规模的判断。
2.1.2 损益端变动趋势分析
2024年前三季度燃气表更换需求释放,头部企业订单规模增长,带动企业各项损益项目出现不同幅度的变动,企业为了抢占更多市场份额,加大了市场拓展和客户维护的投入,各项费用和非经常性损益也随之变动。本次统计的指标均为同比2023年同期的变动幅度,能够清晰反映企业经营策略调整带来的变化,数据全部来自上海真兰仪表2024年三季报,口径一致。
| 指标名称 | 变动幅度(%) |
|---|---|
| 销售费用同比变化 | 49.52 |
| 财务费用同比变化 | -91.59 |
| 其他收益同比变化 | 31.21 |
| 公允价值变动收益同比变化 | -37.35 |
| 资产减值损失同比变化 | 74.95 |
| 资产处置收益同比变化 | -103.51 |
| 营业外支出同比变化 | 357.99 |
| 所得税费用同比变化 | 40.02 |
| 少数股东损益同比变化 | 50.34 |
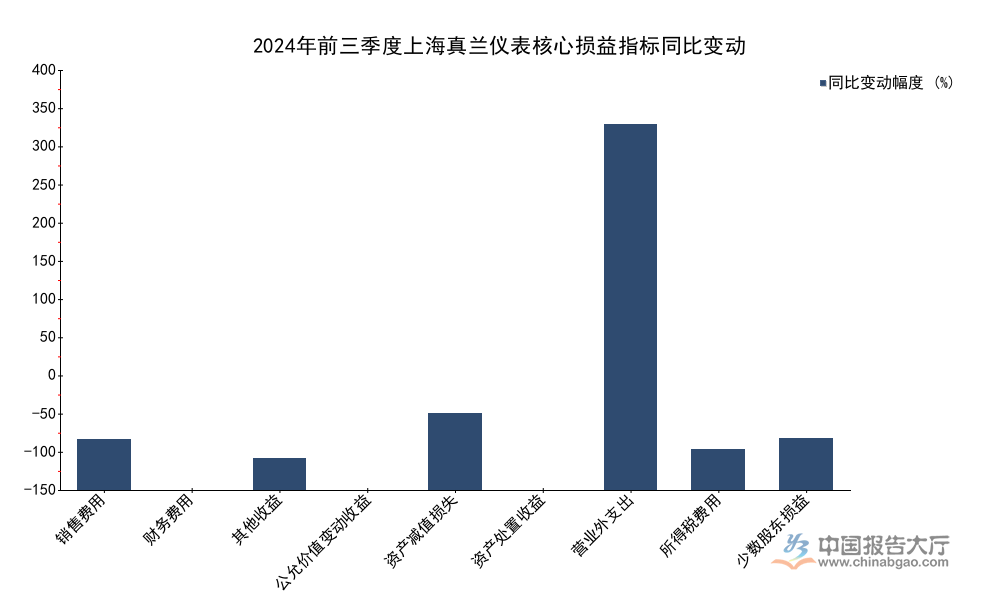
销售费用接近五成的同比增长,对应企业市场拓展投入的提升,符合需求上升阶段头部企业抢份额的策略,财务费用的大幅下降则源于企业上市后融资到位,有息负债规模大幅降低,利息支出减少带动财务费用下滑。非经常性损益的变动主要源于投资策略调整,不影响企业核心主营业务的判断。销售费用的增长主要来自市场推广费用和销售人员薪酬的增长,企业在新增更换需求释放阶段,加大对新区域市场的拓展,增加了营销人员配置,同时投标费用也随订单数量增长同步提升,带动整体销售费用增长。所得税费用的增长和企业利润增长匹配,利润增长带动所得税费用同步提升,变动幅度基本匹配,说明企业利润核算符合正常逻辑。营业外支出的大幅增长属于偶发变动,不具备持续性,对企业整体经营影响有限。
2.2 现金流结构特征
2.2.1 经营与投资现金流变动
现金流是反映企业经营质量的核心指标,燃气表行业下游客户以大型国有燃气集团为主,信用状况良好,坏账风险较低,经营现金流的流入规模通常能够反映企业当期的订单交付情况。头部上市企业通常会将闲置资金用于理财等投资活动,因此投资现金流也会随投资策略调整出现变动,本次统计的核心现金流项目为2024年前三季度的发生额,口径符合上市公司披露要求。
| 项目名称 | 金额(元) |
|---|---|
| 销售商品、提供劳务收到的现金 | 818975800.45 |
| 收到的税费返还 | 15718728.38 |
| 支付其他与经营活动有关的现金 | 110323429.20 |
| 取得投资收益收到的现金 | 50555974.58 |
| 处置固定资产收回的现金净额 | 7232264.91 |
| 收到其他与投资活动有关的现金 | 4541901.67 |

经营活动相关现金流项目全部实现正增长,销售商品收到的现金同比提升超过四成,对应企业订单交付和营收规模的增长,印证了需求回暖的判断,支付其他与经营活动有关的现金增长也和销售费用增长的趋势匹配。取得投资收益收到的现金同比下降超过四成,主要源于2023年同期企业有大额理财到期兑付,基数较高导致同比下滑,属于正常的投资周期性波动,不影响企业核心经营。经营活动现金流的增长说明企业主营业务的造血能力充足,能够支撑企业后续的发展,投资现金流的波动属于非经常性变动,不对核心业务产生影响。燃气表行业需求的季节性特征比较明显,通常下半年是交付高峰,前三季度的现金流已经体现出明显的增长,全年的经营数据表现更突出。销售商品收到的现金增速高于销售费用增速,说明企业投入产出比处于合理区间,市场拓展的效率较高,并没有出现投入增长远高于收入增长的情况。
核心洞察
- 国内燃气表行业已进入更新需求驱动增长阶段,头部企业凭借资本与客户优势加速抢占份额,集中化趋势明确。
- 头部上市燃气表企业财务结构普遍稳健,低负债水平为企业发展预留充足空间,抗风险能力突出。
- 需求回暖带动头部企业营收与现金流同步增长,企业加大市场投入,份额扩张趋势明确。
如需获取更多仪表仪器细分赛道的企业经营数据与市场分析,可对接专业产业研究机构获取一手调研资料。


