MLCC(片式多层陶瓷电容器,被动电子元件核心品类)行业现状在2026年初呈现出供需错配下的结构分化,高端产品供给紧张带动全行业价格重心上移,头部厂商话语权进一步提升。韩国MLCC现货价格已上涨近20%,中低规格产品涨幅约为5%-8%,部分高规格产品现货涨幅达到10%-15%,一家湖南知名MLCC厂商的订单甚至已排至半年以后。产业层面的变化既有下游AI算力、新能源汽车需求拉动的影响,也反映出行业经过数年产能调整后,供给端格局趋于集中的长期趋势。
一、全球MLCC供给格局现状
1.1 核心头部企业经营动态
1.1.1 海外头部厂商运营表现
村田占据了全球超过40%的市场份额,同时拿下全球AI服务器MLCC 70%的市场份额,作为高附加值MLCC领域的绝对龙头,2025年第四季度村田产能利用率已达到90%-95%,供给端处于满产状态。村田已正式发布涨价函,针对AI服务器和高端车规级MLCC产品启动全面涨价,涨幅在15%—35%之间,新价格体系将于2026年4月1日生效。涨价背后核心驱动是高端MLCC需求增长超出此前预期,现有产能无法满足新增订单需求,而新产能扩产周期通常在18个月以上,短期供给缺口难以快速填补。
三星电机作为全球第二大MLCC供应商,产能布局分散在韩国、菲律宾、中国天津三地,2025年四季度营收创历史新高,其中高电压、高容量MLCC所在的组件部门营收达1.3203万亿韩元,高端产品拉动下业绩表现超出市场预期。三星电机近年持续推进产能转移,将中大容量MLCC产能逐步向成本更低的中国区域集中,不同区域工厂的月产能差异能够反映这一战略调整的进度。
| 区域 | 月产能 |
|---|---|
| 中国天津 | 1200 |
| 菲律宾 | 500 |
| 韩国本土 | 100 |

中国天津工厂的月产能已经远超菲律宾和韩国本土产能之和,占三星电机总产能的比例超过66%,产能转移的趋势已经基本落地。这一布局调整一方面降低了三星电机的整体生产成本,另一方面拉近了与中国下游消费电子、新能源汽车客户的距离,能够更快响应客户需求变动。不排除后续三星电机继续扩大天津厂产能,进一步压缩本土产能的可能。
村田2024年4月-2025年3月合并营收目标自1.64兆日元上修至1.74兆日元,主要上调原因就是AI服务器和车规级MLCC订单增长超预期,高端产品量价齐升带动营收目标上调。高端产品对海外头部厂商的业绩贡献占比正在持续提升,头部厂商的产品结构升级速度快于行业平均水平,进一步拉开了与第二梯队厂商的差距。第二梯队厂商在中低端产品市场的竞争更加激烈,利润空间被持续压缩,部分厂商甚至主动退出部分低毛利品类的竞争,行业出清仍在持续过程中。
1.1.2 国内本土厂商经营表现
国内本土MLCC厂商以中低端产品为主,部分厂商在特种MLCC、车规级MLCC领域实现突破,宏明电子作为国内特种MLCC领域的核心厂商,公布了2023-2025年完整的经营数据,同时给出2026年一季度的初步业绩预测。宏明电子2023-2025年的营业收入和归母净利润数据呈现出一定的波动,主要是受行业周期波动影响,2024年行业处于底部调整阶段,营收和利润均出现下滑,2025年随着行业需求回暖,营收和利润恢复增长。国内特种MLCC需求受航天、军工、工业控制等领域拉动,需求稳定性远高于消费电子类普通MLCC,行业周期波动对国内特种厂商的影响相对较小,从宏明电子的经营数据能够观察到国内本土厂商近年的业绩变动趋势。
| 年份 | 营业收入 |
|---|---|
| 2023 | 27.27 |
| 2024 | 24.94 |
| 2025 | 26.17 |
2024年营收下滑符合行业整体周期特征,下游消费电子需求疲软带动普通MLCC价格下跌,特种MLCC也受到一定间接影响。2025年营收恢复正增长,反映出行业整体需求回暖的趋势,特种MLCC下游需求的韧性也体现出来。
除营业收入变动外,归母净利润的变动更能反映企业成本控制和产品结构调整的效果,宏明电子2023-2025年归母净利润变动与营收变动趋势基本一致。
| 年份 | 归母净利润 |
|---|---|
| 2023 | 4.12 |
| 2024 | 2.68 |
| 2025 | 3.19 |

2024年归母净利润下滑幅度大于营收下滑幅度,主要是原材料价格波动和固定成本分摊影响,单位产品毛利有所下滑。2025年随着营收恢复增长,规模效应带动净利润反弹,恢复至接近2023年的水平,企业盈利弹性得到验证。
风华高科作为国内本土规模领先的被动元件厂商,在2024年11月发布涨价函,对不同品类的MLCC相关产品进行调价,调价幅度因产品品类不同存在差异,反映出不同品类的供需紧张程度不同。不同品类产品的调价幅度差异,本质上反映了不同产品的成本结构和供需缺口大小,含银量较高的产品受原材料价格上涨影响更大,而高附加值产品的需求拉动更明显,供需缺口更大,调价幅度也相应更高。
| 产品品类 | 调价幅度 |
|---|---|
| 电感磁珠类 | 5-25 |
| 压敏电阻类 | 10-20 |
| 厚膜电路类 | 15-30 |
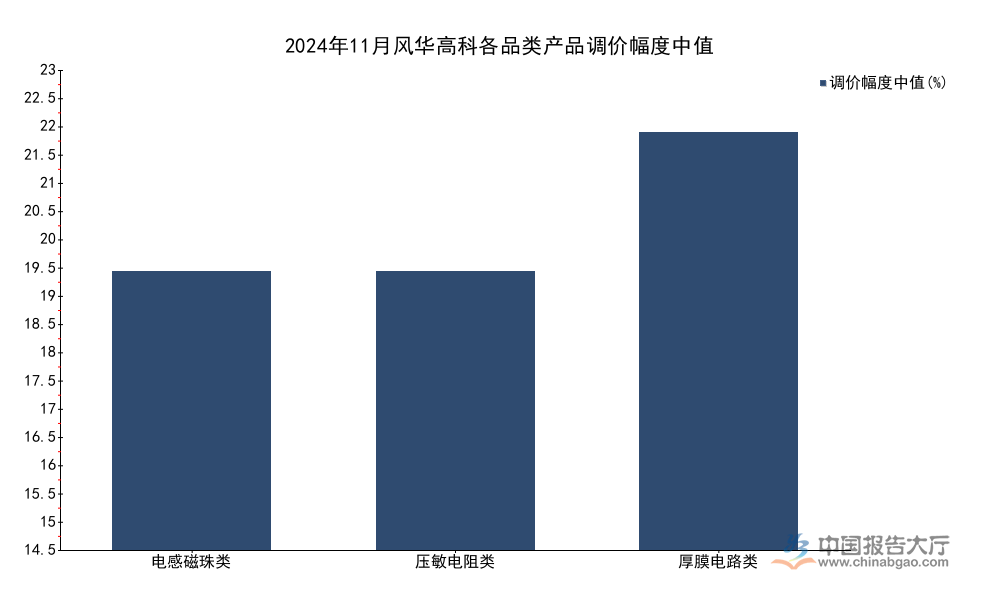
调价幅度从低到高基本对应产品的技术门槛和附加值,技术门槛越高的产品调价空间越大,也反映出国内厂商逐步提升高端产品占比的战略方向。这一轮涨价也带动国内MLCC行业整体价格重心上移,逐步走出2022-2023年的行业底部。
宏明电子2026Q1营业收入较2025年同期增长0.22%至3.15%,归母净利润较2025年同期增长0.95%至4.07%,2026年一季度国内特种MLCC厂商延续了2025年的复苏趋势,业绩保持低速增长,符合行业整体复苏节奏。博迁新材作为MLCC上游镍粉供应商,2024年出货量达1421吨,同比增长36%,上游原材料出货量的增长也侧面印证了下游MLCC产能利用率提升,需求回暖的判断。目前A股市场共17股涉及MLCC概念,合计总市值超4200亿元,国内MLCC产业已经形成从上游材料到下游制造的完整产业链,具备一定的自主配套能力,但是在超高容、车规、超小型等高端产品领域,仍与海外头部厂商存在较大差距。
1.2 供给端集中度与产能特征
全球MLCC供给端前五大厂商占据超过80%的市场份额,行业供给集中度远高于多数电子元器件品类,头部厂商具备极强的定价权,行业周期波动过程中,头部厂商能够通过调整产能开工率稳定价格,避免行业出现恶性价格竞争。中国MLCC行业集中度相对较低,本土厂商数量较多,多数厂商集中在中低端产品领域,竞争较为激烈,近年随着行业出清,国内行业集中度也在逐步提升,头部本土厂商的市场份额逐步扩大。
价格层面,2017/2018年和2020/2021年两轮周期中,日本陶瓷电容价格分别累计上涨70%/20%,本轮周期从2025年下半年启动,截至2026年2月,价格涨幅普遍在5%至30%,本轮涨价的核心驱动是高端产品需求拉动,而非全面的需求扩张,因此价格涨幅呈现明显的结构分化,高端产品涨幅远高于中低端产品。华强北市场的MLCC价格已经于2025年下半年启动上涨,涨幅为10%至30%不等,现货市场价格变动领先于原厂调价,反映出需求端的变化已经传导至流通环节。部分行业二三线厂商在行业底部阶段缩减了产能开支,新增产能投放速度放缓,进一步加剧了高端产品的供给缺口,也为头部厂商提升价格提供了空间。供给端产能结构也呈现出明显的分化,中低端产品产能相对充裕,但是高端产品产能受技术专利、设备投资等壁垒限制,新增产能速度较慢,短期难以满足AI和车规领域的新增需求,这一结构分化预计仍将维持一段时间。
二、MLCC需求结构与市场规模
2.1 下游细分需求增长特征
2.1.1 高端细分领域需求态势
下游需求结构正在发生深刻变化,传统消费电子领域对MLCC的需求增长逐步放缓,智能手机、PC等产品对MLCC的单台用量已经进入稳定期,新增需求主要来自产品更新换代,整体增长空间有限。而AI服务器、新能源汽车两大领域对MLCC的需求快速增长,成为拉动行业增长的核心动力。AI服务器对MLCC的单台用量远高于传统服务器,一台高端AI服务器的MLCC用量可达传统服务器的数倍,同时对MLCC的耐压、容值要求更高,多属于高附加值的高端产品,价格也远高于普通MLCC。
村田预计,全球2025-2030年服务器电容需求将保持30%复合增速增长,村田制作所预计,2030年AI服务器用MLCC市场空间将达到2025年的3.3倍,高端需求的增长速度远高于行业平均水平。新能源汽车领域,单车MLCC用量也在持续提升,传统燃油车单车MLCC用量约在1000颗以内,新能源汽车因为三电系统、智能驾驶舱等新增模块,单车MLCC用量可达3000颗以上,高端新能源汽车的用量甚至超过5000颗,车规级MLCC对可靠性要求极高,进入供应链的门槛也很高,多数份额被海外头部厂商占据,国内厂商正处于突破阶段。
需求结构的变化带动行业营收结构变化,高端产品占比提升带动行业整体营收规模和利润水平提升,行业盈利能力逐步改善,摆脱此前中低端产品价格战的困局。AI大模型的发展带动全球AI服务器出货量持续增长,全球云计算巨头的资本开支向AI领域倾斜,AI服务器出货量的高速增长直接拉动高端MLCC需求,这一趋势在未来三到五年内仍将延续。新能源汽车的渗透率仍在持续提升,智能驾驶功能的普及也带动单车电子用量提升,进一步拉动车规级MLCC需求增长,两大核心增长动力共同支撑MLCC行业未来五年的增长。短期需求波动存在可能,但是长期增长趋势较为明确,头部厂商已经针对这一趋势调整了产能投放方向,将更多的资本开支投向高端MLCC产能,逐步退出中低端低毛利产品市场。
2.2 整体市场规模增长预测
不同权威机构对全球和中国MLCC市场规模做出了预测,中国电子元件行业协会和国元证券的预测数据呈现出一定差异,但是增长趋势一致,都认为MLCC行业未来五年将保持中低速增长,中国市场增速略高于全球平均水平。中国MLCC市场规模2023年-2028年的5年平均增长率为7.4%,高于全球平均增速,主要原因是中国作为全球最大的电子信息产品制造基地,下游需求规模更大,本土厂商产能扩张速度更快,带动市场规模增长快于全球。需求结构升级带动全球MLCC市场规模持续增长,不同权威机构基于不同的假设条件,给出了不同的预测结果,核心差异在于对高端需求增长速度的判断,整体增长趋势一致。
| 预测机构 | 覆盖区域 | 截止年份 | 预测规模 | 复合年增长率 |
|---|---|---|---|---|
| 中国电子元件行业协会 | 全球 | 2025 | 1050.43 | 4.4%(2024-2025) |
| 中国电子元件行业协会 | 全球 | 2029 | 1326.2 | 6.0%(2025-2029) |
| 国元证券 | 全球 | 2028 | 1408 | - |
| 国元证券 | 中国 | 2028 | 691 | 7.4%(2023-2028) |

中国市场占全球市场规模的比例接近一半,是全球最大的MLCC消费市场,中国市场增速高于全球平均水平,反映出中国电子信息产业对MLCC需求的拉动作用。不同机构预测的差异主要来自预测截止年份不同,对高端需求增长的假设不同,整体都指向行业中低速增长的判断,没有出现明显的趋势分歧。如果AI服务器需求增长速度超出当前预期,实际市场规模可能高于当前预测值。
MLCC作为电子电路不可或缺的基础被动元件,需求与全球电子信息产业的增长高度相关,全球电子信息产业进入结构升级阶段,对高端MLCC的需求增长将带动行业整体规模持续扩张,行业整体盈利水平也将逐步提升。国内厂商在高端产品领域的技术突破,逐步实现进口替代,也将带动国内市场规模的增长,本土厂商的市场份额逐步提升,未来国内MLCC行业的成长空间不仅来自下游需求增长,也来自进口替代带来的份额提升。高端产品领域的进口替代空间仍然较大,多数高端份额仍被海外头部厂商占据,国内厂商的突破仍需要时间,技术积累和客户认证都需要较长周期,进口替代是一个长期过程,不会在短期完成。
核心洞察总结
- 全球MLCC供给端CR5超80%,行业集中度极高,头部厂商定价权稳固
- AI服务器与车规级MLCC需求快速增长,高端产品占比持续提升,行业盈利能力改善
- 国内本土厂商逐步实现高端领域突破,进口替代空间广阔,长期成长潜力较大
如需获取MLCC行业细分数据与深度调研服务,可联系专业产业研究机构获取定制化报告。



