中国报告大厅网讯,当前柔性屏行业现状呈现技术迭代加速、下游需求多元释放的特征,作为显示产业升级的核心方向,柔性屏凭借可弯曲、轻量化、形态定制等特性,逐步从智能手机高端市场向车载、可穿戴、医疗等多个领域渗透,产业规模持续扩张。国内“十四五”新型显示产业发展规划将柔性显示列为核心发展方向,支持面板企业技术研发与产能扩张,政策端的支持推动国内柔性屏产业快速追赶国际领先水平,产业竞争力持续提升。
一、产业供需格局
1.1 供给端发展
1.1.1 供给规模与技术进展
柔性屏供给端当前以柔性AMOLED(有源矩阵有机发光二极体)技术路线为主,刚性OLED产能逐步向柔性转移,全球头部面板厂商持续扩产第六代柔性OLED产线,供给规模稳步扩张。2024年全年,全球柔性显示领域产业规模达到232亿美元,智能手机领域柔性OLED出货量达到6.17亿片,同比增长21.5%,供给端的增长匹配下游需求扩张的节奏,并未出现严重的产能过剩,头部厂商的产能利用率维持在合理区间。
技术迭代层面,2025年产业层面多项技术指标实现突破,卷对卷印刷工艺的规模化应用,让柔性屏整体生产成本降低幅度达到40%,全行业工艺良率提升至85%,较2020年的不足60%提升明显。材料端的创新更为显著,石墨烯PI(聚酰亚胺)复合基板的耐折次数达到50万次,整体厚度仅0.01mm,远超传统PI基板的性能指标,当前石墨烯基柔性基板渗透率已经达到12%,逐步从高端旗舰产品向中端产品渗透。
良率提升对产业发展的影响极为深远,早年柔性屏良率偏低时,单片面板的生产成本高达数百美元,只能搭载于万元以上的高端旗舰折叠手机,市场空间被严重限制。良率提升至85%后,单片面板成本下降超过一半,终端手机厂商可以将折叠屏手机的起售价下探到3000-4000元区间,打开了中端手机市场的需求空间,直接拉动折叠屏手机出货量的高速增长。技术迭代的方向当前已经从折叠屏向卷曲屏、可拉伸屏延伸,折叠屏已经实现大规模量产,卷曲屏在车载显示、便携电视领域已经有量产样机推出,可拉伸屏仍处于实验室阶段,逐步向中试量产过渡,技术储备足够应对后续下游需求的变化。
1.2 需求端结构
1.2.1 核心应用需求变化
下游需求结构当前仍以智能手机为核心,新兴领域的渗透速度逐步超出前期判断,不同应用领域因为产品形态、成本接受能力、认证周期的差异,渗透节奏呈现明显分化。智能手机领域中,折叠屏手机是柔性屏的核心应用场景,2024年全球折叠屏手机出货量增速达到87%,远超传统智能手机市场个位数的增速,成为拉动柔性屏需求增长的核心动力。可穿戴领域因为产品天然需要贴合人体曲面,对柔性屏的适配性更高,2025年可穿戴设备柔性屏应用占比达到40%,智能手表、专业运动手环、VR/AR头显等产品大量采用柔性屏,提升产品佩戴舒适度与显示效果。车载显示领域,柔性屏可以实现多屏一体化、曲面贴合的设计,提升座舱的整体科技感,2025年采用柔性屏的车载中控屏触控延迟已经降低至15ms,完全满足车载系统的操控需求,北美新车电子系统BOM成本中,显示相关占比达到35%,2025年医疗健康领域柔性屏渗透率达到15%,仍处于市场推广初期。
下游需求结构的分化,直接反映柔性屏产业的渗透节奏,当前智能手机仍是需求主力,新兴领域的渗透速度逐步超出市场预期,不同应用领域因为产品特性、成本接受能力的差异,渗透率呈现明显差异,现有已披露的不同领域渗透率数据统计口径为领域内终端产品搭载柔性屏的数量占比,可直观反映各领域的渗透阶段,其中可穿戴领域因为产品尺寸小、对成本敏感度低于手机,渗透速度领先于其他新兴领域。
| 应用领域 | 渗透率(%) |
|---|---|
| 可穿戴设备 | 40 |
| 医疗健康 | 15 |
| 石墨烯基柔性基板材料 | 12 |
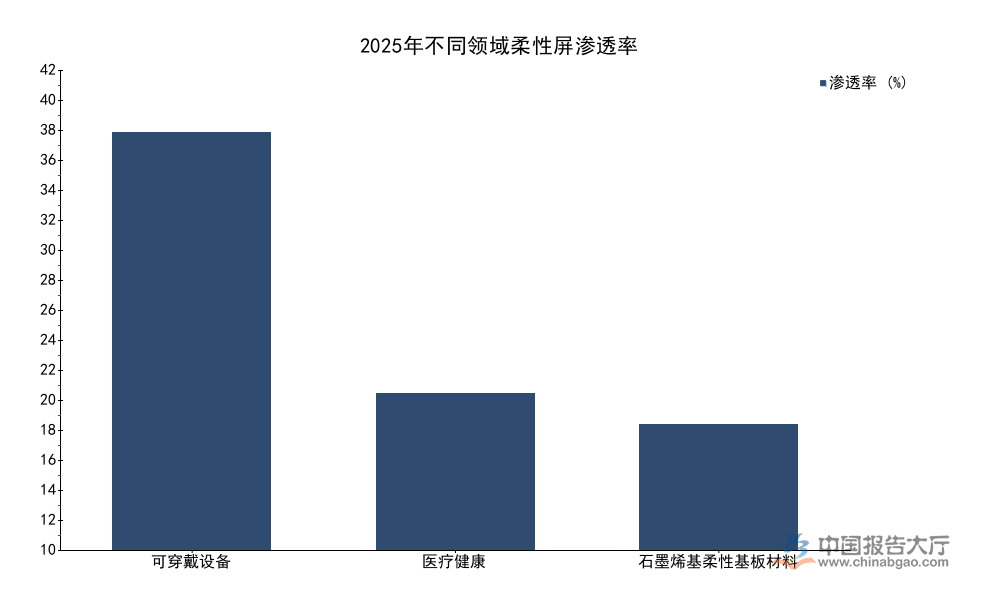
可穿戴领域的高渗透源于产品形态天然适配柔性屏的曲面特性,消费者对可穿戴产品的舒适度要求较高,愿意为柔性屏的溢价买单,因此产业落地速度更快。医疗健康领域当前仍处于推广初期,渗透率偏低,主要受限于医疗产品的认证周期较长,一款新的医疗监测产品从研发到上市需要3-5年的认证周期,因此落地速度慢于消费电子领域,后续随着更多产品通过认证,渗透速度有望提升。
进一步拆解需求结构变化,2020年新兴领域需求占比不足10%,到2025年占比已经提升至22%,需求结构从单一依赖智能手机逐步转向多元拉动,平抑了智能手机行业周期波动对柔性屏产业的影响,产业增长的稳定性有所提升。
二、产业链竞争格局
2.1 上游环节分布
2.1.1 上游核心材料份额分布
柔性屏产业链中,上游核心材料与零部件的技术壁垒最高,利润分配也向上游集中,上游环节主要包括柔性基板、发光材料、MIM(金属注射成型)转轴等核心细分领域,不同细分领域的市场集中度差异较大。整体来看,上游功能材料领域的技术壁垒最高,北美地区上游功能材料企业占据全球70%的市场份额,核心专利布局完善,早在二十世纪九十年代就开始柔性显示材料的研发,积累了大量的基础专利,新进入者很难绕过核心专利壁垒。
国内企业在中低端功能材料领域已经实现突破,部分细分领域的国产化率已经超过50%,但高端材料领域仍处于进口替代的过程中,研发投入与专利积累仍需要时间。MIM转轴是折叠屏手机的核心零部件,直接决定折叠屏的开合手感、耐折寿命与制造成本,2023年全球MIM转轴市场规模为107.3亿元,其中北美地区占比25%,北美企业在高端MIM转轴领域占据先发优势,产品精度与寿命指标领先,国内厂商近年来依托本土折叠屏手机产能扩张,配套需求快速增长,带动技术提升与份额扩张,当前国内头部MIM企业的产品指标已经接近国际领先水平,价格优势明显,逐步进入头部手机品牌的供应链体系。
柔性基板领域,传统PI基板早年基本被海外企业垄断,近年来国内企业已经实现批量出货,国产化率提升至30%以上,新一代石墨烯PI复合基板技术路线上,国内研发处于全球领先位置,已经实现12%的渗透率,后续随着成本下降,国产化率有望进一步提升。发光材料领域,柔性OLED发光材料分为红、绿、蓝三种,蓝光材料的寿命一直是行业技术痛点,目前海外企业在高效长寿命蓝光材料上仍占据绝对优势,国内企业在红绿发光材料上已经实现大规模替代,逐步降低对海外进口的依赖。上游材料领域研发周期长、投入大、风险高,因此市场集中度远高于中下游,头部企业凭借专利与规模优势,可以维持较高的毛利率水平,中下游面板厂商想要控制整体生产成本,推动上游材料本土化是必然方向,这一过程仍需要较长时间的投入。
2.2 中下游竞争态势
2.2.1 全球区域市场占比
全球柔性屏产业的区域分布受面板产业转移趋势影响,呈现明显的区域聚集特征,近二十年全球面板产业逐步从欧美向日本、韩国转移,再向中国大陆转移,当前柔性屏产业的产能与市场都集中在亚太地区。亚太地区不仅集中了全球绝大多数的中游面板产能,也集中了全球主要的智能手机、可穿戴设备终端品牌,需求与供给双向拉动,推动亚太地区柔性屏产业规模持续增长,2024年亚太地区占据全球柔性显示产业65%的市场份额,核心产能分布在韩国、中国大陆、中国台湾、日本等地区。
全球柔性屏产业的区域分布,受面板产业转移趋势和下游终端产能布局的影响,呈现出明显的区域聚集特征,不同区域在产业链中的位置不同,市场份额统计口径为按产值计算的区域占比,涵盖从上游材料到中游面板制造全环节,可直观反映全球产业布局的现状。
| 区域 | 市场份额(%) |
|---|---|
| 亚太地区 | 65 |
| 北美 | 25 |
| 欧洲及其他 | 10 |

亚太地区的高份额主要源于中游面板制造环节的产能集中,中国大陆和韩国占据全球柔性面板产能的80%以上,同时全球主要的智能手机终端品牌也集中在亚太地区,需求和供给的双向拉动推动区域产业规模扩张。北美地区的份额主要来自上游核心材料和高端设备环节,中游面板产能较少,产值占比低于亚太。
竞争格局层面,韩国三星显示起步较早,仍然是全球最大的柔性屏厂商,占据全球接近40%的市场份额,LG显示在大尺寸柔性屏领域布局较早,占据大尺寸柔性屏市场的领先位置。中国大陆的京东方、TCL华星光电近年来产能持续扩张,已经分别占据全球第二、第三的位置,中国大陆厂商的整体份额合计已经超过韩国厂商,成为全球最大的柔性面板供应区域。新兴市场的兴起给区域格局带来新的变量,国内厂商在车载柔性屏领域拓展速度较快,凭借本土化服务、快速响应的优势,已经获得多个全球主流车企的定点项目,后续有望在车载这一新兴市场获得更高的份额。技术迭代带来的成本下降,也让国内厂商的性价比优势更加明显,越来越多的海外终端品牌开始采用中国大陆厂商的柔性屏产品,进一步推动国内厂商份额提升。
核心洞察
- 良率提升带动生产成本下降40%,中端折叠手机市场渗透加速打开新增量空间
- 可穿戴、车载新兴需求释放,产业需求结构多元化降低周期波动影响
- 上游核心功能材料仍占据70%份额,进口替代仍有较大空间
如需获取细分领域竞争数据与企业调研情报,可对接专业产业研究服务机构


