中国报告大厅网讯,切片机是将各类材料切割成均匀薄片的设备制造产业,处于产业链中游,上游覆盖电机、刀片、控制系统等零部件制造环节,下游应用延伸至食品加工、生物医药、材料科学、工业制造等多个领域,当前切片机行业现状呈现明显的细分分化特征,高端精密产品技术门槛高,国产化率较低,中低端通用产品产业链配套完善,市场竞争充分。根据职友集2024年数据,北京切片机行业岗位薪酬相对指数为-6.2%,本地招聘职位占比仅为0.02%,月薪分布中37.9%的岗位年薪处于10-18万元区间,北京切片机相关企业多数为少于50人的中小企业,超过六成企业成立时长在10年以上,反映切片机属于细分装备制造赛道,整体市场容量有限,行业成熟度较高,新增市场主体和岗位需求较少。
精密医疗类切片机是切片机行业中附加值最高的细分领域,其中冷冻超薄切片机是核心细分品类,主要用于透射电镜样品制备、冷冻病理学诊断等科研和临床场景,产品对刀片精度、低温控制、切割厚度公差的要求极高,通常需要将切割厚度公差控制在几十纳米范围内,因此产品附加值远高于普通切片设备。2024年全球冷冻超薄切片机产量为2154台,平均价格为26千美元每台,2025年全球市场规模达到58.97百万美元,行业机构预测2025年至2031年复合年增长率为5.30%,到2031年全球市场规模将达到80.39百万美元。全球冷冻超薄切片机市场主要被德国、日本的精密设备厂商占据,国内厂商起步较晚,目前仅能生产满足教学、低端科研需求的产品,高端市场进口依赖度超过90%。近年来国内生命科学领域的研发投入持续增长,对高端冷冻超薄切片机的需求不断提升,国内部分科研机构和设备厂商开始联合攻关,部分技术指标已经接近海外先进水平,实现小批量量产,一定程度上填补了国内产业空白,未来国产化替代空间较大,仍有待观察技术突破的进度和市场推广效果。
食品加工类切片机属于通用型切片设备,技术门槛相对较低,国内产业链配套完善,整机零部件本土化率超过90%,整体市场规模保持稳定增长态势。2025年中国土豆去皮切片机设备市场规模达到150亿元,行业机构预测2025年到2030年复合年增长率为12%,增长速度高于切片机行业平均水平。国内预制菜产业的快速发展带动土豆加工需求提升,速冻薯条、土豆饼等预制土豆产品的市场规模逐年扩张,上游加工环节对专业切片设备的需求同步增长。国内餐饮连锁化率提升,中央厨房模式普及,连锁餐饮企业对标准化土豆切片设备的需求也在持续释放,双重因素带动细分市场增长。食品加工类切片机除土豆切片设备外,还包括肉类切片、果蔬切片、面包切片等多个细分品类,不同细分品类的技术要求差异不大,多数头部厂商会覆盖多个品类,通过延伸产品线覆盖更多客户群体,提升单客户价值。中小厂商则专注于细分场景,通过低成本价格竞争抢占市场,整体行业呈现头部集中、尾部分散的竞争格局。
光伏产业是国内高端制造领域的核心出口产业,硅片切片是光伏产业链中的关键加工环节,对切片设备的精度、切割损耗控制要求极高,也带动了光伏切片代工领域的发展,头部企业的经营表现能够反映工业类切片设备领域的整体运行情况。国内头部光伏切片代工企业2025年1-9月实现营业收入24.31亿元,归属于母公司股东的净利润为-0.82亿元,扣非净利润为-1.36亿元。其中2025年第三季度单季实现营业收入9.79亿元,单季净利润0.07亿元,环比第二季度亏损收窄幅度明显,企业盈利端逐步走出低谷。从盈利水平来看,2025年1-9月企业整体毛利率为12.5%,第三季度单季毛利率提升至13.6%,1-9月整体销售净利率为-3.4%,第三季度单季销售净利率为0.71%。上半年光伏行业受产业链价格波动影响,下游装机需求延迟释放,切片代工企业产能利用率不足,固定成本摊销压力较大,导致整体亏损,第三季度随着国内光伏装机旺季到来,下游需求回升,企业产能利用率提升至盈亏平衡点以上,实现单季盈利。截至2025年9月末,企业存货余额为10.45亿元,合同负债余额为2.71亿元,第三季度经营性净现金流为0.9亿元。存货规模占前三季度营业收入的比例约为43%,处于行业合理区间,合同负债余额环比上半年末增长超过15%,反映下游订单需求逐步回暖,经营性净现金流转正也印证企业经营活动的造血能力逐步恢复。券商机构对该企业的盈利预测显示,2025年全年净利润为0.53亿元,2026年为1.27亿元,2027年为2.41亿元,盈利增长的趋势明确,不排除下游需求超预期带动盈利进一步提升的可能。
土豆去皮切片机作为食品加工类切片机的核心细分品类,下游需求对应不同场景,不同场景的需求特征差异直接影响市场分配结构。商业餐饮领域当前受益于国内连锁餐饮扩张,中央厨房模式普及,对标准化小型自动切片设备的需求持续增长,该领域客户更看重设备的操作便捷性和售后响应速度,国内本土厂商天然具备优势,能够快速根据客户需求调整产品参数,提供及时的维修保养服务,相较于海外厂商具备明显的性价比和服务优势。食品加工厂领域需求更侧重设备的加工效率、切片精度和稳定性,对批量采购的成本控制要求较高,头部规模化厂商凭借成熟的生产工艺和规模化产能,能够提供性价比更高的产品,因此占据市场主要份额。零售超市领域需求分散,单店采购量小,对价格敏感度高,多数中小厂商的低成本产品更符合该场景的需求,市场份额占比较低。
| 应用领域 | 市场份额(%) |
|---|---|
| 商业餐饮 | 60 |
| 食品加工厂 | 25 |
| 零售超市 | 15 |
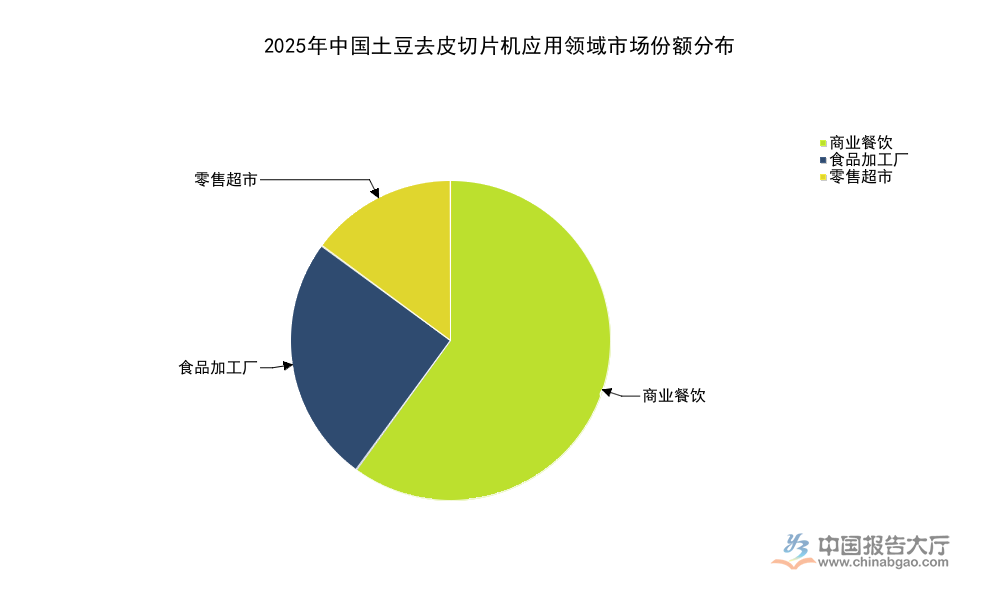
商业餐饮领域占比超过六成,是当前土豆去皮切片机最大的需求来源,这一结构匹配国内餐饮行业连锁化、标准化的发展趋势,未来一段时间仍将保持快于行业平均的增长速度。零售超市领域占比最低,和该场景需求分散、单客价值低的特征一致,行业结构没有明显异常。食品加工厂领域占比仅为四分之一,一定程度上反映国内土豆加工行业集中度较低,中小加工厂数量较多,对高端切片设备的采购能力有限,未来行业整合后该领域份额有望逐步提升。
从现有数据观察,国内切片机行业的需求结构已经发生明显变化,下游消费升级和高端制造发展带动不同细分领域的增长分化,高端精密切片领域进口替代空间大,但是技术突破难度较高,通用食品切片领域市场规模增长稳定,竞争充分,头部企业已经形成明确的竞争优势,工业切片领域受下游产业周期影响,经营呈现明显的周期性波动,当前正处于盈利修复阶段。不同细分领域的投资和发展逻辑差异较大,需要结合下游需求特征和技术门槛分别研判,不存在统一的行业发展趋势,企业需要结合自身技术和资源优势选择适配的细分赛道,中小企业更适合聚焦细分应用场景,发挥灵活优势,头部企业可以布局高端领域,推动国产化替代。
获取更多细分领域一手数据可对接专业产业调研机构,核心洞察整理如下:
- 切片机行业细分分化显著,高端精密领域国产化替代空间广阔
- 土豆切片机市场商业餐饮需求占比超六成,增长动能最充沛
- 光伏切片领域盈利逐季改善,周期复苏趋势明确


