中国报告大厅网讯,氢氧化镁是一种重要的无机化合物,在市场上,氢氧化镁主要有两种形式,包括氢氧化镁浆料和氢氧化镁粉。以下是2026年氢氧化镁市场现状分析。
一、氢氧化镁市场分析
(一)市场规模
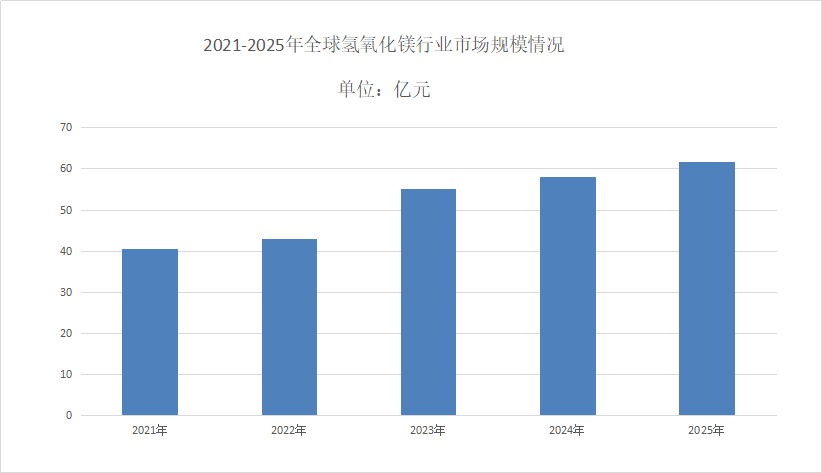
《2026-2031年中国氢氧化镁行业重点企业发展分析及投资前景可行性评估报告》全球和中国氢氧化镁市场规模在2025年分别达到61.59亿元(人民币)与16.91亿元。预计至2032年全球氢氧化镁市场规模将会达到102.37亿元。以产品种类分类,氢氧化镁行业可细分为制药级, 工业级, 阻燃级。以终端应用分类,氢氧化镁可应用于阻燃剂行业, 环保行业, 制药行业, 其他等领域。
(二)市场下游应用场景
氢氧化镁市场现状分析水处理(45%份额)全球工业废水排放量年增3%,氢氧化镁中和酸性废水、沉淀重金属需求持续增长;阻燃(30%份额)全球无卤阻燃剂市场规模2025年达120亿美元,氢氧化镁在电线电缆、建筑材料领域渗透率超25%;医药和食品(15%份额)作为抗酸剂,全球胃药市场规模2025年达200亿美元,带动原料需求;其他(10%份额)包括烟气脱硫、橡胶填料等。

二、氢氧化镁市场情况
(一)市场区域
氢氧化镁市场现状分析区域市场方面,中国、北美、欧洲是全球三大核心市场,分别占比37.2%、26.0%、22.5%;东南亚、南亚等新兴市场增长迅速,2024年增速达15%-18%,主要得益于当地电子制造业、塑料加工业的规模化发展及环保政策的逐步收紧。价格方面,2024年普通工业级氢氧化镁均价为2800-3500元/吨,高端表面改性超细产品均价为8000-12000元/吨,纳米级产品均价达20000元/吨以上,不同规格产品价格差异显著,高端产品溢价能力突出。
(二)市场品牌竞争
氢氧化镁作为重要的化工原料,在国民经济中占有重要地位。随着经济的发展和技术的进步,氢氧化镁行业的市场规模不断扩大,吸引了越来越多的企业进入该领域,导致市场竞争日益激烈。目前,我国氢氧化镁生产企业众多,以中小型企业为主,行业集中度较低。西部镁业、强宏镁业、百事特镁业、镁熙生物等企业凭借较强的技术实力和品牌影响力,占据了较大的市场份额。
三、氢氧化镁市场发展
(一)市场技术
核心性能升级体现在“阻燃高效化”与“功能集成化”:采用“超细粒径+表面改性+梯度复配”复合技术,使氢氧化镁添加量从传统的60%-80%降至30%-50%,即可达到UL94 V-0级阻燃标准;开发“阻燃-抑烟-导热”三功能复合氢氧化镁,抑烟效率提升35%,导热系数达到0.6-0.9W/(m·K),较传统产品提升2-3倍;针对高温高湿、强紫外线等极端工况,研发耐候型氢氧化镁,在85℃、85%RH环境中放置1000小时后,阻燃性能保留率≥90%,远优于传统产品的70%。
(二)市场趋势
随着环保政策的趋严和下游应用领域的不断拓展,氢氧化镁市场需求将持续增长。高纯、超细、功能化氢氧化镁产品的需求将不断增加,推动行业向高端化、精细化方向发展。行业整合将加速推进,市场集中度有望进一步提高。


