中国报告大厅网讯,2026年作为“双碳”战略深化与新能源产业提速的关键年份,磷矿市场正处于传统需求稳固、新兴需求爆发的双重驱动周期。全年磷矿市场将呈现“供给紧平衡、需求多元化、价值高端化”的核心特征,行业发展迎来全新机遇与挑战。以下是2026年磷矿市场前景分析。
一、供给端:资源约束与政策调控双重发力,磷矿供给呈紧平衡态势
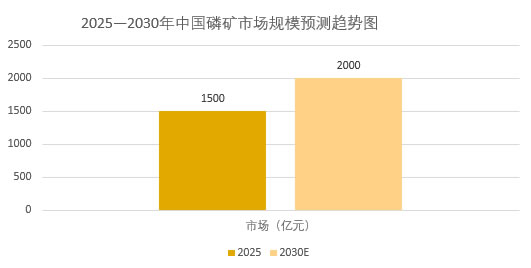
2024年全球磷矿市场规模为249.3亿美元,《2025-2030年中国磷矿行业项目调研及市场前景预测评估报告》预计2024-2029年复合年增长率为3.4%;中国磷矿行业2025年市场规模约1500亿元人民币,2030年有望突破2000亿元人民币。受供需紧张、资源稀缺性凸显等因素影响,磷矿石价格长期维持高位运行。
(一)磷矿资源稀缺性凸显,高品位矿储量持续下滑
磷矿是保障农业生产与新能源产业发展的核心战略性资源,其不可再生属性决定了长期供给约束。我国磷矿资源呈现“富矿少、贫矿多”的显著特征,经过多年高强度开采,高品位磷矿储量持续下降,目前全国磷矿平均品位已降至约17%,远低于国际优质磷矿品位水平。从资源储备来看,我国以全球约5%的磷矿储量,支撑了近46%的产量,储采比仅为33.6,远低于摩洛哥1667的储采比,资源稀缺性日益突出。2026年,国内高品位磷矿(品位≥22%)产量占比预计不足30%,而新能源材料生产对高品位、低杂质磷矿的需求占比将突破40%,供需错配问题进一步加剧。
(二)环保与政策调控加码,行业集中度持续提升
近年来,“长江大保护”等环保政策持续加码,大量环保不达标的中小磷矿被强制关停,行业供给端持续收缩。2026年,工业和信息化部等部门相关政策明确严控磷铵、黄磷等传统产品新增产能,鼓励优强企业整合中小磷矿,进一步推动行业集中度提升。从产能数据来看,2026年国内磷矿规划产能24762万吨,但受环保、安全、磷石膏处理等因素约束,有效产能仅15158万吨,整体开工率54%,而有效产能开工率高达88%,供给增量有限。同时,磷石膏综合利用成为行业硬性约束,2026年国家要求磷石膏综合利用率达到65%,头部企业凭借成熟的循环经济模式,磷石膏综合利用率已远超这一标准,部分企业达到78.61%,进一步巩固了行业竞争优势。
(三)大型磷矿项目落地,头部企业资源掌控力强化
2025年末至2026年初,国内磷矿行业迎来重大资源整合事件,大型磷矿项目的落地进一步优化了供给格局。其中,某参股子公司取得的镇雄县碗厂磷矿采矿权,资源量高达24.38亿吨,平均品位22.54%,是亚洲迄今探明的最大规模隐伏单体富磷矿床。该项目的落地使得相关企业的潜在磷矿控制量从原本的8亿吨级别跃升至32亿吨以上,按目前年产1450万吨的开采速度,新增储量足以支撑超过150年的开采,彻底解决了资源枯竭的远期焦虑。2026年,随着此类大型磷矿项目逐步进入开采阶段,头部企业的磷矿自给率将进一步提升,部分龙头企业磷矿自给率已达到100%,有效规避了磷矿价格波动风险,锁定了生产成本优势。
二、需求端:农业刚需打底,新能源领域成磷矿需求增长核心引擎
磷化工产业链中,上游为原材料磷矿石,用硫酸、硝酸或盐酸分解磷矿制得的磷酸统称为湿法磷酸;以黄磷为原料,经氧化,水化等反应而制取的磷酸称为热法磷酸。中游为含有磷元素的各有机物、无机物,下游为制成的产品,最后应用于各行各业。

(一)农业化肥需求稳固,磷矿基础需求支撑有力
农业领域是磷矿的传统核心需求市场,磷肥作为粮食生产的关键肥料,其需求稳定性为磷矿市场提供了坚实支撑。过去,磷肥占我国磷矿石需求的七成以上,尽管近年来新能源领域需求占比快速提升,但农业刚需依然稳固。2024年,我国磷矿石需求量11320万吨,其中化肥用磷占比降至54%,但绝对需求量仍达到6112.8万吨。2026年,受全球粮食安全战略影响,国内磷肥产量预计保持稳定,全年化肥领域磷矿需求量预计达到6300万吨,同比增长3.1%,继续发挥磷矿需求“压舱石”作用。
(二)新能源动储领域爆发,磷矿需求迎来增量突破
新能源汽车与储能产业的快速发展,成为2026年磷矿需求增长的核心驱动力。磷酸铁锂电池凭借高安全性、长循环寿命和成本优势,在动力电池和储能领域占据主导地位,而磷矿作为磷酸铁锂生产的核心原料,需求呈爆发式增长。数据显示,每生产1GWh磷酸铁锂电池,约需消耗1万吨磷矿石,2026年全球储能电芯出货量接近800GWh,仅储能领域就需要新增800万吨磷矿需求。同时,2026年国内新能源汽车产量预计突破3000万辆,动力电池领域磷矿需求增量预计达到400万吨,新能源领域合计贡献磷矿需求增量1200万吨,占全年磷矿需求增量的85%以上。
(三)高端化工领域拓展,磷矿价值挖掘持续深化
除传统化肥与新能源领域外,电子级磷酸、磷酸二氢锂等高端化工产品的需求增长,进一步拓展了磷矿的应用边界,推动磷矿价值向高端化延伸。电子级磷酸作为半导体、新能源电池生产的核心原料,国内市占率已达85%,2026年国内电子级磷酸产量预计达到50万吨,同比增长20%,带动磷矿需求增量约100万吨。同时,磷矿伴生资源的综合利用也进一步提升了其价值,部分企业实现从低浓度含氟磷矿石中回收氟资源并制备无水氟化氢,实现磷、氟资源协同开发,既提升了磷矿资源利用率,又拓宽了磷矿在高端化工领域的应用场景,2026年伴生资源综合利用带动的磷矿需求增量预计达到50万吨。
三、市场格局与价格趋势:头部企业主导,磷矿价格中枢稳步上移
(一)行业格局加速优化,头部企业形成垄断竞争态势
在供给端资源约束与政策调控、需求端新能源领域爆发的双重作用下,2026年磷矿行业格局加速优化,头部企业的市场主导地位进一步巩固。从资源储备来看,国内主要磷化工企业磷矿资源储量差距持续拉大,部分龙头企业的磷矿潜在控制量已达到32.38亿吨,远超其他竞争对手,相当于兴发集团、云图控股、湖北宜化等多家同行储量总和的数倍。从产能规模来看,头部企业原矿生产能力普遍达到1000万吨/年以上,其中某龙头企业原矿生产能力达到1450万吨/年,擦洗选矿生产能力618万吨/年,浮选生产能力750万吨/年,产能规模与技术优势显著。2026年,国内前五大磷矿企业市场占有率预计达到70%以上,形成垄断竞争的市场格局。
(二)磷矿价格受供需支撑,全年维持高位运行
供需紧平衡的市场格局,决定了2026年磷矿价格将维持高位运行,价格中枢稳步上移。2026年开年,黄磷价格两周内上涨超7%,磷矿石价格稳居千元高位,为全年价格走势奠定了基础。从供给端看,有效产能不足、高品位磷矿稀缺导致供给弹性不足;从需求端看,新能源领域需求爆发式增长带来刚性增量,双重因素推动磷矿价格持续上涨。预计2026年国内磷矿石平均价格将达到1100-1200元/吨,同比上涨8%-15%,其中高品位磷矿(品位≥22%)价格将突破1500元/吨,价格涨幅显著高于普通磷矿。
(三)产业链一体化成趋势,企业盈利水平持续提升
面对磷矿市场的良好发展前景,越来越多的企业选择布局“磷矿—化工—新材料”完整产业链,实现“矿化一体”的发展模式,进一步提升盈利水平与抗风险能力。拥有自有磷矿的企业,磷矿开采成本仅为130-200元/吨,远低于外购磷矿企业的市场价(约1000元/吨),可截留上游80%以上利润。同时,产业链一体化企业能够灵活调整矿石外售与自用比例,在市场波动时实现利润最大化。2025年前三季度,部分龙头企业凭借产业链一体化优势,实现归母净利润47.29亿元,同比增长6.89%,预计2026年全年盈利水平将进一步提升,净利润同比增长有望达到10%-15%。
综合来看,2026年磷矿市场正处于历史性发展机遇期,供给端受资源约束与政策调控影响呈紧平衡态势,需求端受益于农业刚需与新能源领域爆发实现双轮驱动,市场格局向头部企业高度集中,价格中枢稳步上移。磷矿作为不可再生的战略性矿产资源,其在农业生产与新能源产业中的核心地位日益凸显,行业正从“资源驱动”转向“技术驱动+新能源赋能”的高质量发展阶段。未来,拥有优质磷矿资源、布局产业链一体化、掌握核心技术的企业,将充分享受行业发展红利,推动磷矿市场实现规模与价值的双重提升,为农业安全与新能源产业发展提供坚实的资源保障。


