中国报告大厅网讯,不干胶标签作为便捷高效的标识载体,广泛应用于食品饮料、日化、医药、电子等多个下游行业,其市场发展与消费升级、政策导向、技术革新密切相关。当前不干胶标签市场正处于由量增向质升转型的关键阶段,不仅市场规模持续扩大,产品结构、区域布局、技术应用等方面也呈现出显著的优化特征,为行业后续高质量发展奠定了坚实基础。以下是2026年不干胶标签市场规模分析。
一、不干胶标签市场发展现状:规模扩容与结构优化并行
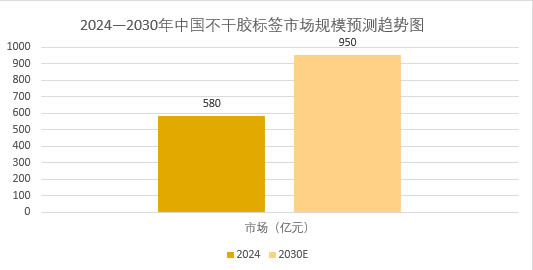
2024年中国不干胶标签市场规模已达到约580亿元人民币,较2020年增长近42%,年均复合增长率约为9.1%,《2026-2031年中国不干胶标签行业市场深度研究与战略咨询分析报告》预计2026年市场规模将持续扩大,后续至2030年有望突破950亿元,期间维持8.5%左右的年均增速,行业整体呈现出稳健增长的良好态势。
(一)市场规模持续增长,增速保持高位
近年来,在下游行业需求拉动与政策支持等多重因素作用下,不干胶标签市场规模实现稳步攀升。2021至2025年间,中国不干胶标签市场年均复合增长率维持在6.8%左右,2021年行业总产值为485亿元人民币,至2025年攀升至662亿元,五年间增长幅度超过36%。产量方面,2021年全国不干胶标签产量约为580亿平方米,到2025年已增长至760亿平方米,累计增幅达31.0%,产量与产值的同步增长,充分彰显了不干胶标签市场的强劲活力。
(二)区域分布呈现集聚特征,中西部增速亮眼
从区域分布来看,不干胶标签市场呈现出明显的集聚效应,华东与华南地区凭借完善的产业链配套、密集的制造业集群和强劲的消费需求,成为市场主力。2025年华东地区占据全国不干胶标签产量的41.3%,华南地区占比23.7%,两大区域合计占比超过65%;华北地区以18.5%的份额紧随其后。值得关注的是,中西部地区近年来增速显著高于全国平均水平,2024年中部六省不干胶标签消费量同比增长12.7%,主要受益于食品加工、医药制造等产业内迁及本地品牌崛起,区域市场格局正逐步优化。
(三)产品结构升级,高端化趋势明显
随着消费升级与下游行业需求升级,不干胶标签产品结构持续优化,传统中低端产品占比逐步下降,高端化、功能性产品份额不断提升。2023年国内不干胶标签产量已突破120亿平方米,其中功能性标签和环保型标签的占比从2019年的23%提升至2023年的37%,短短四年间占比提升14个百分点。传统铜版纸标签占比逐步下降,而薄膜类、可降解材料及具备防伪、RFID功能的智能标签份额显著提升,反映出不干胶标签市场向高端化、差异化和可持续方向演进的核心趋势。
二、不干胶标签市场驱动因素:需求、政策与技术三重赋能
不干胶标签的上游主要包括原材料及设备制造商,原材料包括纸张、胶水、薄膜及油墨等。中游主要为不干胶标签的生产制作,将上游提供的纸张、薄膜等材料与胶水、油墨相结合,通过印刷、涂布、模切等一系列工艺生产不干胶标签。下游主要应用于食品饮料行业、医药行业、日化行业、物流行业等。

(一)下游行业需求旺盛,核心应用领域支撑有力
食品饮料行业作为不干胶标签的传统核心应用领域,需求占比长期维持在30%以上,2023年该领域对不干胶标签的消耗量约为98万吨,占整体市场的32.5%。日化与个人护理行业是增长最为迅猛的领域之一,2023年用量达到约62万吨,同比增长9.8%,占整体市场的20.6%,国货美妆品牌崛起与小规格快消品普及成为主要增长动力。医药与电子领域需求增速同样突出,2023年医药行业不干胶标签用量约为38万吨,占市场总量的12.7%,预计2026-2030年医药与电子领域年均增速将分别达9.2%和11.5%,成为行业增长的重要引擎。
(二)政策法规持续完善,引导行业绿色合规发展
国家相关政策法规的持续完善,为不干胶标签行业发展划定了清晰方向,既强化了行业规范,也推动了行业绿色转型。自2021年《“十四五”塑料污染治理行动方案》实施以来,国家对非环保包装材料的限制逐步加码,促使不干胶标签生产企业加速向绿色技术转型,截至2025年,采用环保材料生产的不干胶标签占比已从2021年的不足25%提升至42%,绿色标签产品年均增速超过12%。2023年实施的《预包装食品标签通则(修订版)》和《医疗器械唯一标识(UDI)系统规则》等法规,进一步强化了标签内容的规范性,直接刺激了合规性不干胶标签的增量需求。
(三)技术创新迭代加速,提升行业生产与产品竞争力
印刷技术与材料技术的持续创新,为不干胶标签行业发展提供了核心支撑,不仅提升了生产效率,也丰富了产品功能。数字印刷技术渗透率显著提升,2025年采用数字印刷工艺的不干胶标签产能占比已达31%,较2020年翻了一番,该技术支持可变数据打印、个性化图案及防伪码集成,大幅缩短交货周期。材料端创新同样成效显著,PLA(聚乳酸)薄膜在食品与日化标签中的应用比例在2023年达到5.2%,较2020年增长近三倍;无底纸标签技术可减少30%以上的原材料消耗与运输成本,预计到2027年在中国市场的渗透率将突破12%。此外,RFID、NFC及二维码等智能标签技术在防伪溯源等场景的应用加速落地,2024年功能性不干胶标签细分市场规模约为86亿元,预计2030年将达195亿元,年均复合增长率高达14.2%。
三、不干胶标签市场竞争与挑战:集中度提升下的机遇与压力并存
(一)市场集中度逐步提升,竞争格局持续优化
随着行业发展逐步成熟,不干胶标签市场集中度呈现缓慢提升趋势,头部企业凭借规模效应、技术优势和一体化服务能力巩固市场地位。2025年营收超5亿元的不干胶标签企业数量达47家,较2021年增加12家,行业前十大企业市场份额由2021年的19.4%提升至2025年的24.1%,部分统计数据显示当前行业前十大企业市场份额已超过35%。头部企业积极拓展高端功能性标签与智能标签业务,而广大中小企业则通过聚焦细分市场、发展区域定制化服务或专注环保标签等差异化路径寻求生存空间。
(二)成本压力持续存在,企业盈利空间受挤压
原材料价格波动与环保合规成本上升,是当前不干胶标签企业面临的主要经营压力。不干胶标签主要原材料如BOPP薄膜、PET膜及丙烯酸胶黏剂等高度依赖石化产业链,价格波动频繁,2022年至2023年期间,上述原材料价格分别上涨18%、22%和15%,导致中小企业毛利率普遍压缩3至5个百分点;2024年部分时段胶黏剂价格同比上涨超12%,进一步加剧了成本压力。同时,环保合规成本显著上升,部分企业年均环保投入增长达15%-20%,叠加人工与能源成本攀升,整体盈利空间持续承压。
(三)出口与供应链风险,考验企业综合应对能力
受全球贸易保护主义抬头及欧美碳关税政策影响,出口型不干胶标签企业面临订单波动与认证壁垒双重风险,需要提前布局多元化市场与本地化供应链。此外,上游原材料供应受国际原油价格、纸浆市场及地缘政治等因素影响较大,供应链中断风险依然存在,对企业的供应商多元化布局、库存动态管理能力提出了更高要求。跨境电商的蓬勃发展虽为不干胶标签带来了增量需求,但也对企业柔性化、小批量、快速交付的标签供应能力提出了更高挑战。
总体来看,2026年不干胶标签市场规模将持续稳步增长,行业正处于由规模扩张向高质量发展转型的关键阶段。下游多领域需求旺盛、政策引导绿色合规发展、技术创新持续赋能,是行业增长的核心驱动力;同时,市场集中度提升、成本压力加大、供应链风险等因素,也推动行业加速洗牌。未来,不干胶标签企业需强化供应链韧性、加快绿色智能制造布局,聚焦高端化、功能性、环保型产品研发与服务升级,通过差异化竞争构建核心优势,方能在日益激烈的市场竞争中把握增长机遇,实现持续健康发展。


