中国报告大厅网讯,低空雷达作为低空域监测、目标识别与安全防控的核心装备,正受益于低空经济扩张、国防安防需求升级及技术迭代革新,迎来规模化发展机遇。现下,随着低空飞行试点项目在全国多地推进,低空雷达作为空域管理的核心基础设施,部署规模持续扩大。以下是2026年低空雷达市场规模分析。
一、低空雷达在低空经济领域的应用场景与需求释放
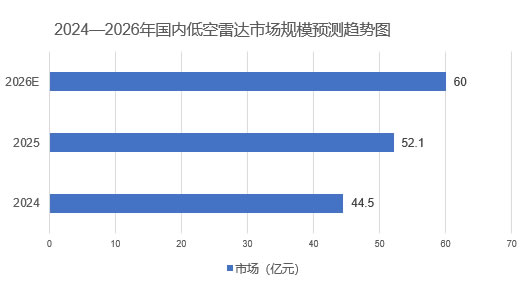
低空经济的蓬勃发展为低空雷达提供了广阔的应用空间,尤其是在无人机监管、城市空中交通管理等细分场景,需求呈现爆发式增长。2024年国内低空雷达市场规模已达44.5亿元,同比增长17.03%,2025年攀升至52.1亿元,《2025-2030年全球及中国低空雷达行业市场现状调研及发展前景分析报告》预计到2026年将突破60亿元,年均复合增长率维持在17%以上,其中民用领域占比持续扩大,成为拉动市场增长的新引擎。
1. 无人机监管场景需求。当前“低慢小”无人机广泛应用于物流、测绘、应急救援等领域,同时非法“黑飞”带来的安全隐患日益凸显,推动低空雷达在无人机监管领域的普及。2026年国内民用无人机探测与反制产业规模将达到30亿元,期间年均复合增长率达33.3%,低空雷达作为核心探测设备,在该领域的市场占比将超过40%,对应市场规模超12亿元。
2. 城市空中交通配套需求。京津冀、长三角、粤港澳大湾区等重点城市群加速构建区域一体化低空监控平台,要求2025年底前实现重点区域低空雷达组网联动。截至2024年底,全国已建成低空监视雷达站点387个,较2023年新增96个,同比增长33.1%,预计2026年全国建成站点数量将突破500个,单站平均建设成本约1200万元,仅站点建设就将形成超60亿元的市场需求。
二、低空雷达技术迭代与产业链升级的发展态势
1. 核心技术升级与应用。低空雷达正逐步从传统二维雷达向三维多普勒雷达、相控阵雷达升级,S波段与毫米波雷达的应用比例显著提高,对“低慢小”目标的识别精度提升30%以上。有源相控阵雷达因成本下降加速普及,核心组件T/R组件平均单价从2018年的1.9万元降至2021年上半年的1.2万元,推动低空雷达整机成本下降25%左右,进一步扩大民用市场渗透率。
2. 产业链协同发展格局。上游核心元器件国产化替代进程加快,GaN功率器件成本较上年下降22%,射频前端模块性能提升35%,有效缓解了供应链依赖风险。中游系统集成商聚焦多源融合感知技术研发,推出具备智能识别、自动预警功能的新一代低空雷达系统,产品毛利率维持在34%以上。下游应用领域的多元化需求,进一步拉动产业链产能扩张,2026年国内低空雷达产能将达138.5万套,产能利用率提升至88.6%。
三、低空雷达军民融合发展与政策驱动效应
军民融合战略深化与系列扶持政策落地,为低空雷达产业发展提供了强有力的支撑,军用市场稳步增长,民用市场快速崛起,形成双向赋能的发展格局。防空预警雷达行业产业链上游负责原材料与零部件供应及关键技术研发;中游进行预警雷达的生产制造,如航天南湖等企业利用上游资源完成产品加工、组装与测试;下游涵盖军事领域和民用领域。

1. 军民市场需求结构。军用领域仍是低空雷达的核心需求场景,占比稳定在65%左右,主要应用于边境监控、关键设施防护、防空预警等领域,2026年军用低空雷达市场规模将超39亿元。民用领域占比从2024年的38%提升至2026年的45%,其中航空管制、智慧城市安防、环境监测等场景需求增速较快,民用低空雷达市场规模预计达27亿元。
2. 政策扶持与市场拉动。中央财政设立低空经济基础设施专项基金,首期规模25亿元,其中40%用于低空雷达系统建设,地方政府配套资金同步跟进,广东省2024年投入低空雷达相关建设资金达4.2亿元,占全国地方财政投入总量的38.5%。政策明确要求新建通用机场必须配备专用低空雷达,全国315座需升级改造的通用机场,将形成约37.8亿元的市场需求,进一步推动低空雷达产业规模化发展。
总体来看,2026年低空雷达市场将延续高速增长态势,低空经济的持续扩张、技术迭代的不断深化以及政策红利的持续释放,共同构建起产业发展的良好生态。未来,随着民用市场渗透率提升、核心技术国产化突破及应用场景的进一步拓展,低空雷达产业将迎来更高质量的发展阶段,同时需关注芯片供应稳定性、标准体系统一等潜在风险,通过产业链协同创新实现可持续增长。


