中国报告大厅网讯,2025年的空压机市场正处于规模与质量双升的关键周期,技术创新与绿色转型成为核心驱动力,全球与中国市场均呈现结构性增长特征。现下,全球空压机行业正朝着高效、智能、多元化方向加速演进。以下是2025年空压机市场前景分析。
一、 空压机市场规模:全球扩容与中国结构性优势凸显
全球市场稳步增长:全球空压机市场规模预计从2024年的超过2800亿元增长至2030年的近4000亿元,复合年增长率维持在5.5%左右,《2025-2030年中国空压机市场专题研究及市场前景预测评估报告》预计2025年将突破3188亿元。亚太地区贡献超过 50% 的增长份额,成为全球市场的核心引擎。
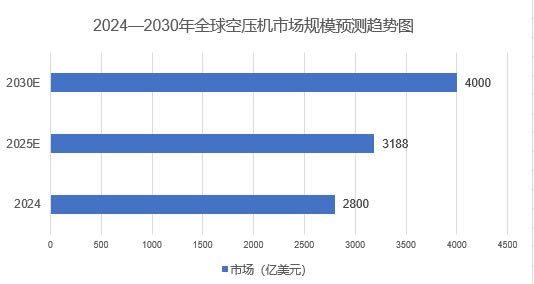
中国市场领跑全球:2025 年中国空压机市场规模预计突破 1800 亿元人民币,过去五年复合增长率维持在 6.8% 的水平。2024 年中国市场规模已超过 150 亿美元,占据全球份额的三分之一以上,2025 年出口额预计突破 65 亿美元,高端产品出口比例提升至 38%。
进出口格局持续优化:2025 年中国空压机出口量预计达 180 万台,同比增长 12%,对 RCEP 成员国出口同比增长 18%;同期进口数量同比下降 5%,高端产品国产替代成效初显。长三角和珠三角地区合计贡献全国 65% 的空压机产量,产业集聚效应显著。
二、 空压机技术迭代:高效化与智能化成为核心升级方向
全球与中国空压机市场在总量扩张的同时,呈现显著的结构优化特征,进出口格局与区域布局持续升级。技术创新推动空压机产品性能与服务模式全面升级,高效节能技术渗透率与智能化水平大幅提升。空气压缩机用于压缩空气,是将电动机的机械能转化成压力能或动能的一种设备,属于通用机械。空气压缩机系统的主要设备有空气过滤器、空气压缩机组、油箱、冷却器等。空压机上游包括钢铁、有色金属等原材料,以及钢铁铸件、电机等零配件;下游方面,广泛应用于装备制造、汽车、冶金、电力、电子、医疗、纺织,食品,半导体、新能源等工业领域。

高效节能技术快速普及:2024 年至 2025 年间,永磁变频空压机在中国市场的渗透率提升了 8 个百分点,其能效标准比传统工频机型平均高出 20% 至 30%。高效永磁变频机型市场占比已超过 35%,预计 2030 年将突破 60% 的门槛,2025 年国内企业无油压缩机出货量预计同比增长 45%。
高端技术产品需求攀升:无油螺杆机、磁悬浮离心机等高端技术产品需求增速明显,年增长率保持在 10% 以上。其中磁悬浮离心空压机在纺织、发酵等场景实测中单机效率领先同业 3-5%,运维成本更可降低 90% 以上,半导体制造领域已实现 ISO 8573-1:2010 Class 0 级气体纯度输出。
智能化与服务化转型加速:智能空压站通过云平台实现能效管理与预测性维护,设备综合运行效率提升超过 15%。2025 年预计有超过 120 万台空压机接入各类工业互联网平台,设备联网率较 2020 年提升 28 个百分点。设备即服务模式渗透率从 2024 年的 18% 提升至 2025 年的 25%,预测性维护服务收入占比达到总收入的 15%。
三、 空压机需求变革:下游领域多元化与高端化需求爆发
传统领域筑牢需求基本盘:2024 年通用机械和冶金化工领域空压机市场份额占比达 45%,机械制造、化工石化、冶金等行业的需求保持稳定增长,年增长率约为 3% 至 4%。钢铁行业要求空压机连续运行时间超 8000 小时 / 年,故障率低于 0.5%,定制化需求明确。
新兴产业成为增长引擎:新能源汽车制造领域空压机需求年增速超 30%,2025 年市场规模直逼 50 亿;锂电池生产用无油空压机需求增长超过 15%,新能源锂电制造与光伏硅片生产领域需求增速高达 25%。空气储能领域带动空压机市场规模超 30 亿,智能工厂领域需求年增速超 25%,市场规模达 35 亿。
高端细分市场快速扩张:半导体制造领域对高品质空压机需求年增长率约 20%,市场规模可达 25 亿,且要求设备噪音低于 65 分贝;食品医药行业对 ISO 8573-1 Class 0 标准设备采购量年均增幅达 12.5%;医疗健康领域医用空压机市场规模达到 42 亿元,需求增长稳定在年均 10% 左右。
四、 空压机产业生态:政策与竞争双轮驱动行业升级
政策标准持续加严:2024 年以来,欧盟 ERP 指令将螺杆空压机能效要求提高 8%,中国 GB 19153 标准修订版将能效限定值提升 10%。2025 年全球超过 30% 的大型采购项目将产品碳足迹作为投标门槛,《电机能效提升计划(2023-2025 年)》推动空压系统能效等级向 IE4 及以上标准靠拢。
市场集中度不断提高:全球前五大厂商市场份额合计超过 45%,全球前十家企业市场份额集中度达到 62%,中国本土企业市场份额提升至 58%。头部企业凭借技术积累和服务网络,占据了约 40% 的市场份额,2023 年行业 CR5 已由 2020 年的 28% 提升至 36%,预计 2025 年将突破 40%。
商业模式创新活跃:空压机租赁市场规模突破 75 亿元,共享空压站在工业园区覆盖率达到 18%。合同能源管理与智慧云平台等新模式加速推广,推动行业从设备销售向能效服务转型,2024 年行业数据显示,永磁变频螺杆空压机市场渗透率已从 2020 年的不足 25% 跃升至 58%。
2025年的空压机市场在规模扩张中实现了质的飞跃,从永磁变频到磁悬浮的技术突破,从传统制造到新能源的需求爆发,从设备销售到服务化的模式转型,空压机行业正沿着高效、智能、绿色的路径演进。未来,随着制造业升级与低碳转型的持续推进,叠加国产替代与出口拓展的双重利好,空压机市场将迎来更广阔的发展空间,中国市场的结构性优势也将为全球产业注入持续动能。


