中国报告大厅网讯,2025年粗苯市场正处于结构性调整与增量扩张并行的关键期,同时面临供需格局变动与技术升级的双重影响。粗苯作为焦化产业链核心副产品,其发展既依托传统化工需求支撑,又受益于新能源领域的新兴驱动,价格与原油联动性持续增强,行业正加速向高端化、绿色化转型。以下是2025年粗苯市场前景分析。
一、粗苯市场规模与增长:6.2%CAGR驱动下2025年突破800亿
历史基数与增长态势:2023年国内粗苯产量约为641万吨,市场规模突破450亿元,较2020年的302亿元实现显著增长。从长期趋势看,2015年至2020年间,国内粗苯年产量从420万吨增至586万吨,年均复合增长率 6.9%,为2025年的规模扩张奠定基础。
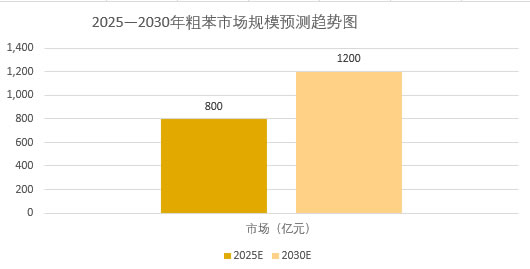
2025年核心数据预测:受益于下游苯系深加工产业链扩张及新能源汽车轻量化材料需求拉动,2025年粗苯市场规模将突破800亿元,年均复合增长率维持在6.2%。《2025-2030年全球及中国粗苯行业市场现状调研及发展前景分析报告》预计至2030年,这一规模有望进一步攀升至1200亿元,期间 CAGR 或将提升至7.5%。
细分产品规模变化:当前国内精制粗苯的市场占比约为30%,混合粗苯的市场占比达到70%。随着下游产业对产品品质要求提升,精制粗苯的市场占比有望在未来五年内提升至40%,对应的市场规模增量将成为行业增长的重要支撑。
二、粗苯供需格局:区域分化与阶段性供过于求并存
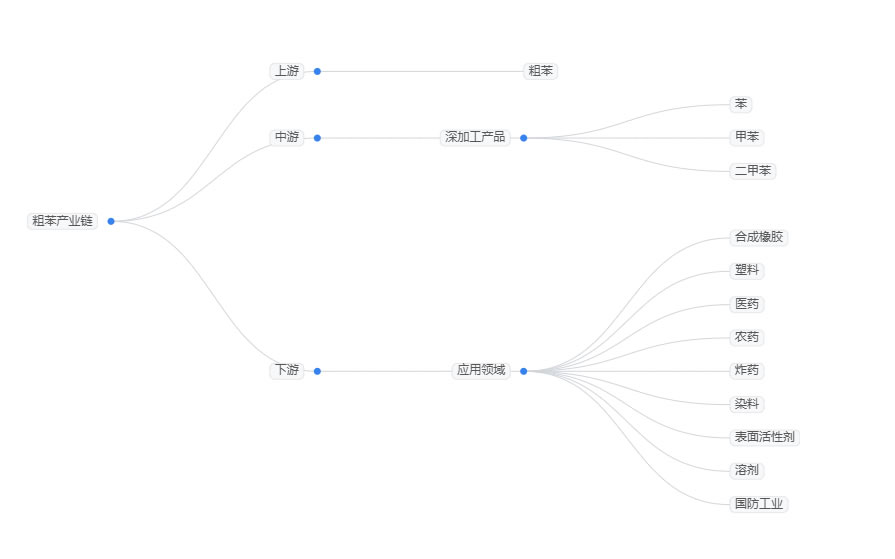
粗苯主要用于深加工制苯、甲苯、二甲苯等产品,这些产品都是宝贵的基本有机化工原料,广泛用于合成橡胶、塑料、医药、农药、炸药、染料、表面活性剂、溶剂以及国防工业等。
供给侧:产能调整与区域转移并行:2023年国内焦炭产能达 6.5 亿吨,按平均粗苯收率 0.9% 测算,理论粗苯年产量约 585 万吨。受钢铁行业低碳转型影响,2025 年焦炭产能预计调整至 6.2 亿吨,粗苯理论产能同步收窄至 558 万吨。区域分布上,华北地区产能集中度达 45%,华东、华北合计占据 65% 以上的产能份额,而西北地区产能占比预计从 2025 年的 12% 提升至 2030 年的 18%。
需求侧:传统与新兴领域双轮驱动:加氢精制制取纯苯仍是粗苯主要去向,占比约 75%,2023 年国内纯苯表观消费量达 1950 万吨,其中约 45% 源自粗苯加工路线。新兴领域中,2023 年聚氨酯行业消费粗苯衍生物约 120 万吨,在风电叶片、冷链物流需求驱动下,2025 年该领域消费量有望突破 160 万吨;锂电材料领域需求预计保持 25% 以上增速,成为重要增长极。
进出口与价格波动:2023年粗苯进口量占比不足5%,2025年后进口依存度可能从当前的8%降至5%以下。价格方面,2025年11月粗苯主流市场参考价格在4300-4800元/吨,预计呈现震荡下行态势,且与原油价格相关系数将从 0.65 增强至 0.75,截至 2025 年 10 月 24 日,WTI 原油价格报 61.50 美元 / 桶,较年初下跌 15.90%,对粗苯价格形成利空。
三、粗苯行业转型:技术升级与环保约束下的结构优化
技术革新推动品质升级:当前粗苯加氢精制工艺的渗透率为42%,预计2030年将提升至68%,推动粗苯中硫含量指标从现行500ppm降至200ppm 以下。部分企业已采用先进萃取分离技术,使精制粗苯收率提升至92.5%,满足高端精细化学品生产需求。
环保政策抬高准入门槛:《焦化行业超低排放改造实施方案》要求粗苯生产环节 VOCs 排放浓度低于 60mg/m³,倒逼企业每年投入1015亿元用于环保设备升级。同时,《石化和化工行业碳达峰实施方案》要求到 2025年行业能效标杆水平产能占比超过30%,推动单位产品能耗目标下降18%。
产业集中度与竞争策略演变:CR5企业市占率将从2022年的31%提升至2030年的45%,龙头企业通过配套建设苯加氢装置实现吨成本降低200-300元。竞争层面,部分企业聚焦高附加值产品开发,建成粗苯制环己酮一体化装置后,产品毛利率提升至32%,为行业转型提供示范。
2025年粗苯市场规模将迈入新阶段,供需格局的区域分化与需求结构的新旧转换构成市场核心特征。技术上,加氢精制工艺的普及与环保标准的升级正在重塑行业生态,推动粗苯从传统原料向高端化产品转型。尽管短期内面临原油价格波动、苯加氢企业亏损等利空因素,但长期来看,新能源、高端化工等领域的需求增长将为粗苯市场注入持续动力,具备技术壁垒与产业链整合能力的企业将在结构性机遇中占据优势。


